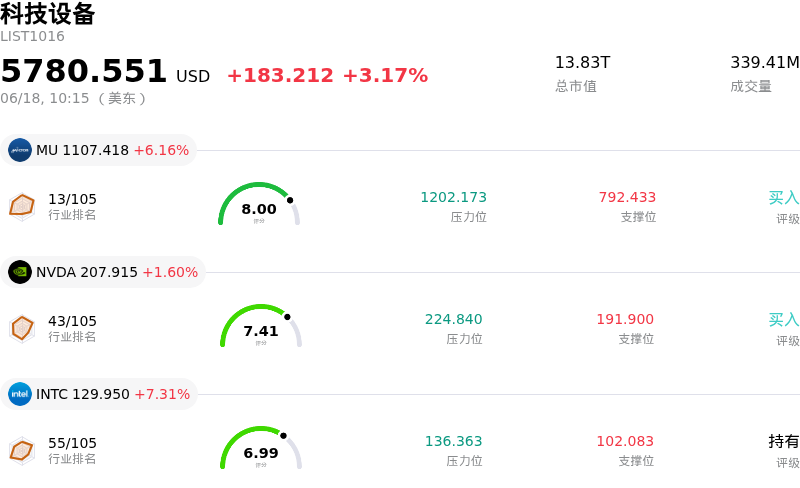
拉姆研究 (LRCX) 盤中上漲6.52%, 所屬行業科技設備上漲3.17% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 5.64%;英偉達 (NVDA) 上漲 1.50%;英特爾 (INTC) 上漲 6.80%。
今日是什麼導致了拉姆研究(LRCX)股價上漲?
泛林集團(Lam Research)的上行勢頭和顯著的日內波動,主要受到宏觀順風、數據中心組件支出飆升以及半導體資本設備前景強勁等多重利好因素的推動。最近一份強調全球數據中心IT支出實現按年三位數增長的市場報告,重新點燃了整個半導體產業鏈的投資熱情。由於人工智能基礎設施需要高密度3D NAND堆疊和先進封裝技術,作為刻蝕和沉積設備領先供應商的泛林集團(Lam Research)顯然成為了主要受益者。這一需求的激增增強了市場信心,表明半導體資本支出周期正在經歷一個長期的、跨年度的擴張。
該股表現的關鍵在於公司上調了全球晶圓製造設備市場的預測。公司管理層最近表示,在向先進芯片架構快速轉型的推動下,客戶需求可見度達到了多年來的最高水平。具體而言,該公司的先進封裝業務正成為巨大的增長引擎,預計先進封裝收入將增長50%以上。由於先進芯粒(Chiplet)和高帶寬內存(HBM)高度依賴沉積密集型製造工藝,投資者將該業務視為參與當前人工智能周期的一種極具韌性的投資方式。
華爾街主流機構的一系列激進上調目標價和評級行動,進一步強化了這一積極的行業前景。頂尖金融機構紛紛上調了該股的估值,理由是需求蓬勃發展、盈利預測上修超預期以及營收呈現良好的按月加速增長態勢。隨着分析師越來越多地將存儲芯片市場的持續復甦和資本支出的增長納入模型,這些評級上調為該股奠定了強勁的支撐位。此外,科技板塊的整體反彈也提振了投資者情緒,推動了動量驅動型買盤。
儘管上行軌跡強勁,該股仍持續表現出顯著的日內波動。這在一定程度上是由於市場對估值偏高的爭議,因為一些指標表明該股目前的交易價格相比其歷史倍數存在溢價。此外,標的期權市場近期錄得異常交易量,反映出活躍的對沖行為以及對短期價格走勢的分歧。投資者還在密切關注潛在風險,包括出口管制動態變化下對中國市場的高敞口,以及近期內部人士的減持行為。然而,對下一代半導體設備的壓倒性結構性需求主導了交易,多方力量壓倒了對短期估值的擔憂,推動股價進一步走高。
拉姆研究(LRCX)技術分析
拉姆研究 (LRCX) 技術面來看,MACD(12,26,9)數值7.671,處於買入狀態,RSI數值65.588處於中性狀態,Williams%R數值24.712處於買入狀態,注意關注。
拉姆研究(LRCX)媒體輿情
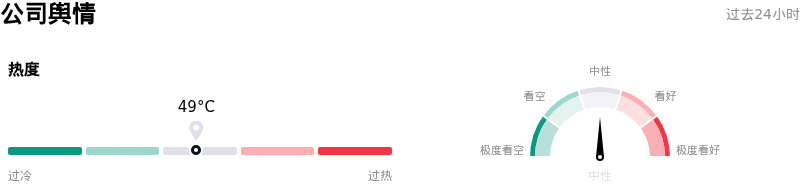
拉姆研究 (LRCX) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
拉姆研究(LRCX)基本面分析
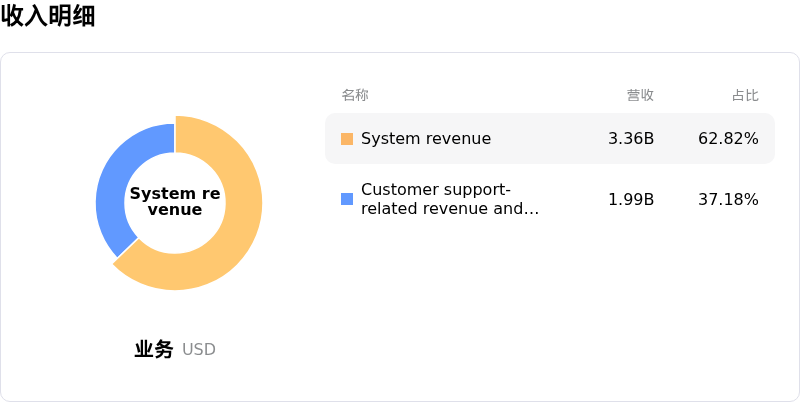
拉姆研究 (LRCX) 處於科技設備行業,最新年度營業收入$18.44B,處於行業12,淨利潤$5.36B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$325.89,最高價為$420.00,最低價為$213.00。
關於拉姆研究(LRCX)的更多詳情
公司特有風險:
- 預計出貨量增速放緩: 市場對系統出貨量增速急劇放緩產生了結構性擔憂。由於NAND閃存和中國邏輯芯片市場的周期性降溫,預計該增速將從2025年的82%驟降至2026年的僅3%,從而對短期內的總營收增長構成威脅。
- 中國市場面臨嚴峻的地緣政治和貿易限制: 由於中國市場佔其總營收的約34%至35%,Lam極易受到美國擴大出口管制和設備出貨限制的影響——例如近期對向中國華虹出貨的限制——這可能導致其在該地區的市場份額遭受永久性損害。
- 重要客戶面臨氦氣供應鏈風險: 有報道稱,中東衝突可能引發韓國氦氣出口中斷,這威脅到Lam最大客戶三星和SK海力士的晶圓製造進度;由於氦氣是晶圓廠運營中不可替代的冷卻劑,任何短缺都將直接削弱對Lam刻蝕和沉積設備的需求。
- 估值高企背景下內部人士減持: 一份 Form 4 申報文件顯示,董事 Eric Brandt 減持了 54,500 股股票,套現超 1910 萬美元,這加劇了市場對短期估值見頂的擔憂,而此時該股的滾動市盈率已超過 73 倍,處於極高水平。
原文鏈接