鳳凰網財經《IPO觀察哨》
八年五闖IPO,菊樂股份的上市之路堪稱「馬拉松」。
創始人離世後,女婿完成權力交接,具有跨國企業背景的女婿高朝暉正式接掌帥印,主導公司戰略與資本運作。
然而,這位新掌門人帶領公司叩開北交所大門之際,遞交給市場的卻是一份充滿矛盾的成績單——賬上躺着近10億現金卻要上市募資,常溫產線滿負荷運轉但低溫產能閒置近半,研發費用率常年不足0.3%卻要募資升級研發中心。
帶着「雙低」硬傷過會的菊樂股份,究竟是區域乳企突圍的樣本,還是一場為了上市而上市的戰略搖擺?
八年五闖 IPO,創始人離世後女婿正式接掌帥印
菊樂股份上市之路頗為坎坷,2017年首次衝刺深交所中小板主動撤回,2019年、2020年、2023年三度IPO折戟,直至2026年轉戰北交所才成功過會。上市關鍵階段,企業完成核心管理層代際更替,深耕公司十餘年的高朝暉正式接任董事長,全面執掌企業經營與上市進程。
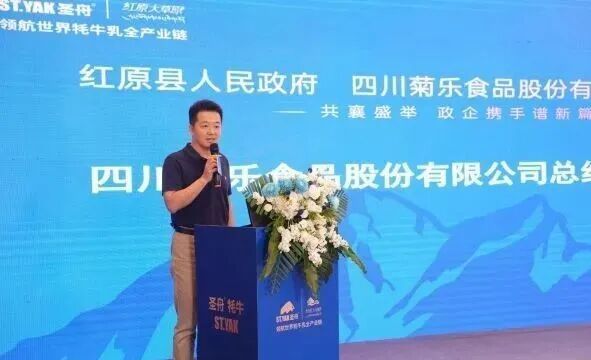
現任菊樂股份董事長、總經理高朝暉,1972年出生,美國國籍、持有中國永久居留權,碩士學歷,擁有資深跨國企業技術管理與戰略諮詢背景。早年曾任職IBM、波士頓諮詢等知名企業,具備成熟的企業運營與戰略規劃能力。2011年5月正式加入菊樂體系,歷任董事、總經理、集團董事長等核心職務;2025年10月原創始人童恩文逝世後,正式接任股份公司董事長,全面統籌公司生產經營、渠道拓展、產能擴建及IPO整體工作,至今已在菊樂體系深耕15年。
高朝暉為公司實控人童竹的配偶,童竹為加拿大籍,擁有羅兵咸永道財會從業背景,不參與公司日常經營管理,僅通過直接及間接方式合計控制公司73.35%表決權,公司日常經營、戰略擴張及資本運作均由高朝暉主導負責。
不過,由高朝暉團隊主導的本次5.52億元IPO募資方案,存在多處邏輯矛盾。
研發費率僅0.3%、低溫產能閒置近半,菊樂股份帶「雙低」闖關北交所
八年五輪IPO申報期間,菊樂股份的募資規模與投向規劃歷經多次大幅調整,從早期小幅產能技改、中期激進的全產業鏈重資產佈局,收縮至本次聚焦單一基地擴產,整體戰略規劃搖擺性較為顯著。
基本面層面,公司近年業績穩步增長,支撐其持續衝刺上市:2025年營收16.94億元,按年增長3.2%;歸母淨利潤2.91億元,按年大增25.16%。2026年一季度延續高增態勢,營收4.52億元、按年增長17.12%,歸母淨利潤8459萬元、按年增長29.5%,盈利增速持續跑贏營收。
2017年首次IPO擬募資4.85億元,核心投向產能技改、營銷及研發升級項目;2019年、2020年兩次申報將募資規模微調至5.59億元,項目結構基本保持穩定。2023年第四次申報迎來最大幅度調整,募資規模大幅飆升至13.63億元,較此前翻倍增長,新增奶牛養殖、省外大型生產基地等重資產項目,意圖打通種養、生產、銷售全產業鏈,推進全國化佈局。
2026年轉戰北交所申報IPO後,公司大幅收縮募資規模至5.52億元,較2023年激進方案近乎腰斬,並徹底砍掉上游奶牛養殖等重資產項目,募資投向全面迴歸終端乳品生產、品牌與渠道運營。
本次IPO具體募資投向為:2.78億元用於溫江乳品生產基地改擴建(佔募資總額超50%)、1.79億元用於營銷網絡升級、0.55億元用於研發中心升級、0.38億元用於信息化系統建設。
在募資規劃反覆變更、戰略搖擺的背景下,公司在現有低溫產能持續閒置的前提下逆勢新增低溫產能,成為本次IPO審核的核心爭議點。
公開數據顯示,2023年至2025年,公司低溫產品產能利用率分別為54.47%、53.46%、53.56%,連續三年長期低於60%,現有低溫產能持續低效閒置、未能充分釋放。
在此背景下,公司仍募資新增低溫產能,產能消化合理性備受質疑。與之形成鮮明對比的是,公司常溫產品產能利用率常年維持90%以上,產能飽滿、供需格局穩定。
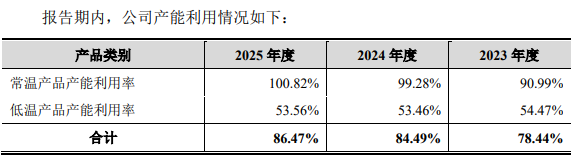
針對監管問詢,菊樂股份解釋稱,低溫產能利用率偏低,主要受早期冷鏈體系不完善、省外市場拓展不及預期影響,未來將通過渠道下沉、新品迭代、消費擴容消化新增產能。
除低溫擴產爭議外,公司「手握充裕自有資金仍上市募資」的行為,進一步放大市場質疑。截至2025年末,菊樂股份貨幣資金及交易性金孖展產合計近10億元,資產負債率31.5%,財務結構極為穩健。2023年至2025年,公司經營活動現金流淨額分別為3.22億元、3.41億元、3.56億元,現金流持續充裕,三年累計現金派息9711萬元,完全具備依靠自有資金開展產能擴建、項目升級的能力。
除此之外,本次0.55億元研發中心升級募投項目,成為本次IPO的另一大爭議點。財報數據顯示,2023年至2025年,公司研發費用分別為474萬元、515萬元、509萬元,研發費用率常年在0.3%左右,遠低於乳企行業平均水平,在賬面資金充裕、完全具備自主研發投入能力的前提下,公司長期並未加大研發開支,反倒依託上市募集資金推進研發升級項目,合理性備受市場質疑。