炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:財經讀數
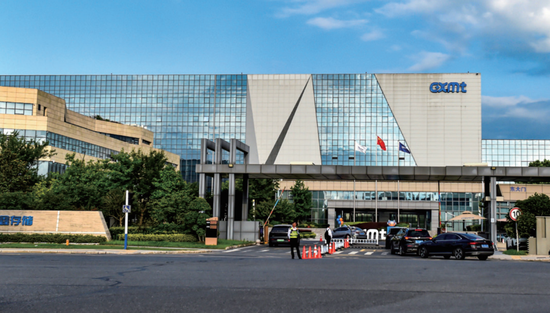
合肥國資、公司九輪孖展及在IPO戰投階段接力的各方資本、以朱一明為代表的公司創始團隊,成為長鑫科技背後最重要的三方股東,其通過「資本+技術」共贏模式,助力長鑫科技走至今時今日
文|《財經》研究員 康國亮 記者 張建鋒
編輯|楊秀紅
7月27日,備受市場矚目的科創板史上最大IPO(首次公開募股)長鑫科技正式上市,市值直接衝上3萬億元,一舉成為A股市場市值最高的上市公司,同時也成為A股有史以來市值最大的科技公司。
長鑫科技的創立背景始於一個代號為「506」的國產DRAM(動態隨機存取存儲器)造芯計劃,意在打破國際市場美、韓存儲巨頭的長期壟斷,實現國產存儲芯片突圍。在合肥國資出錢、兆易創新董事長朱一明出技術的合作模式下,雙方一拍即合。其後,長鑫科技在研發、擴產過程中又獲得了數十家投資機構真金白銀的注資支持。從2018年天使輪到2025年6月,長鑫科技完成九輪孖展,累計孖展數百億元。到招股書籤署日,其背後站着60名股東。經過長達十年的耐心孵化與陪跑,它們共同託舉並造就瞭如今這家國內第一、全球第四的國產DRAM芯片巨頭。
隨着長鑫科技順利登陸資本市場,最早、最堅定重倉的合肥國資,公司九輪孖展及在IPO戰投階段接力的各方資本,以朱一明為代表的公司創始團隊,成為長鑫科技上市盛宴背後最重要的三方股東。
其中,最早重倉長鑫科技,也是最大出資方的合肥國資成為最大贏家,預計浮盈超萬億元,相當於合肥市2025年GDP(國內生產總值)的70%,地方政府扶持硬科技的合肥模式也成為業界的標杆性案例。長鑫科技的創始團隊也迎來人生中的高光時刻。包括長鑫科技創始人、董事長朱一明在內十名董事、高級管理人員人均身家上億,按照長鑫科技上市首日收盤價計算,朱一明身家更是達到779億元。同時,通過實施兩期員工持股計劃,長鑫科技將股份累計授予6760人次,覆蓋公司管理人才、業務骨幹、核心技術人員及生產一線關鍵崗位員工等,不少員工已藉助長鑫科技上市成為千萬富翁。
除合肥國資及創始團隊外,長鑫科技的其他股東也均收穫頗豐。IPO前,長鑫科技有60名股東,既有國家大基金二期、國調基金二期等國家隊,又有阿里、騰訊、小米等產業資本,還有國壽投資、人保資本等保險資金以及燕創資本、招商局資本、恒旭資本等市場化投資機構。在IPO階段長鑫科技又獲得了30家戰略投資者的鼎力支持。其中,阿里系通過參與多輪孖展與戰略配售,合計持有超30億股,持股比例約為4.51%,上市首日持股市值接近1500億元。
在7月27日上市的前一晚,長鑫科技在上海舉辦了一場名為「長鑄十年、鑫啓未來」的上市前答謝酒會,據現場人士觀察,約有包括戰略投資者、產業合作伙伴等300餘名嘉賓參加,朱一明現場回顧長鑫科技創業歷程,感慨公司創立之初與國際巨頭存在巨大技術鴻溝,依靠長期資本支持、海內外技術團隊持續攻堅,最終實現中國大陸DRAM規模化量產突破,並向耐心陪跑十年的長鑫股東表達感謝。
「整場晚宴氛圍很熱烈,參會股東很多,大家都充分認可長鑫十年攻堅取得的發展成果,看好公司後續發展空間,也對上市後的資本市場表現充滿期待。」一位參加晚宴的人士告訴《財經》。
「合肥國資‘長期陪伴、投早投硬、產業協同’的扶持模式,是地方國資支持硬科技發展的標杆樣本。非常貼合當下中國資本市場高度提倡的‘科技-產業-資本’良性循環,助力科技創新,推動中國經濟高質量發展的資本市場邏輯。」長江商學院金融學教授、高層管理教育項目副院長周春生對《財經》表示,合肥國資以科技自主自強為核心目標,願意伴隨企業走完完整產業周期,這種「耐心資本」是硬科技企業最稀缺的資源。
「國壽投資在2020年行業處於周期底部時開始佈局,A輪投後估值僅300多億元,多年下來,這筆投資收益表現十分可觀。我們始終圍繞國家產業政策與科技扶持導向,設立科技創新基金和雙碳科技基金,重點佈局硬科技領域。可以說投資長鑫科技是趨勢的發軔,整個保險金融行業已經充分理解並主動切換到了支持硬科技發展的主航道上。」中國人壽旗下的國壽投資參與了2020年長鑫科技A輪孖展,一位了解情況的國壽投資相關人士對《財經》表示。
合肥國資重倉
長鑫科技能夠創立併成長為如今的國內第一、全球第四的國產DRAM芯片巨頭,離不開其此前多輪孖展中的IPO前股東支持,尤其是合肥國資,持股最早且最多。
「存儲芯片是典型的資本密集、技術密集和長周期產業,早期投入大、量產爬坡時間長,單靠短周期資金很難承擔從0到1的全周期風險。合肥國資在長鑫發展過程中發揮的作用,不只是出資,更重要的是提供長期、連續的資本支持,並協同孖展、人才和產業鏈資源,幫助企業跨過早期建設和量產爬坡階段。」耀途資本創始合夥人楊光對《財經》表示。
回顧長鑫科技的創立歷程,2016年6月13日,由合肥國資旗下的合肥產投出資144億元、朱一明旗下的兆易創新出資36億元,合計出資180億元作為長鑫科技一期建廠啓動投資,長鑫科技由此正式成立。其後,合肥國資在長鑫科技創立後一路注資扶持,助力長鑫科技投入巨資進行DRAM芯片研發及擴產。粗略估計,截至IPO發行後,合肥國資通過合肥清輝集電(持有130.4億股,持股比例19.5%,第一大股東)、合肥長鑫集成(持有70.48億股,持股比例10.54%,第二大股東)、合肥產投壹號(持有11.11億股,持股比例1.66%,第七大股東)、合肥建長股權(持股9.013億股,持股比例1.35%,第十一大股東)、合肥產投高成長(0.38億股,0.057%)等多家主體合計持有長鑫科技約221.38億股,合計持股比例約為33.1%,是長鑫科技背後最大持股主體。
隨着長鑫科技順利實現IPO,合肥國資經過十年的陪跑,終迎來收穫期。按照長鑫科技上市首日收盤價49元/股計算,合肥國資持有的長鑫科技股份市值超過了1萬億元,達到10847.6億元。
值得注意的是,根據官方數據,合肥市2025年全年的GDP約為14210億元。這意味着,僅對長鑫科技一筆投資獲得的收益,就約相當於合肥市一年GDP的70%。
在長鑫科技上市當晚,作為合肥國資所屬三大平台公司之一的合肥產投集團發文,對長鑫科技上市進行了表態。合肥產投集團表示,2016年,在合肥市委、市政府決策部署下,合肥產投集團投資長鑫科技,助力其成長為中國規模最大、技術最先進、佈局最全的動態隨機存取存儲器研發設計製造一體化企業。未來合肥產投集團將一如既往地支持長鑫科技發展,共同助力合肥市打造具有全球影響力的集成電路產業高地。
「合肥地方國資以長期耐心資本入局長鑫科技、陪伴硬科技從0到1成長,是國內地方產業招商與科技自主戰略結合的典型範式。」樸拙資本執行合夥人苗天一對《財經》表示,地方國資跳出短期財務回報訴求,以城市產業集群建設、供應鏈安全為核心目標,承擔存儲製造重資產、長周期、高虧損的早期風險,彌補市場化財務資本不敢投、熬不住長周期研發爬坡的短板。但該模式也對地方財政、產業研判能力提出極高要求。
「合肥國資模式核心在於摒棄短期逐利思維,以‘耐心資本’角色陪伴企業跨越技術研發、產能爬坡等高風險周期。不同於簡單輸血,合肥通過精準篩選賽道、綁定產業鏈資源、分階段動態注資,既保障了資金效率,又避免了行政干預市場定價。」南開大學金融發展研究院院長田利輝對《財經》表示,這一模式成功的關鍵,在於將國資定位為「戰略投資者」而非「控股股東」,尊重企業市場化運營,同時通過產業協同放大技術溢出效應。
不過,各方專家亦提醒,合肥國資的投資模式不能簡單複製。
「地方國資支持硬科技有其必要性,但這種模式成立有幾個前提。政府更適合做耐心資本和產業生態的組織者,技術路線、產品和經營決策仍要交給專業團隊,並接受客戶和市場檢驗。能否複製,不在於照搬資金和政策,而在於當地有沒有產業基礎、專業決策能力、匹配的人才儲備以及陪伴企業穿越周期的能力。否則,也可能演變為同質化招商和重複建設。」楊光表示。
田利輝也提醒,需警惕盲目複製合肥模式的風險,硬科技投資需匹配地方產業基礎與專業研判能力,若缺乏技術理解與退出機制設計,易陷入「只投不退」困局。合肥經驗啓示我們,地方國資應做產業生態的「建築師」,而非簡單「金主」。
周春生同樣認為,合肥模式儘管存在諸多優勢,但複製難度極高。投資有風險,如果失敗造成損失,問責邊界該如何確定?如果盡職免責容錯機制不到位,難以造就敢擔風險的國資投資者,過於強調容錯,又難免帶來道德風險。
「合肥模式從京東方開始起步,持續了十年時間,多數地方政府很難十年堅持做同一件事,並不是單純燒錢就能做成,因此很難被其他地方複製,未來城市產業發展會出現分化,基礎好的城市會越來越強。」一位投行人士告訴《財經》。
各方資本接力
事實上,雖然在合肥國資的鼎力支持下,長鑫科技項目得以啓動。但作為一個需要持續燒錢的重資產存儲芯片行業,尤其在前幾年周期低谷,全行業大面積虧損時,單靠合肥國資並不足以推動這個國產造芯計劃成功突圍。長鑫科技能夠成功登陸資本市場,背後離不開數十家機構和產業資本在其後數輪孖展中的支持。
據了解,長鑫科技自2018年開始啓動天使輪孖展,到2025年6月上市前的最後一輪孖展,長鑫科技八年間共計完成了九輪孖展,累計孖展規模達數百億元。IPO前,長鑫科技共計有60家股東。其中,包括了國家大基金二期、國調基金二期等國家隊、阿里、騰訊、小米等產業資本、國壽投資、人保資本等險資以及燕創資本、基石資本、恒旭資本等市場化投資機構。

值得注意的是,長鑫科技IPO前的孖展大部分為國資系機構。「在長鑫科技孖展早期,不少國資系機構響應國家投硬科技的號召,在長鑫科技尚處虧損之際堅定入局。如今來看,結果證明,彼時的投資是完全正確的。」一位業內人士對《財經》表示。
中國人壽旗下的國壽投資於2020年參與了長鑫科技A輪孖展,截至IPO前,國壽投資持有長鑫科技4.76億股股份,佔IPO前總股本比例0.79%。一位了解情況的國壽投資相關人士對《財經》講述:「即使當時最大膽的設想與現在的盛況也相去甚遠,以目前的市價,這是一筆近50倍收益的投資。」
談及彼時投資長鑫科技的背景,該國壽投資相關人士對《財經》表示,「當時國家已經明確提出金融支持實體經濟的政策,硬科技賽道成為重點扶持方向。彼時,國內芯片產業處於從0到1的建設過程,自主可控的產業訴求非常突出。當時國內能夠攻堅DRAM芯片領域的企業十分稀缺,長鑫科技在合肥市政府的大力支持下,已經穩定運營四年,積累了紮實的技術沉澱和量產經驗,充分得到市場驗證。國產替代的巨大訴求疊加產業發展機遇堅定了投資信心。」
「2021年,在DRAM市場長期被國際巨頭壟斷、半導體國產化前路尚不明朗的背景下,我們在寧波縣市區國資、當地民營資本等支持下毅然選擇重倉支持長鑫科技,投資13.2億元,這也是我們公司有史以來最大的一筆投資。」2021年參與長鑫科技B輪孖展的寧波燕創合夥人、投資負責人郭成威對《財經》表示,「支撐這一決定的,正是我們對長鑫科技作為實現國產DRAM從無到有歷史性突破的前行者身份的高度認可。」
談及投資長鑫科技的具體原因,郭成威給出了四點理由:一是DRAM芯片市場空間廣闊;二是長鑫科技是國內少數實現通用DRAM規模化量產的企業,存在重大國產替代機遇,疊加國家及地方產業資本加持,契合其硬科技長期投資的思路;三是長鑫科技具備硬核的技術與產業化實力,商業化路徑清晰;四是公司治理架構設計合理、經營管理團隊能力強,合肥國資、國家大基金等支持以朱一明為首的核心技術、經營團隊搭建了兼具政府投資背書及市場化經營能力的治理架構,實現了產業引導和市場機制優先的良好結合。
2021年參與長鑫科技B輪孖展的招商局資本表示,招商資本2021年戰略性投資長鑫科技,並通過持續的資本與產業資源賦能,助力長鑫科技突破關鍵技術、加速產能提升。招商資本將與長鑫科技共同推動其先進產能擴張和下一代存儲技術研發攻堅,不斷鞏固長鑫科技在全球的產業競爭地位。
券商系資本華安證券私募股權子公司華安嘉業通過專項基金直投+母基金的方式投資長鑫科技。其表示,「華安嘉業立足國家半導體自主可控戰略與安徽本地產業集群優勢,通過長跑式陪伴助力長鑫科技穿越行業周期,既有力支持了國產DRAM產業突圍,也實現了基金價值與產業價值的雙重兌現。」
長鑫科技上下游產業鏈上相關產業資本亦紛紛投資長鑫科技。
其中,阿里系是長鑫科技最大的外部投資機構之一,旗下阿里雲計算在上市前最後一輪Pre-IPO輪孖展中,其以2.63元/股的價格投入61億元,是該輪最大的產業投資方。IPO後阿里雲計算持有23.19億股,持股比例為3.47%,是長鑫科技第六大股東;同時,阿里網絡持有6.76億股,持股比例1.01%。此外,阿里系還通過旗下阿里雲飛天參與了長鑫科技IPO階段的戰略配售,獲配0.18億股,阿里系合計持股數達到30.13億股,持股比例約為4.51%。按上市首日收盤價49元/股計算,阿里系持有市值達到1476億元。
「長鑫科技作為全球近十年唯一實現規模化量產的新晉DRAM廠商,打破了海外廠商的技術壟斷,其技術稀缺性、車規級存儲與智能汽車產業鏈的協同價值,是恒旭敢於重倉的核心邏輯。」2021年參與長鑫科技B輪孖展的恒旭資本表示。恒旭資本系上汽集團(國有企業)旗下通過市場化改制成立的私募股權投資機構。
進入到IPO階段,長鑫科技又獲得了30家戰略投資者的鼎力支持,鎖定期12個至36個月。其中,國家隊主要代表,全國社保基金理事會旗下36個產品認購75億元,國調基金二期認購1億元,國家隊合計認購76億元,佔戰略配售總額的五成以上。人保財險、中國人壽、中郵人壽、泰康人壽等大型保險資金也均在列。長鑫科技的戰投還包括了多家產業鏈夥伴,包括中微半導體、拓荊科技、瀾起科技、滬硅產業等半導體公司。下游終端的產業鏈戰略合作企業亦參與其中,如阿里雲飛天、上海灝裕信息(騰訊)、深圳三快網絡(美團)等互聯網公司;武漢壹捌壹零(小米)、傳音控股等消費電子公司;蔚來動力、奇瑞汽車等汽車企業。
其中,蔚來動力認購1.58億元,鎖定期18個月。據了解,蔚來工廠也位於合肥,距長鑫科技工廠僅數百米,其是長鑫科技DRAM基石戰略合作伙伴,雙方將就現有車規級LPDDR4X、LPDDR5X產品開展戰略合作。7月26日晚,蔚來汽車創始人李斌現身長鑫科技IPO前答謝晚宴現場,談及與長鑫科技的合作時表示,「目前合作進展順利,與長鑫科技的合作有助於穩定蔚來的供應鏈穩定性。」
創始團隊主導
除了合肥國資及各方資本,長鑫科技背後還有一支重要的股東力量——以朱一明為核心的創始團隊。在公司股權分散、無實際控制人的股權結構下,他們擁有公司的經營主導權。
截至IPO前,包括朱一明在內的10名董事、高級管理人員,合計持有公司20.12億股,持股數量均超380萬股。
根據招股書顯示,長鑫科技上市前實施過兩期員工持股計劃。在第二期,長鑫科技董事會授予朱一明15.36億股股份,作為表彰其十年攻堅國產DRAM產業的貢獻,授予成本僅0.108元/註冊資本。
其中,朱一明合計持有15.9億股,公司董事、總裁、核心技術人員曹堪宇持有2.12億股,公司執行副總裁朱文菊持有0.53億股,三人持股數量分居前三。按上市首日收盤價49元/股計算,上述十人持股市值接近986億元。朱一明個人持股市值達到779億元。同時,朱一明主動承諾,在長鑫科技上市後滿三年的十個自然年內,將手中持有的7.68億股用於員工激勵,以激勵公司核心骨幹。
公開資料顯示,朱一明於1997年畢業於清華大學物理系,畢業後赴美國紐約州立大學攻讀電子工程碩士,隨後進入硅谷從事存儲器芯片開發工作。2005年朱一明回國創立存儲芯片設計公司兆易創新。2016年在合肥國資支持下創立長鑫科技,並於2018年辭去兆易創新總經理職務,專注長鑫科技發展。
在長鑫科技創立之初,國內DRAM產業一片空白。三星電子、SK海力士、美光科技三家海外巨頭已經邁入10納米級DRAM規模化量產,而長鑫科技僅能依託奇夢達遺留的老舊技術框架起步,工藝存在兩代以上代差。朱一明帶領長鑫沒有選擇循序漸進迭代,而是採取「跳代研發」路線,直接完成了從第一代到第四代工藝技術平台的量產。
「長鑫項目之所以能成功,除了國產替代機遇等天時地利,還有一個更重要的因素,就是人。以朱一明為代表的企業家精神對長鑫科技發展至關重要。不管是戰略眼光、奉獻精神,還是關鍵節點的戰略抉擇,深刻影響長鑫的快速起步與發展。」前述國壽投資相關人士對《財經》表示,在長鑫發展早期,朱一明就高度重視知識產權,依託奇夢達相關IP(知識產權)起步,早早佈局了大量防禦性專利,這一步非常關鍵。同時,他還聚攏了一支業內經驗豐富的技術團隊,並且把這批人才穩定留在合肥,這是很難做到的。這些人才之所以願意留下來,依靠的就是朱一明自身的號召力與影響力。長期在人才搭建上投入與深耕,並持續吸引行業頂尖人才加入,這是公司能夠成功非常重要的原因。
「他們非常堅韌,且極具創業初心和激情。團隊核心成員大多深耕行業多年,長期紮根產業一線,深耕DRAM技術攻堅和量產落地。能夠在行業低谷期耐得住寂寞,這份堅守非常難得,是一支兼具技術實力、實幹精神和戰略視野的成熟創業團隊。」該國壽投資相關人士對《財經》表示。
郭成威同樣對《財經》表示,長鑫科技管理團隊令人印象深刻。首先是深厚的產業家國情懷,堅守長期主義,潛心攻堅國產存儲,不計短期得失,定力十足。其次是專業能力過硬,核心成員擁有深厚全球半導體從業背景,技術研發、工廠運營、市場拓展能力兼備。最後是務實坦誠,格局開闊,客觀看待困難風險,重視人才激勵,充分綁定核心團隊。同時保持清醒的追趕者心態,穩紮穩打佈局技術與業務,是值得「戰略性」長期陪伴的實業團隊。
值得注意的是,隨着合肥國資、朱一明創始團隊及數十家機構資本託舉長鑫科技順利上市,公司無實際控制人的問題也被外界所關注。長鑫科技副總裁、董事會祕書袁園在上市路演中提到,公司上市後股權結構將進一步分散,前五大股東持股比例均不超過30%,不存在單一持股比例超過50%的股東,上市後公司仍將保持無實際控制人的控制權架構。
合肥國資、公司創始團隊、機構和產業資本三方誰才能決定長鑫科技今後的最終走向?據了解,作為長鑫科技最大投資方的合肥市國資委與合肥市經開區國資委更多扮演財務投資者的角色,其均表示,不謀求合肥清輝集電和長鑫科技實際控制權。同時,朱一明雖為合肥清輝集電執行事務合夥人,並不能實際控制該公司。
長鑫科技無實控人狀態,與公司第一大股東合肥清輝集電合夥人之間的權利制衡約定密切相關。長鑫科技曾表示,合肥清輝集電的權利制衡機制與合肥兩家地方國資平台秉持「以科技自主自強為目標,不以獲取控制權為目的」的投資初衷相契合,同時體現了對於經營管理團隊經營主導權的重視。
周春生告訴《財經》,長鑫科技「無實控人+國資與創始團隊分權制衡」的治理結構,是大型硬科技國資參股模式創新,本質平衡國資戰略訴求與團隊經營主導權。周春生總結,上述制衡機制優勢在於:國資以資源、信用、戰略託底替代行政干預,創始團隊握牢技術與經營主導權;既立穩國資「壓艙石」,又激活市場「原動力」,規避傳統國企效率損耗。
苗天一告訴《財經》,上述模式具有四個優勢:第一,戰略權與經營權分立,國資錨定產業安全與大額投入,不干涉日常經營與技術路線,保障創始團隊主導權,規避短期政績干擾長周期研發;第二,多層合夥制衡,單一主體無法掌控第一大股東投票權,抑制單邊干預,提升治理市場化;第三,風險收益綁定,國資扛周期底部風險,管理層綁定業績與長期股權收益,形成風險共擔、利益共享格局;第四,合規適配IPO,釐清國資權責邊界,兼顧資產保值增值與科創企業市場化運作。
不過,該機制亦暗藏着風險。周春生總結,存儲行業有強周期等特點,價格調整、產能調度等需快速響應的經營決策,受多方協商共識機制掣肘易貽誤戰機,行業下行期決策效率短板將進一步凸顯;未來行業步入成熟期後,國資保值增值、產業安全訴求,與管理團隊市場擴張、短期業績導向易現階段性衝突,制衡結構有演變為內部消耗的可能,影響治理穩定性。
在苗天一看來,無實際控制人結構,在遭遇惡意併購、外部資本博弈時,缺少防禦中樞,股權穩定依賴各方長期默契;多元主體訴求各異,長效協調抬升治理成本;多層嵌套架構複雜,股權穿透與權責透明難度加大。