智通財經APP獲悉,克而瑞地產研究發文稱,2026年1-7月,全國重點50城市新建商品住宅成交面積約8299萬平方米,累計按年下降10.9%,市場總量延續築底。但總量收縮之下,結構已然改寫。將成交按面積段拆分:剛需佔比下降,改善佔比抬升,構成近三年最清晰的結構主線。
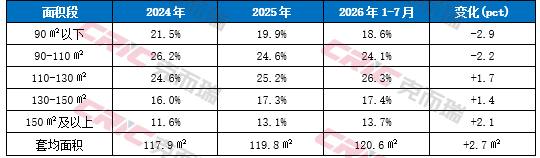
從各面積段成交套數佔比看,改善端穩步擴張:110-130㎡始終是最大的單一成交面積段,佔比穩定在25%-26%左右,2026年達26.3%;150㎡及以上面積段佔比提升最快,由11.6%躍升至13.7%,兩年佔比提升2.1pct。整體來看,110㎡以上戶型佔比持續抬升,從2024年的52.3%升至2026年的57.4%,兩年累計提升5.1pct。
與之對應的是,剛需佔比持續收縮:90㎡以下面積段由21.5%降至18.6%,90-110㎡由26.2%降至24.1%,兩年合計回落約5.1pct,與110㎡以上佔比的提升幅度基本對應,剛需「基本盤」明顯收窄。
表1 全國重點50城市各面積段成交套數佔比變化
數據來源:CRIC中國房地產決策諮詢系統。
需求遷移與被動抬升,大戶型佔比走高的雙重邏輯
需要指出的是,大戶型佔比的抬升包含兩重效應:一是真實的需求偏好遷移,即購房者主動選擇更大面積的產品;二是小戶型成交跌幅更深導致大戶型佔比被動抬升。
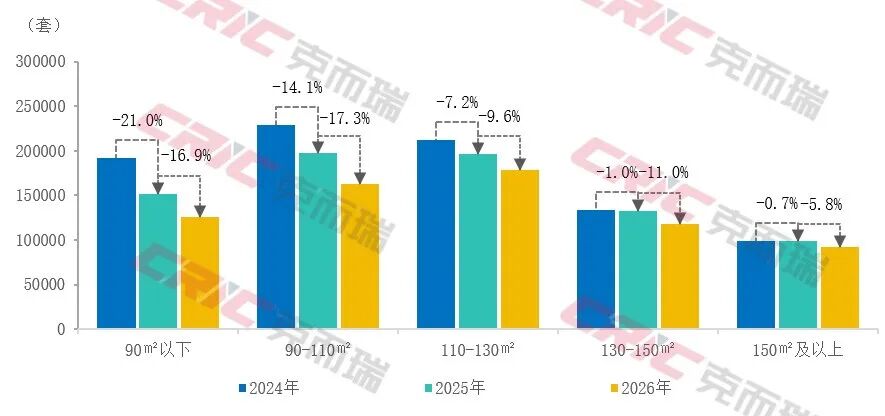
從絕對量來看,2024年至2026年1-7月,全國50城新建商品住宅成交套數從86.7萬套降至67.8萬套,累計下降21.8%。其中90㎡以下從19.2萬套降至12.6萬套,下降約34.4%,降幅最大;其次為90-110㎡,從23.0萬套降至16.3萬套,下降約29.0%;而150㎡及以上降幅最小,從9.9萬套降至9.3萬套,僅下降約6.4%;130-150㎡從13.4萬套降至11.8萬套,下降約11.9%;110-130㎡從21.2萬套降至17.8萬套,下降約16.1%。
圖1 全國重點50城市1-7月各面積段累計成交套數變化
數據來源:CRIC中國房地產決策諮詢系統。
可見,剛需戶型的跌幅顯著大於改善戶型,這是導致大戶型佔比抬升的重要原因。但同時,150㎡以上大戶型的絕對跌幅最小,也在一定程度上反映了高端改善需求的韌性。在市場下行周期中,剛需群體受收入預期下降、就業壓力增大等因素影響,購房意願和能力收縮更為明顯;而改善型購房者往往具備更強的經濟實力和更穩定的收入預期,在政策支持下仍有較強的置換和升級需求。
價格映射「品質定價權」,高端改善溢價顯著
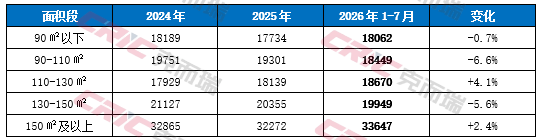
結構變化在價格維度同步顯現。從各面積段的段內成交均價變化來看,2024年至2026年,不同面積段產品的價格走勢呈現明顯分化。90㎡以下小戶型段內均價從18189元/平方米微降至18062元/平方米,基本持平;110-130㎡段內均價從17929元/㎡升至18670元/㎡,上漲4.1%;150㎡及以上段內均價從32865元/㎡升至33647元/㎡,上漲2.4%。90-110㎡段內均價從19751元/㎡降至18449元/㎡,受剛需購買力下滑拖累最重,下降6.6%,跌幅最大;而130-150㎡作為中間改善,雖有一定置換支撐,但相對150㎡及以上(有稀缺/豪宅屬性支撐),產品同質化較高、二線城市供應集中(佔該總量約65%),在以價換量中同樣承受較大壓力。
表2 全國重點50城市各面積段段內成交均價變化(元/平方米)
數據來源:CRIC中國房地產決策諮詢系統。
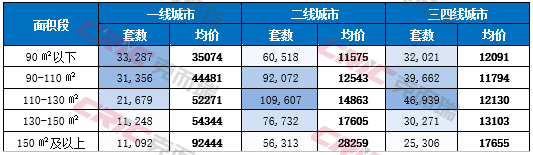
從各面積段價格梯度來看,150㎡及以上產品均價斷層領先,較90㎡以下面積段高出逾80%,其中一二線城市最為顯著,均達到2倍以上,改善型、尤其大戶型產品,正成為房企「品質定價權」的主要載體。
這與「好房子」政策導向高度契合:當剛需收縮、置換改善成為主力,房企紛紛將產品力、得房率、裝標與社區服務向大戶型傾斜,價格梯度由此拉開。
表3 2026年1-7月重點50城市各面積段分能級成交表現(套,元/平方米)
數據來源:CRIC中國房地產決策諮詢系統。
一線城市「階梯改善」,二線、三四線城市「一步到位」、「終改化」
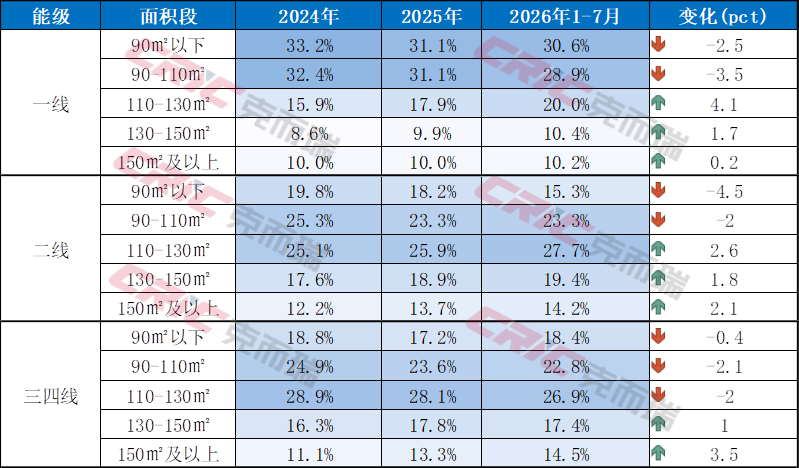
從分能級看,各線城市改善化的路徑明顯分化:一線呈「階梯改善」,二線與三四線更傾向「一步到位」乃至「終改化」,但二線的改善動能遠強於三四線。
一線城市:高房價約束下,呈現階梯式置換改善。
一線城市新房成交結構與二三線城市存在顯著差異。2026年110㎡以上面積段成交佔比僅40.5%,遠低於二線城市(61.4%)和三四線城市(58.8%);90㎡以下佔比高達30.6%,90-110㎡佔比28.9%,合計佔比59.5%,仍佔據市場主導地位。這一結構特徵與一線城市高房價、高人口密度的市場環境密切相關。
但值得關注的是,一線城市改善化趨勢正在加速。一線城市110㎡以上佔比兩年提升6.0pct,增量幾乎全部來自110–130㎡、130–150㎡兩段,特別是110-130㎡佔比從15.9%升至20.0%,提升4.1pct,是各能級中提升幅度最大的。150㎡及以上面積段佔比長期穩定在10%左右。這指向一線客群並非整體「豪宅化」,而是高房價門檻將首置、剛需客群擠出(轉向二手與租賃),留存的新房需求以「賣小買大」的置換家庭為主,需求階梯式上移。
二線城市:改善化趨勢最為突出,「一步到位」特徵顯著。
二線城市是新房成交結構改善化最為顯著的區域。110㎡以上面積段成交佔比兩年提升6.5pct,高於全國平均水平(5.1pct);其中,150㎡及以上佔比從12.2%升至14.2%,提升2.1pct。而90㎡以下佔比周期驟降4.5pct,為各能級最大降幅,說明過渡型小戶型正被直接跳過,新購家庭首次或主力置業即選大面積,「一步到位」特徵顯著;疊加人才引進帶來高購買力群體、存量住房偏小催生置換升級、限購大幅放鬆降低門檻等因素驅動,改善型購房需求釋放更為充分。
三四線城市:大戶型佔比高,但提升幅度有限。
三四線城市呈現出「大戶型佔比高但提升幅度有限」的特徵。110㎡以上面積段佔比(58.8%)與150㎡及以上佔比(14.5%)均處高位,但兩年僅提升2.5pct,遠低於二線(6.5pct)與一線(6.0pct),其中110-130㎡佔比甚至回落2.0pct。這與其房價水平低、購買力可支撐大面積有關;而提升乏力,源於前期改善需求已較多釋放、人口流出導致新增需求不足,市場整體以存量置換為主,結構變化相對緩慢。
表4 分能級各面積段成交套數佔比及變化
三重因素共振:結構改善化是長期趨勢
改善化並非短期周期波動,而是政策、供給、需求三重因素長期共振的結果。
政策端:供給側鬆綁與需求側降檻,共同驅動改善化轉型。
2024年住建部明確提出打造「好房子」發展導向並持續推進,從產品供給端放開層高、得房率、容積率、第四代住宅等規劃設計約束,為大面積高品質住宅落地掃清制度障礙。需求端持續出台一攬子優化政策,全面推行認房不認貸、降首付、降利率、優化限購等措施顯著降低改善置業門檻;地方因城施策,一線放寬多孩及人才家庭限購、二線全面鬆綁、三四線以補貼契稅促置換,共同託舉置換鏈條。
供給端:房企向「改善+高端」賽道切換,從源頭抬升大戶型佔比。
下行周期中,改善型產品客戶購買力更強、價格敏感度更低,去化與盈利表現更優,驅動房企提升產品力與面積段;同時二手房流通性改善使「賣一買一」更順暢,核心城市低容積率地塊佔比提升,亦從土地端支撐大戶型供給。
需求端:住房短缺問題解決後,「住好房」成為主流,置換窗口集中開啓。
2026年城鎮居民人均住房面積已超40㎡,需求從「有沒有」轉向「好不好」;上一輪剛需購房高峯(2015—2018年)按8—10年置換周期,當前正進入換房升級的集中釋放期。