克雷西 傑西卡 發自 凹非寺
這還是我認識的MiniMax嗎?
好能增長,好能商業化啊!
MiniMax最新數據披露,今年8月截至目前,公司ARR(年度經常性收入)已經超過8億美元。而今年2月MiniMax披露的ARR還只有1.5億美元。
對應財報數據,這種增長已經開始印證到真實收入水平上:
2026年上半年,MiniMax收入1.166億美元,按年增長283.1%;半年收入已經超過2025全年7904萬美元;Q2收入較Q1按月增長超過80%。
不過,比收入規模擴大更值得注意的,是MiniMax的收入結構正在迅速變化:
今年上半年,MiniMax的B端收入佔比達到63.4%,到8月進一步升至80%;作為對比,2025年MiniMax的B端收入佔比大約僅有三成。
由此可見,MiniMax的增長重心,已經快速從C端產品轉向企業和開發者了。
收入3倍增長,B端成為主引擎
先看營收水平。
2026年上半年,MiniMax收入達到1.166億美元,按年暴漲283.1%,僅半年就已經超過2025全年7904萬美元的收入規模。
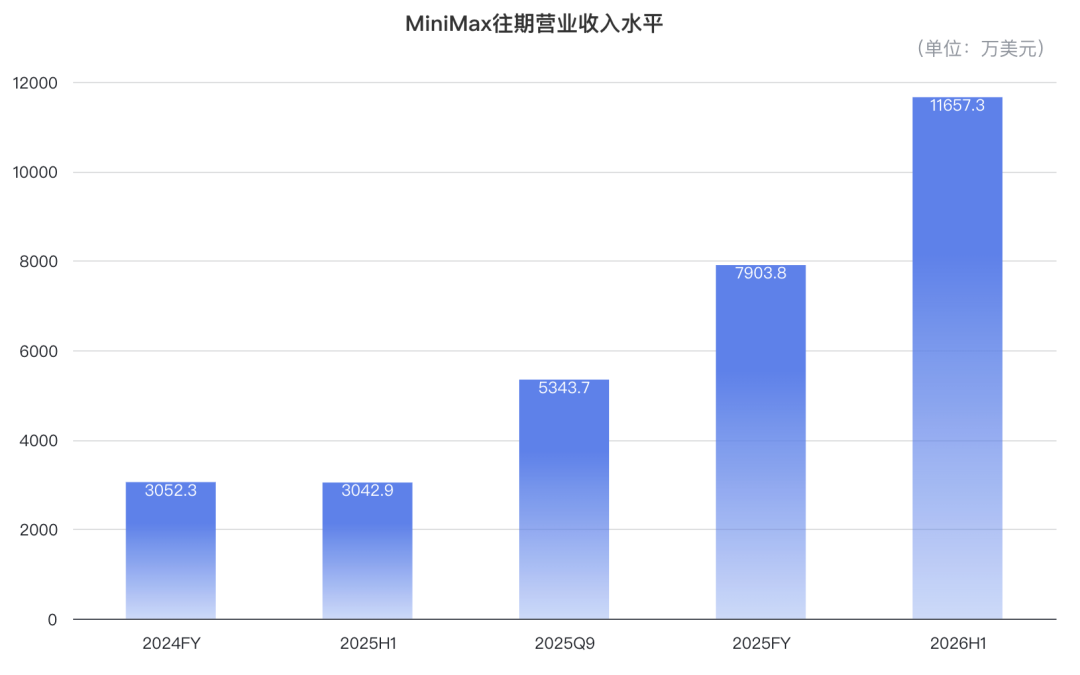
而且增長並沒有停留在按年口徑上,今年第二季度,MiniMax的營收按月一季度又繼續增長了81.8%。
如果繼續往下拆,變化更明顯地出現在收入結構上。
2026年上半年,MiniMax開放平台及其他AI企業服務收入為7393萬美元,按年狂飆703.1%;且這部分收入在總收入中的佔比,也從2025全年的32.8%,提高到今年上半年的63.4%。
按半年報數據計算,相較於2025年上半年,MiniMax 2026年上半年的總收入增加約8614萬美元,其中約6472萬美元來自開放平台及企業服務。
也就是說,約四分之三的新增收入來自B端。
這意味着,MiniMax此前更容易被外界感知的Talkie、海螺AI等C端產品,其實已經不再能完整概括公司的商業化結構。
不過,這一變化並非來自C端業務收縮。
2026年上半年,MiniMax AI原生產品收入仍達到約4264萬美元,按年增長100.9%。
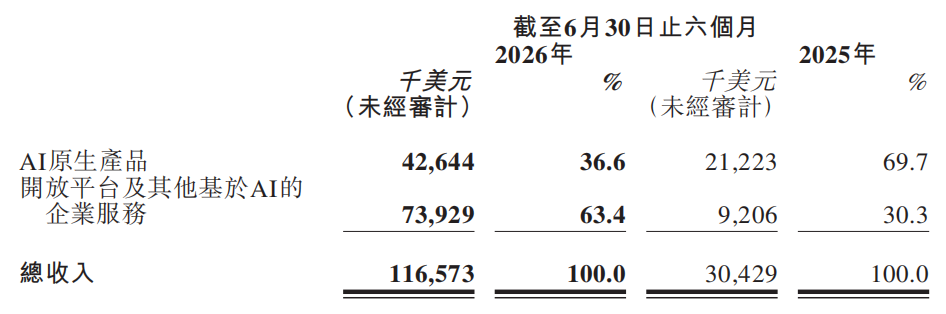
財報將增長主要歸因於用戶參與度提升、付費意願增強,以及海螺AI等產品持續商業化。
換句話說,B端和C端兩條業務線都在增長,只是企業和開發者側釋放需求的速度明顯更快,最終讓B端逐漸成為新增收入的主要來源。
收入規模擴大之外,MiniMax在財務效率上也開始出現一些同步變化。
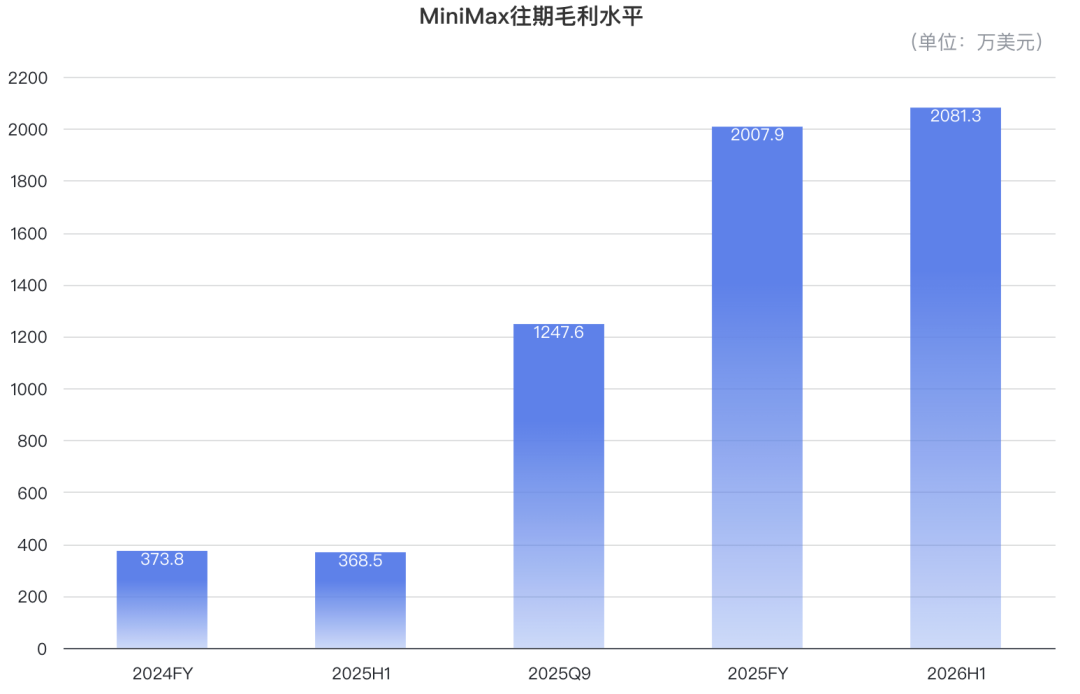
今年上半年MiniMax毛利達到2081萬美元,按年暴漲464.8%;同期毛利率則由去年同期12.1%升至17.9%,財報將其主要歸因於基礎設施效率的提升。
銷售及分銷開支則出現下降,由去年同期3284萬美元降至2697萬美元,按年減少17.9%,主要原因是用戶自然增長策略持續推進,相應減少了推廣開支。
研發層面,MiniMax仍然維持較高投入。
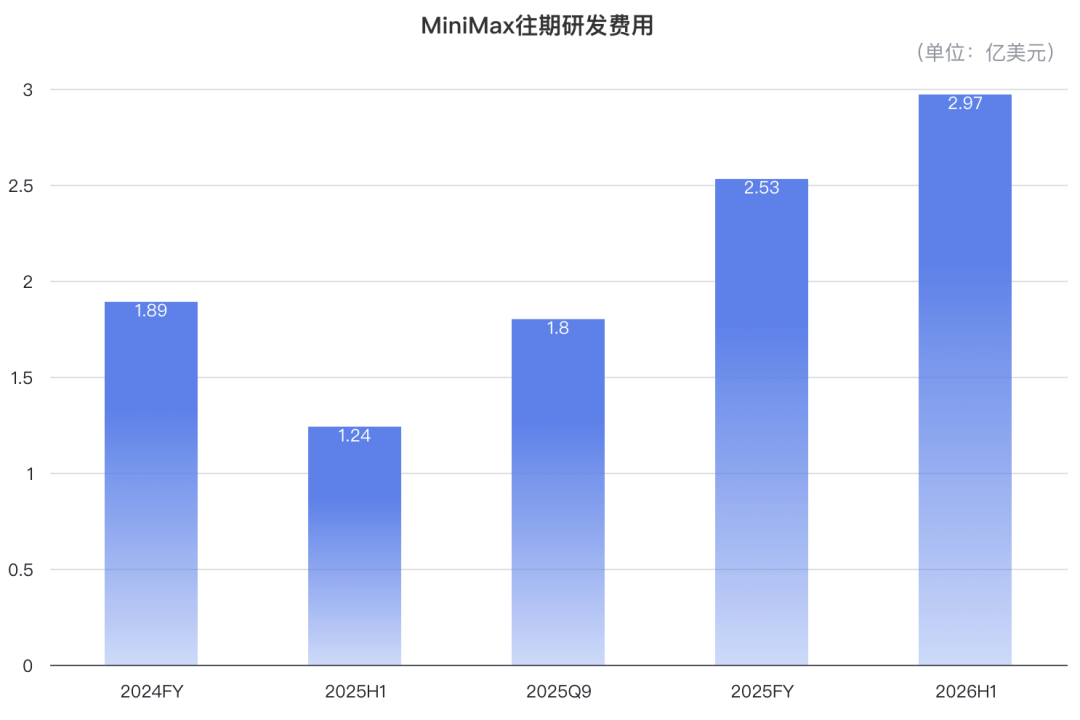
今年上半年,公司研發開支達到2.969億美元,按年增長138.8%,其主要用於基礎模型、多模態能力以及模型訓練相關投入。雖然絕對規模繼續擴大,但其增速已經明顯低於同期283.1%的收入增長。
其實對於基礎模型公司而言,收入增長往往伴隨着模型訓練、推理和基礎設施支出的同步增加。
而MiniMax目前呈現出的狀態,是商業化收入開始以更快速度擴張,同時毛利率、獲客費用等部分效率指標也有所改善。
所以透過這份財報,MiniMax當下呈現出的狀態大致可以概括為:
商業化速度明顯加快,B端迅速成為新增收入的主要來源;與此同時,毛利和部分費用效率繼續改善,而模型研發及基礎設施仍處於高投入階段。
再往前一步,新的問題也隨之出現了——
B端快速成為MiniMax的增長主力,為什麼是現在?
MiniMax靠什麼飆升?
B端業務的崛起,需要結合MiniMax最近的一系列進展來看。
首先是收入增速,進入三季度之後,上半年的增長趨勢仍在延續。
據MiniMax CEO閆俊傑在電話會中透露,今年2月,MiniMax披露的ARR為1.5億美元;到了8月,這一數字已經超過8億美元,半年時間擴大至約5.3倍。
MiniMax的收入結構也已經發生了變化:
去年全年,MiniMax大致還是「三成B端、七成C端」的收入結構;今年上半年已經轉為B端超過六成;到了8月,從ARR結構來看,To B與To C進一步來到約八二開。
再看另一個更接近模型實際使用情況的數據:今年7月,MiniMax的Token消耗量已經達到1月的20倍。
三者同時快速抬升,指向了同一個變化——
MiniMax的模型,正在越來越多進入企業和開發者的真實工作負載,其模型能力正源源不斷地帶來API調用和商業收入。
這些增長不只是因為用戶增多,還有用法的改變帶來的單位用戶消耗量增加,兩個乘數,全在增長。
先說最直觀的用戶數量,到5月,平台上的企業客戶和開發者突破200萬,是去年年底的10倍。
特別是M3模型發布之後,其帶來的能力提升,還在繼續拉動老客戶擴量。
增長的另一頭,是單個用戶的使用程度變得更重了。
以前是人跟AI聊天,現在越來越多是Agent在跟AI打交道,消耗的Token完全不是一個量級。
這也解釋了為什麼由Agent驅動的推理需求增長,顯著快於人類用戶數和消息數的增長。
到了7月,視頻生成模型H3的開源,又給MiniMax的爐竈添上了一把火。
H3開源後,三周之內就獲得了超2400萬次下載,開源社區基於它做出了300多個衍生模型,超過了市場預期。
MiniMax在電話會上表示,H3的表現,改變了先進模型都屬於大廠且走封閉路線的格局。
開源模型讓大量開發者通過開源模型熟悉了MiniMax的技術體系,也在需要雲端服務時轉向了API付費調用,帶來了官方線上服務的使用量的進一步爆發。
需求漲成這樣,MiniMax的模型跟上了嗎?
要知道, Agent工作流跟以前聊天不一樣,每一步都要求模型足夠準,錯一步就可能讓整個鏈條功虧一簣。
幸運的是,MiniMax在6月發布的M3,就是一個模型能力「跟上了」的代表。
它文能查閱資料,武能操作界面,能文能武,開發者纔敢在真實業務場景中接入。
但一邊是模型越來越聰明,一邊是Token消耗越來越多,兩方面都在給計算設施上難度。
於是問題來了——
這麼強的智能,能不能以足夠低的成本持續供給?
更高智能和性價比,不是選擇題
MiniMax當下最強的M3模型,每百萬Token的價格僅1.2美元,比同級模型的中位數(2.2美元)低了一大截。
這麼低的價格怎麼扛得住?
有人會覺得是商業策略,但MiniMax定這個價格的理由,其實異常簡單——因為推理這一環的算力開銷,真的沒有想象那麼高。
不過,這種定價策略,也給MiniMax帶來了一個刻板印象——量大管飽。
這看上去不是什麼壞話,但後面往往還跟着另一句,也就是「智能水平差一截」。
這次電話會上,MiniMax回應了這個問題。
這個刻板印象,很大程度上來源於人們的認知錯位,很多人認為,高智能和高性價比之間,只能二選一。
但在MiniMax看來,兩者並不是互斥關係,他們追求的,不是在智能與成本之間做取捨。
在MiniMax的認知當中,性價比是手段、是路徑,不是目的、不是終點,他們最終要實現的,是更高水平的智能。
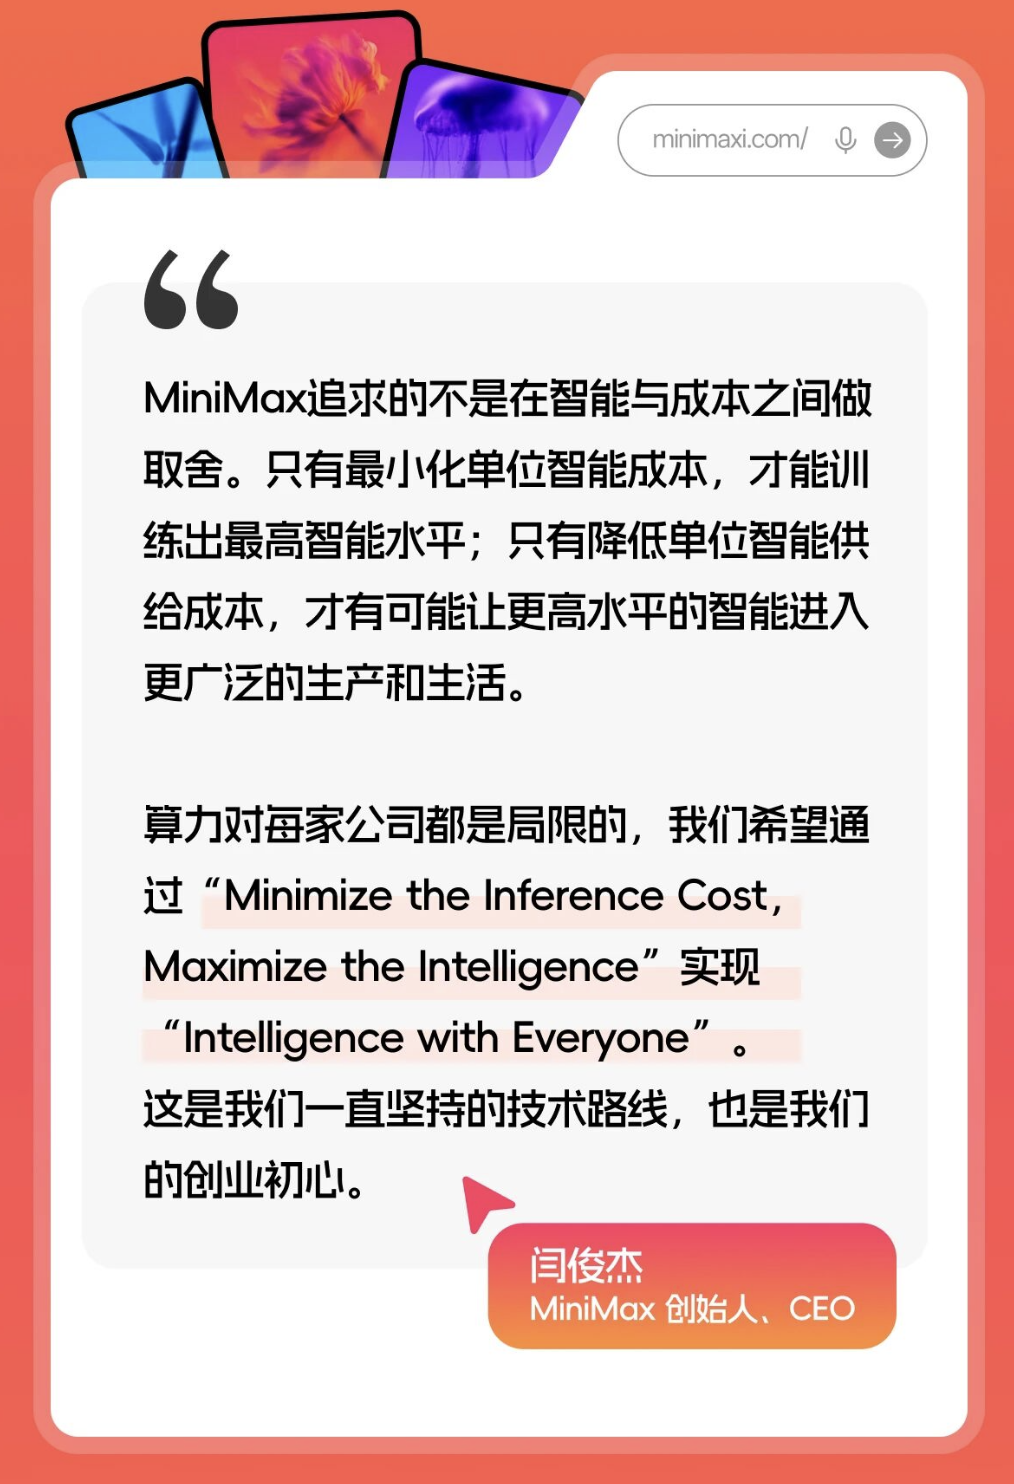
降低單位智能成本,商業和技術兩頭都在受益。
商業上,客戶用同樣的預算,能跑起更多調用和更復雜的工作流,他們纔會願意把模型塞進生產環節。
技術上,同樣算力能跑更多後訓練和實驗,模型迭代才能加速。
兩件事互相咬合、互為促進,模型越強,用量也就更大,收入更多。
收入多了,MiniMax就能投入更多算力,讓推理效率繼續得到優化,讓模型繼續變強,開啓下一輪的正向循環。
當然,這套循環還得靠基礎設施撐住,否則就是無稽之談。
MiniMax是國內最早一批建立規模化基礎設施體系的獨立大模型公司之一,ETTR(Effective Training Time Ratio,有效訓練時間比例)達到97%。
並且有了自建算力,訓練和推理的資源可以混合調度,線上推理流量低谷的時候,空出來的算力直接拿去跑強化學習訓練。
自己建的集群,讓訓練跑得穩、推理成本壓得住,省下來的算力還能喂回後訓練。
由此來看,模型能力、推理效率和基礎設施,這三者的關係已經越來越難被拆開討論。
模型架構決定智能能夠達到的上限,推理和系統優化決定每一單位算力可以產出多少有效智能,基礎設施則決定如此大規模的訓練和推理能否長期、穩定運行。
這也是為什麼隨着大模型逐漸進入Agent和真實生產環境,行業評價模型的維度正在繼續增加。
參數規模和Benchmark仍然重要,但隨着模型能力逐漸轉化成持續運行的工作負載,單位成本能夠產生多少智能、單位算力能夠處理多少Token,以及大規模訓練和推理能否保持穩定,開始成為另一組越來越難忽視的指標。
MiniMax在電話會上給出的判斷也是如此,下一階段競爭的重點,會越來越落到能否選擇有效的技術路徑,以及持續提高把算力轉化為智能的效率。
至於下一階段Scaling繼續往哪裏走,MiniMax的判斷已經寫明:
Minimize the Inference Cost, Maximize the Intelligence.