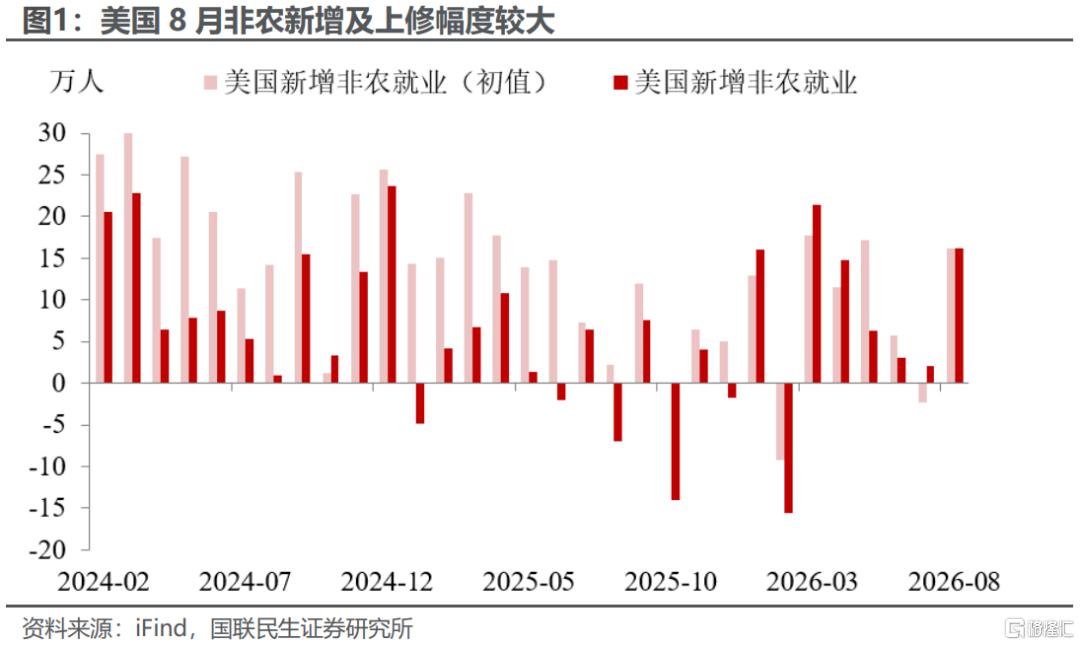
8月美國非農大幅超預期,就業市場的低招聘格局出現階段性修復。8月美國非農新增就業16.2萬,大幅高於預期值5.5萬,同時,6、7兩月合計上修5.5萬,7月由-2.3萬人轉至+2.1萬,修正方向扭轉了此前的下修慣性,就業淨流失的敘事因數據上修推翻。
市場方面,9月加息定價重新向「鷹派」一側傾斜。數據公布前,CME FedWatch顯示9月議息會議加息概率約為52.4%,非農數據既出旋即抬升至60.2%。大類資產市場同步開啓加息定價,美股期貨與黃金同時下挫,美債收益率上行。
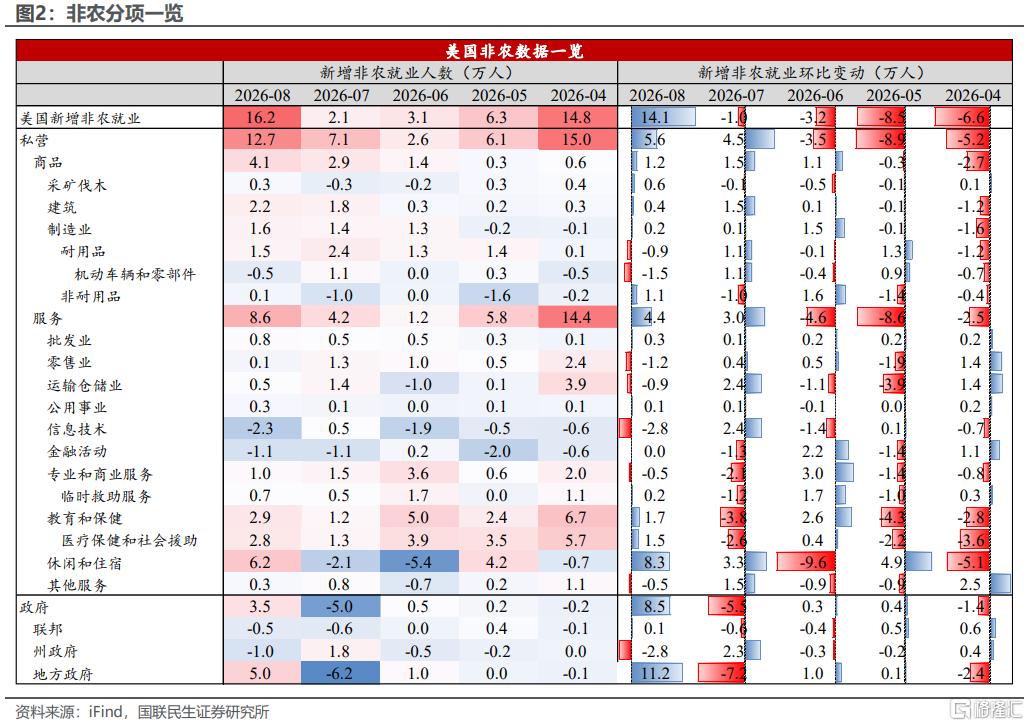
分項角度來看增長引擎高度集中,但並非典型的高附加值部門。食品服務和飲酒場所大增5.9萬,遠超過去12個月月均的1.2萬;地方政府教育貢獻4.2萬,兩者合計已佔當月增量六成以上。製造業延續回升(+1.6萬),自2025年12月低點以來累計增5.8萬。
拖累項同樣突出。醫療保健僅增1.3萬,明顯低於過去12個月月均的3.2萬;信息業裁員2.3萬,其中計算基礎設施、數據處理與網絡託管減0.8萬,AI相關的結構性調整仍在延續。
失業率企穩的質量較此前明顯改善,但薪資延續降溫。失業率4.1%持平於上月,勞動參與率小幅回升至61.6%,此前分母收縮產生的「虛熱」本輪由分子端的實質改善所驗證。時薪按月漲0.3%,按年升3.1%,增速較7月的3.2%進一步放緩,且持續跑輸通脹,居民的實際購買力修復節奏仍偏慢,「工資—物價」的聯動尚未出現回穩跡象。
國聯民生證券認為,從數據持續性看,維持當前政策利率仍是基準情形。本月非農新增16.2萬更像對此前6、7兩月低基數的補償,前12個月月均僅3.1萬,增量又集中於餐飲與地方政府教育,就業擴散的廣度有限。加息的裁決權始終在通脹:7月PCE按年3.7%仍處於相對高位,但時薪按年僅為3.1%,加息所直接影響的需求端並未過熱。
在此背景下,非農能改變的是「勞動力市場是否重新過熱」這一判斷。而薪資的降溫反映出當前的組合併未指向「工資—物價」螺旋的重啓,並不直接構成9月行動的充分理由。疊加中期選舉臨近所抬升的政治成本,以及沃什就任以來言辭表態與實際行動之間始終存在的距離,國聯民生證券維持不加息的判斷,而非農數據相對越強,CPI對於議息會議最終結果的影響權重也會越大,九月即便加息意外落地,也不意味着會有連續加息的基礎,而是聯儲「靴子落地」式的信心重鑄為主。
風險提示:通脹路徑不確定風險;聯儲局超預期轉鷹風險;沃什改革小組成果不確定風險。
注:本文來自國聯民生證券2026年9月4日發布的《8月非農:加息懸念是否揭曉?》,分析師:林彥 S0590525110007;周至臻 S0590126040034