來源:圖蟲
昨晚,美股分化行情,足以讓人刷新認知。
盤前,8月非農就業數據出爐:新增就業16.2萬人,幾乎是市場一致預期的三倍,前值同步上修。數據公布後,9月加息預期快速升溫,美元和10年期美債收益率短線直線拉升。
按照以往的規律,就業數據爆表,會倒逼聯儲局推遲降息甚至重啓加息,對利率高敏的科技板塊,難逃一輪估值殺跌。
但昨晚的實際走勢,把無數交易員看懵了。
三大指數雖整體收跌,但費城半導體指數暴漲了3.5%,AI算力鏈、芯片設備、存儲芯片等硬科技集體井噴,多隻龍頭升逾5%;與此同時,蘋果、微軟反而跌了2%以上。
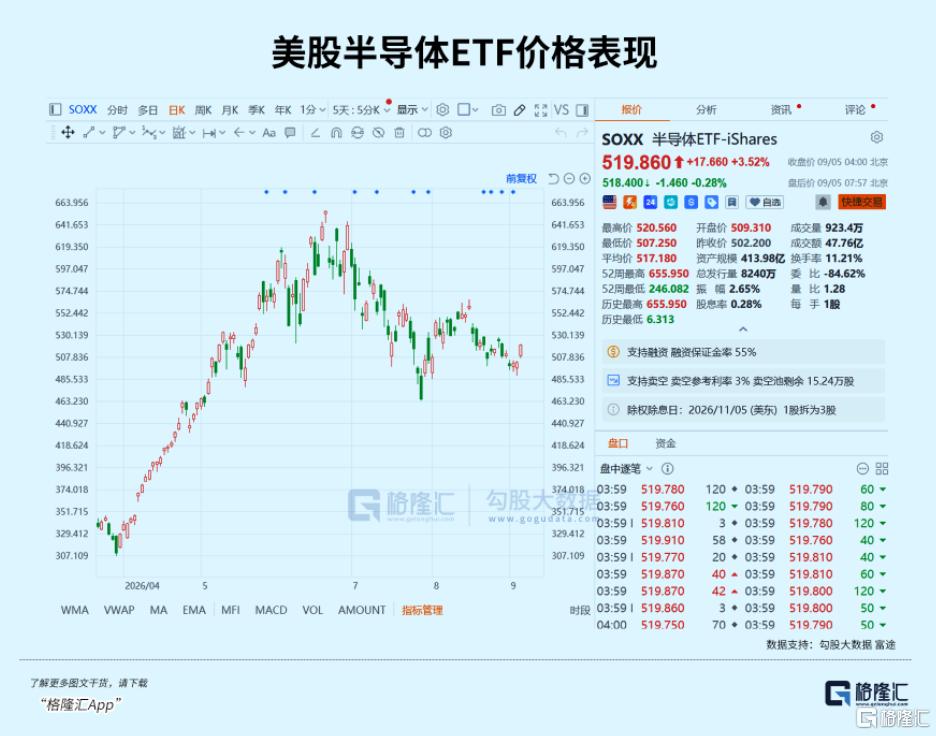
同一個科技板塊,內部卻冰火兩重天。
加息概率在攀升,硬科技在狂歡。這套反常識的行情,到底在交易什麼?
01、真正的信號
要搞懂昨晚的行情,得先搞清楚市場之前最怕什麼。
過去半年,壓制科技股的一直是兩個「最壞劇本」:
第一個是衰退。
2026年上半年,非農數據多個月份錄得負值,製造業PMI一直在榮枯線下面趴着,市場一度把「硬着陸」當作基準情景來定價。
衰退之所以可怕,因為一旦經濟崩了,企業盈利全面塌方,AI資本開支作為「重要但不緊急」的支出,必然第一個被砍。
對科技股來說,盈利崩塌比加息恐怖一百倍。
畢竟估值模型的分母(利率)再高,分子(盈利)沒了也是白搭。
第二個是工資-通脹螺旋。
如果就業強勁的同時薪資失控上漲,企業就只能把成本轉嫁給消費者,服務業通脹變得又黏又頑固,聯儲局被迫暴力加息,利率在高位下不來,科技股估值被系統性壓縮。
這兩個劇本,市場怕了大半年。
然而8月非農數據,一次性把兩個擔憂同時拍平了。
一方面,就業16.2萬,直接拍飛了衰退敘事。美國經濟不僅沒崩,反而韌性十足。
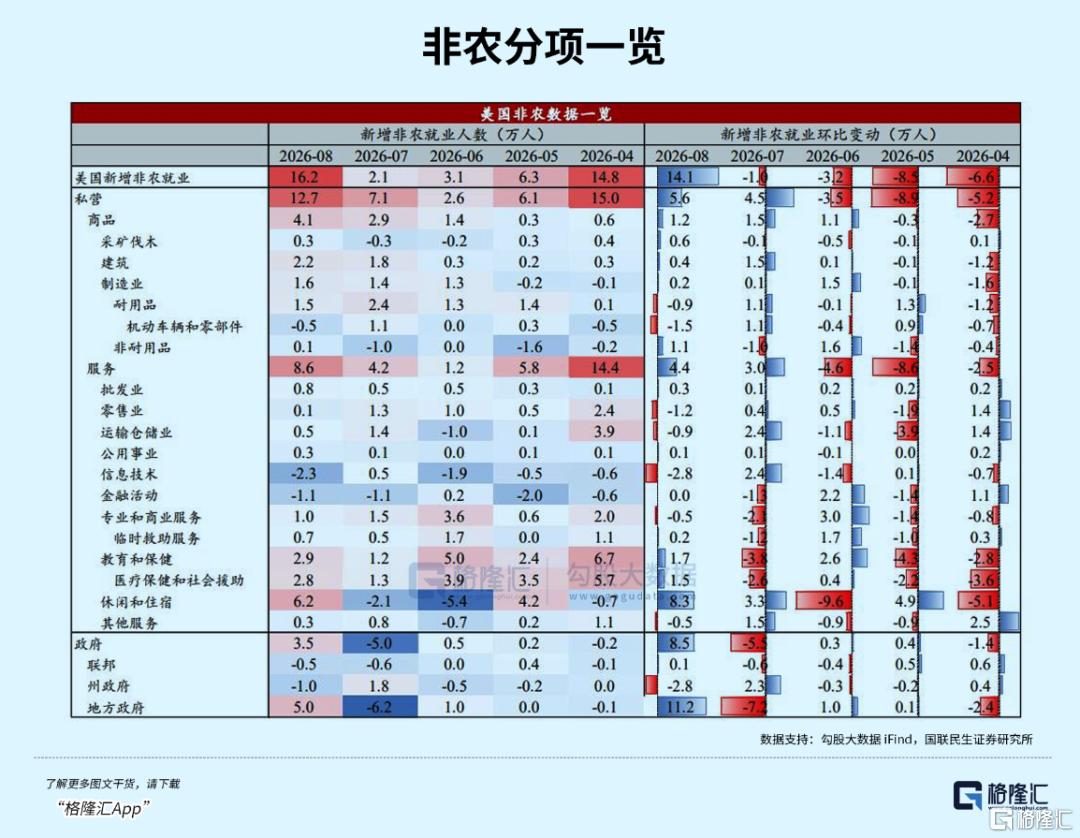
只要不陷入系統性衰退,北美雲廠商、科技巨頭的AI資本開支就不會出現斷崖式砍單,半導體、服務器、算力硬件的業績底就有了堅實支撐。
另一方面,時薪按月0.3%,完全符合預期,封住了通脹反彈的天花板。
這等於向市場確認:勞動力市場雖然偏熱,但遠未失控,聯儲局不會被逼到牆角去暴力加息。
通俗來說,這份非農數據相當於給市場喫下了一顆「定心丸」:既不用怕經濟崩盤導致盈利下殺,也不用怕通脹反彈引發加息衝擊。
對於硬科技來說,這意味着DCF模型裏,分子(盈利預期)的改善第一次壓過了分母(利率波動)的恐懼。
以前市場只盯着利率往上走,現在盈利端也在往上走,兩股力量對沖之後,估值反而有了向上的空間。
這就是華爾街喊了好幾年都沒見到的「完美軟着陸」的雛形。
02、交易邏輯轉變
過去大半年,美股科技的升跌基本被美債收益率綁架,完全是一個「利率定價」的市場——數據好就跌,數據差就漲,簡單粗暴。
但最近,這套邏輯正在悄悄瓦解。
流動性的邊際影響在減弱,真實基本面、盈利預期重新成為定價核心。
昨晚的行情就是最好的註腳:非農爆表看似利空,但其背後的本質是美國經濟基本面比想象中強得多。消費、就業、經濟活躍度全線在線,這些最終都會轉化為科技巨頭的營收和利潤。
北美四大雲廠商(亞馬遜、微軟、谷歌、Meta)的AI基礎設施投資計劃已經排到了2027年,總額數千億美元。這些是戰略級支出,錨定的是未來三到五年的競爭格局,根本不看短期利率的波動。
只要美國經濟不崩,這筆錢就必須花出去。落實到產業鏈上,就是英偉達的GPU訂單、博通的交換芯片、美光的HBM、Coherent的光模塊、科磊的檢測設備。
硬科技的基本面,錨定的是資本開支的剛性,而不是資金成本的邊際變化。
再加上半導體和AI硬件前期已經跌了不少,高利率的利空被反覆消化,籌碼出清得比較乾淨。
利空出盡就是利好,基本面預期一修復,空頭回補和抄底資金同時湧入,形成了一股不小的合力。
當然,這不是科技股的普漲狂歡,而是明顯的結構性分化。
大漲的板塊:AI算力、半導體、硬件製造、服務器產業鏈。
這些細分領域有一個共同特點:它們的下游需求可以被追蹤、被驗證。台積電的產能利用率、英偉達的訂單交期、SK海力士的HBM出貨量,這些都是看得見摸得着的產業數據。
走弱的板塊:高估值故事股、消費成長、利率敏感型資產。特斯拉重挫近6%,微軟、蘋果跌超2%。
這些公司並非不優秀,只是估值裏包含了大量對未來增長的樂觀預期,短期的業績數據撐不住這個價。市場一有風吹草動,最先被砍的就是這類倉位。
顯然,資金在做「確定性擇優配置」,而不是無差別的流動性炒作。
市場開始認真區分:誰有真實業績、真實需求,誰只有故事。
03、最關鍵的變量
以上說的這些,解釋的是「科技股為什麼沒跌」。但要解釋「科技股為什麼反而大漲」,還得看另一個變量——也是這一輪行情最核心的變量。
市場正在給「政治干預降息」定價。
8月以來,美伊局勢再度緊張,國際油價重新站上90美元。成本推動型通脹預期反彈,市場本來已經開始重新定價「降息推遲甚至加息重啓」。
與此同時,距離11月中期選舉只剩兩個月,特朗普支持率已經跌到33%的任期低點,通脹和高利率成了共和黨選情的最大拖累。
在此背景下,跟蹤特朗普政策容忍閾值的「特朗普壓力指數」升至6.1%,重回中壓區且仍有上升趨勢。
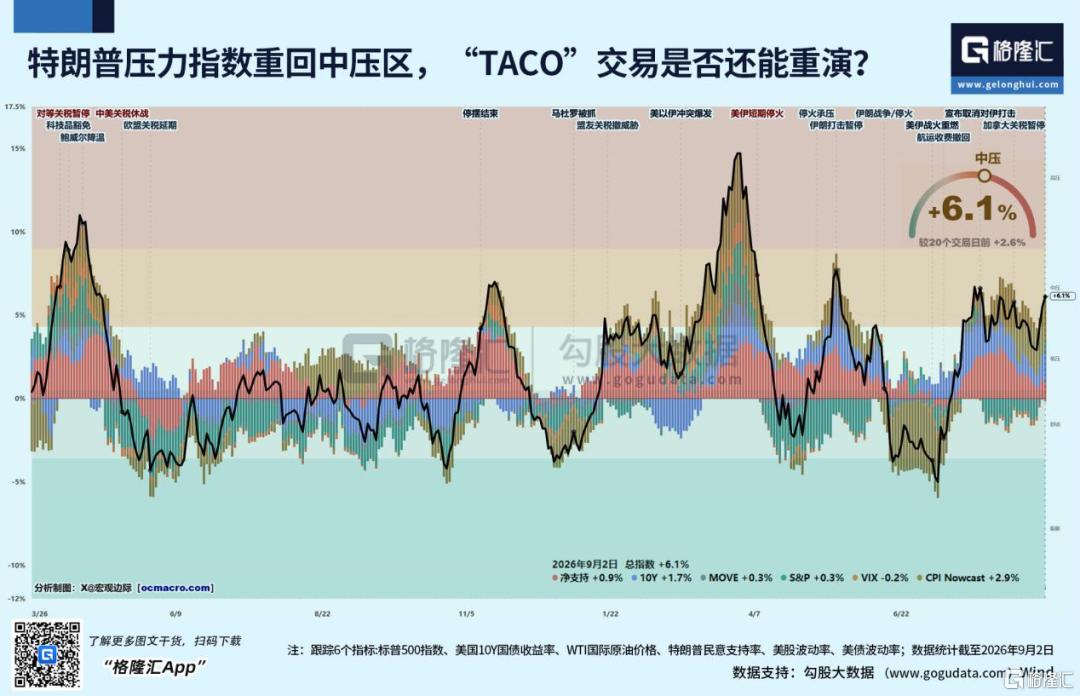
歷史經驗表明,一旦指數進入高壓區,特朗普採取激進干預手段的概率大幅上升。
通脹越頑固,聯儲局9月加息預期越難消退,長端收益率越難以下行——這正是特朗普最不能接受的「高油價、高通脹、高利率」組合。
諷刺的是,恰恰是這份超強非農數據推高了加息預期,反而把特朗普推向了「不得不干預」的牆角。
數據出爐後不到兩小時,特朗普就在社交平台發出措辭強硬的最後通牒:
要求聯儲局立即大幅降息至1%甚至更低;
威脅若聯儲局不配合,將終止與所有對美貿易順差國家的貿易往來;
對聯儲局新任班子喊話「清醒一點」「做一回愛國者」;
揚言美國已「控制霍爾木茲海峽」,可隨時通過軍事手段壓低油價。
這些話放在以前,市場可能當選舉年的嘴炮聽聽就算了。
但在2026年這個時間節點,資金正在認真對待每一種可能。
為什麼?因為有先例,有條件。
先例:特朗普第一個任期就持續公開施壓鮑威爾降息,甚至親自跑到聯儲局總部去「溝通」。最後聯儲局在2019年通脹並未明顯回落的情況下,還是開了降息通道。華爾街已經交過一次學費了,不會再低估特朗普對貨幣政策的影響力。
條件:現任聯儲局主席沃什是特朗普親自提名上任的。市場普遍認為他的政策立場偏鴿派,獨立性不如鮑威爾。面對白宮的直接施壓,他妥協的概率比前任高得多。
也就是說,市場認為特朗普的政治意志優先級,已經高於聯儲局的通脹目標。
市場不再將「加息預期」視為終點,而是將其視為「觸發總統干預的開關」。前者的利空被後者的預期所對沖甚至逆轉。
一旦這個邏輯成立,硬科技剛好處於一個極其有利的位置——盈利端有經濟軟着陸撐着,估值端有降息預期抬着,兩邊共振,形成戴維斯雙擊。
這就是為什麼同樣是科技股,業績確定的硬資產可以逆勢暴漲,而靠估值想象撐着的標的反而被拋棄。
現在市場押注的是:特朗普會在中期選舉前不惜一切代價製造寬鬆的貨幣環境。聯儲局新班子在這場對峙中,可能終將面臨難以承受的政治壓力。
04、尾聲
儘管加息預期在數據公布後跳升,但市場並沒有因此陷入拋售恐慌。這種剋制本身也值得深思。
CME的數據顯示,9月加息25個點子的概率從之前的低點回升到了58%左右。但有個細節值得注意——非農前一天,這個概率曾經接近70%。
也就是說,市場其實是在從高位回落的過程中被非農拉了一把,並不是遭遇了一次意外的暴力轉向。
58%是一個典型的「五五開」博弈區間,遠未到「確定性加息」的程度。資金沒有理由在這個位置做恐慌性的趨勢押注。
更關鍵的是,就業只是聯儲局雙目標之一,真正決定9月決議和後續利率路徑的核心,是下周公布的8月CPI通脹數據。
接下來的劇本其實就兩條線:
如果CPI延續降溫——軟着陸的邏輯得到雙重確認,再加上特朗普的政治降息預期,硬科技的修復行情還有繼續縱深演繹的空間;
如果CPI再度超預期反彈——通脹壓力將重新成為主導力量,政治預期退居次席,利率邏輯捲土重來,那麼這輪反彈可能只是一次短暫的脈衝。
行情永遠在變。
真正重要的是透過升跌本身,看懂資金在每個階段究竟在為什麼定價。