邵天蘭質疑行業「虛假收入」的朋友圈,算是將具身智能的亂象徹底推到了台前。
不僅如此,具身智能行業的蕭牆之風,越來越猛烈了。
據第一財經報道,有網傳消息稱,千尋智能、星海圖、星動紀元遭遇某同行向「主考官」舉報。不過,舉報內容尚未公開。
針對傳聞,這三家公司有的回應稱消息不實,有的暫不回應。而據此前報道,這三家均已祕密向港交所遞交申請書,估值均超過200億元。
截至目前,這些爭議都沒有實質性結果。但可以確定的是,當人形機器人扎堆進入資本市場,行業的競爭已愈發激烈。
恒業資本創始合夥人江一告訴字母榜,一級市場對人形機器人的估值已經比較充分甚至偏熱,後續孖展難度和估值倒掛風險在上升。對於還沒有穩定訂單和現金流的企業,IPO是續命的關鍵,錯過這一輪資本市場的熱度,再孖展成本會明顯抬高。
過去三年,這個行業成為最「吸金」的賽道之一,但商業化落地的質疑也越來越多,如今到了檢驗時刻,它開始遭遇最嚴厲的拷問。
9月9日和10日,梅卡曼德創始人邵天蘭,在其朋友圈質疑一些具身智能公司,利用「數採中心」的關聯交易來製造虛假、不可持續的收入。他稱這些公司為「攢局型」具身智能企業。
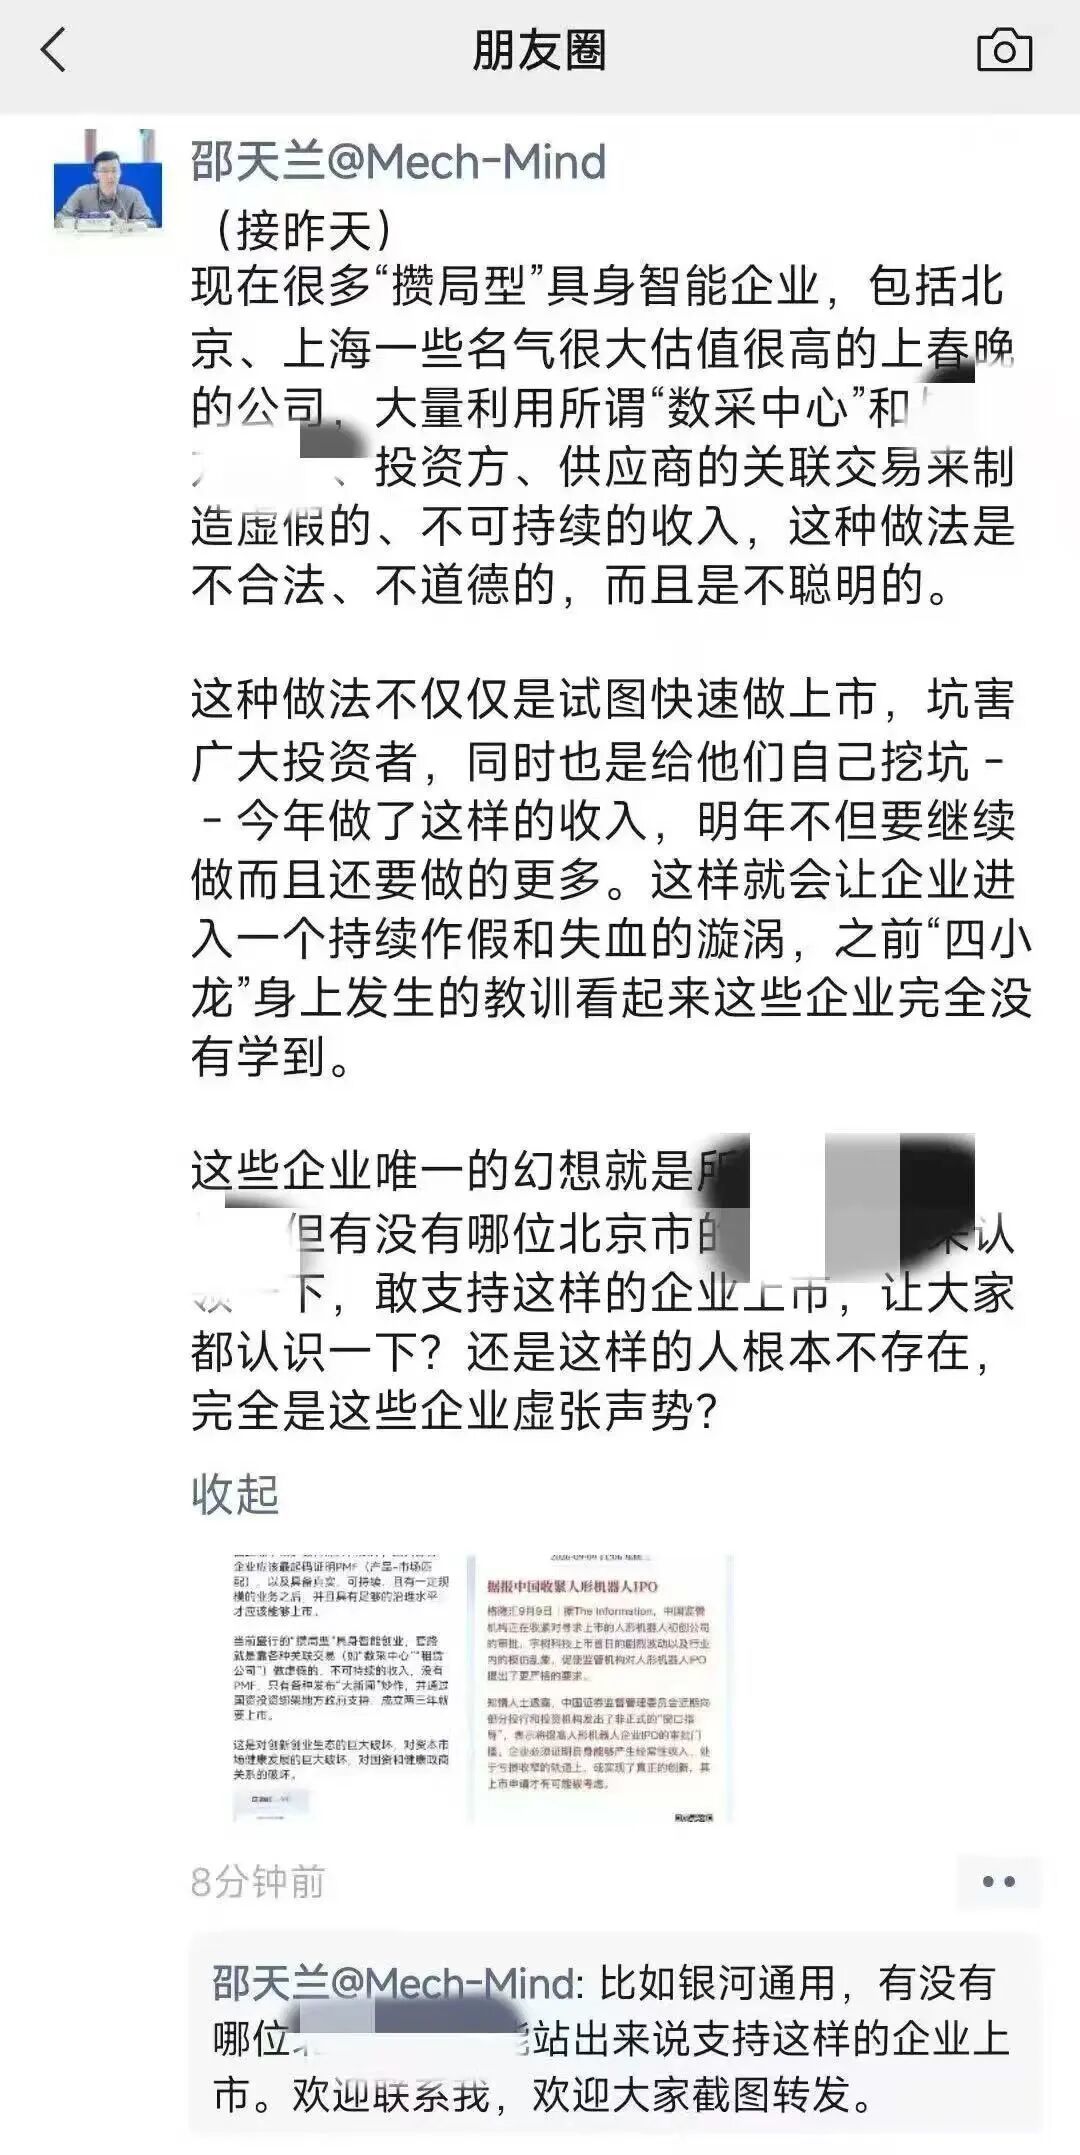
一位機器人行業七年從業者告訴「字母榜」:「這是行業裏公開的祕密」。
那麼,所謂的利用「數採中心」做關聯交易,到底是怎麼一回事兒?
數據,是今年具身智能行業最火的概念之一。今年,甚至被行業視為「具身數據規模化元年」。
原因很簡單:具身智能大模型的訓練需要數據,而數據不會憑空產生,方法之一就是向數據採集機構採購。
它的商業模式大致是這樣的:數據採集中心向機器人公司採購機器人,再用這些機器人來採集數據,最後把數據集賣給具身智能公司等,用於具身智能大模型訓練。
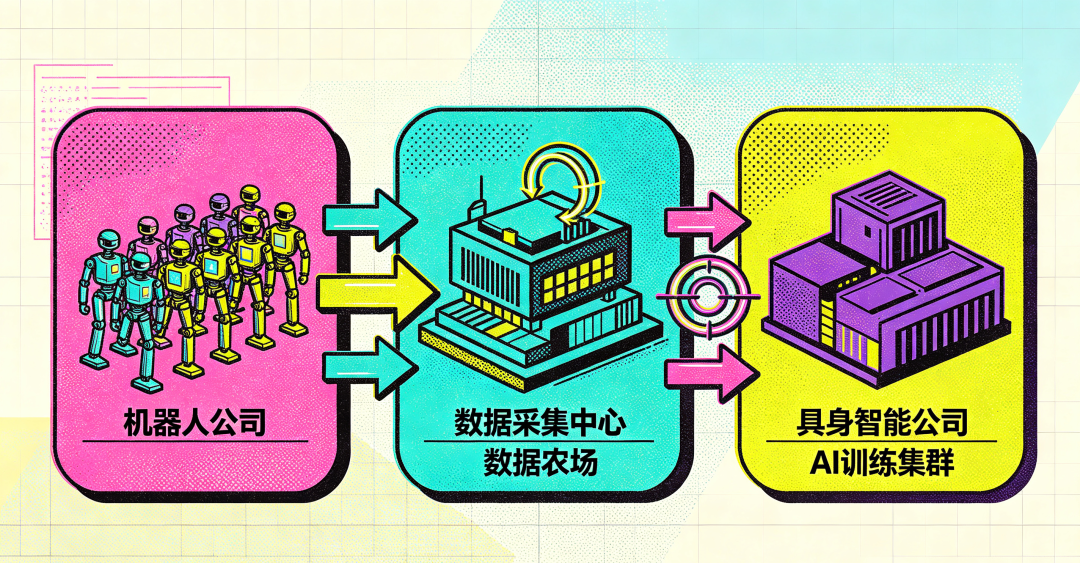
這樣一來,機器人公司有了訂單,增加了營收;數據中心也賺到了機器人公司的錢。
比如,今年二季度遞交招股書的樂聚智能,其主打產品夸父系列近45%的收入就來數據採集中心。
這種模式本身並不構成問題,它確實是機器人產業發展過程中真實存在的一環。問題在於,當這種商業模式被「套路化」,它就可能變成另一回事。
邵天蘭所抨擊的「攢局式創業」,核心是利用這種方式來虛增企業營收。
「智能紀元AGI」分析指出這種模式的核心問題在於,運營方不夠專業,企業要短期營收,雙方訴求偏離了「做好數據」的核心,最終項目很難持續。
最近,邵天蘭在接受「騰訊科技」採訪時再次提到,這樣的玩法短期內可能會讓報表上出現一些收入,但長期副作用很大。無論從財務準則還是公司治理的角度來看,都不是一件好事情。
而通過「數採中心」形成收入,只是這個行業關聯收入構成的一部分。這個行業,還存在一種關聯收入,來自股東和產業合作伙伴。
《晚點LatePost》曾在報道中稱,多重身份和交叉交易已經是具身智能行業普遍現象。在這套模式下,產業夥伴可以同時獲得多種收益:向機器人公司銷售零部件、承接代工等,再採購機器人進入工廠或訓練場。機器人公司獲得產能、場景、投資和訂單。
上述那位七年的行業從業者,是一位機器人現場應用工程師。他觀察到,這個行業並沒有真正能夠落地的應用場景,機器人大部分都賣給了股東和渠道,包括用於租賃。
這部分收入在資本市場也存在爭議。據晚點報道,一家頭部機器人公司去年四季度遞交上市文件時,部分存在關聯交易性質的營收被審計機構要求剔除。
之所以出現這種情況,是因為大部分人形機器人公司還沒有真正跑通「PMF」。
所謂PMF,即Product-Market Fit,產品市場匹配,簡單來說就是,產品能夠滿足真實市場需求。
雲岫資本合夥人兼智能製造組負責人的符志龍曾在接受字母榜採訪時提到,PMF能不能真正跑通,產品得讓客戶覺得有用且付費意願高。一方面,是否具備大規模生產的能力。另一方面,銷售能否閉環,決定了商業邏輯是否成立。
當收入更多靠關聯交易支撐,所謂PMF就很難成立。而PMF難以成立,本質上還是因為人形機器人缺乏真實的商業落地。
最先公開指出這一點的,是金沙江創投主管合夥人朱嘯虎。
自去年人形機器人出圈以來,他是第一個公開質疑這個行業商業模式的投資人。金沙江曾參投星海圖和松延動力的早期階段,後來退出。
去年3月,朱嘯虎談起人形機器人時說,自己見了一些具身智能企業的CEO,創始人們說出的客戶都是自己想象出來的客戶。
他還質疑,「誰會花十幾萬買一個機器人去幹這些活?」當時,這番話很快引來一衆機器人創業者的反擊。
質疑並沒有因此消散。給這個行業潑冷水的,還有一線從業者。
如美國家用機器人公司Weave Robotics的首席執行官卡恩·多格魯索茲曾說,「這方面確實在做很多了不起的技術工作,也有大批優秀的人才投入其中,但它們仍遠不是定義清晰的成熟產品。」
有「機器人教父」之稱的羅德尼·布魯克斯更是警告,人形機器人泡沫註定會破裂,向人形機器人初創企業投入數十億美元是在浪費錢。
這些質疑落到了一個非常現實的問題上,機器人賣給誰?
宇樹曾在回覆問詢函時披露,其2025年前九個月,人形機器人營收中73.6%來自科研教育客戶,來自商業消費場景的營收僅佔17.39%。
換句話說,它賣出的人形機器人,更多是被用作研究而非進入生產環節。
今年6月,星海圖首席CEO高繼揚也曾表示,目前真正成熟的市場只有兩個:第一,開發者和科研教育市場;第二,展演娛樂市場。「真正的生產力市場還沒有打開,目前沒有任何一家企業真正實現了在生產力場景中的大規模有效作業。」
科研教育、展演娛樂,這些場景有一個共同點:機器人不需要真正「幹活」,只需要動起來。而一旦進入生產環節,對機器人的要求就完全不同了。
這正是商業化難題的根源:現實和技術之間還存在一道鴻溝。
大模型技術遠未成熟,人形機器人終究難以像人一樣幹活,眼下更像一個大型玩具。這也是這個行業一直遭受質疑的底層原因。
美國人形機器人公司Agility Robotics的首席技術官Pras Velagapudi就說過,製造一個機器人是一回事,但製造一個能從事「有用工作」的機器人,完全是另一回事。
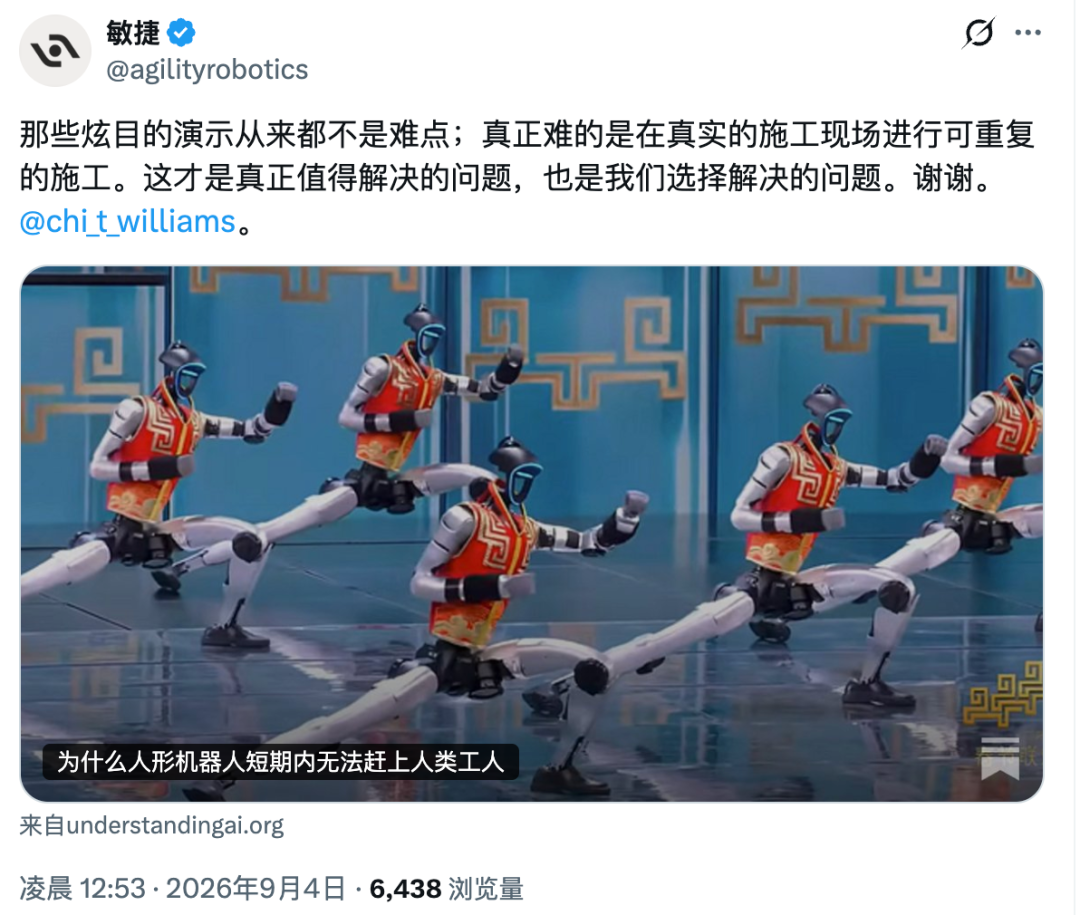
今年,Agility Robotics試圖衝刺美股人形機器人第一股,這是一家聚焦倉儲和物流市場的機器人公司。9月4日,Agility遞交相關文件的當天,在社交平台轉發了一篇文章,並配文:
「那些花哨炫技的演示從來都不是難點;真正的挑戰,是在現實地面環境下完成可重複落地的實際工作。」
有意思的是,顯示的文章配圖,正好卡在宇樹春晚表演武術的一幕。
這道技術鴻溝之所以難以跨越,從研發投入上也能看出部分原因。
宇樹雖逐年加大具身智能大模型的研發,但研發投入佔比依然不足。據宇樹招股書,2023年至2025年,宇樹研發投入為4995萬元、7001萬元、1.4億元。
優必選去年一年的研發費用是5億元,其創始人周劍接受晚點採訪時說,這可能已經是國內機器人領域最高的。
作為對比,AI大模型公司的研發費用已經高出了一個量級:智譜2025年的研發開支為32億元;MiniMax2025年的研發費用約17億元。
當然,當前具身智能行業技術尚未收斂,技術路線沒有跑通,企業在研發投入上難免謹慎。
但商業化尚未跑通,研發投入又不足,急於衝刺IPO的人形機器人,自然會面對更嚴苛的拷問。
自2025年春晚爆發之後,具身智能行業可以用一個「快」字來形容。過去半年,這種快還在加速。年初,人形機器人獨角獸的新門檻還是百億元估值,僅半年後,這一門檻已經是200億元了。
上市節奏同樣在加快:有公司孖展至A+輪就衝刺上市,有公司量產啱啱過千台就啓動IPO。
而衝刺上市的原因,也非常現實。
有正在衝刺港股的人形機器人公司在接受《財新》採訪時說,「不上市就可能出局」。一方面,公司手握資本,才能吸引更多資本;另一方面,人形機器人技術尚無法撐起大規模商業落地,行業在可見的未來仍要靠資本輸血續命。
江一也表示,「不上市就可能出局」有一定道理,但不是絕對。他表示,人形機器人研發燒錢周期長、量產驗證慢,資本需要IPO這個輸血渠道來對沖持續的資本開支壓力。
為了搶佔上市位置,一些企業不惜重金造勢。今年春晚就是一個很典型的例子。
最開始,有多家人形機器人角逐上春晚的機會,但最後只有宇樹、松延動力、魔法原子和銀河通用四家成功。後來,《晚點LatePost》報道稱,這四家各家的花費均接近1億。
這一費用已經超過了宇樹一年研發投入的一半。2025年,宇樹研發投入為1.4億元。
對於一家初創機器人公司而言,這當然是一筆不小的錢,堪稱豪賭。但站在IPO前夜再看,這筆賬不難算,品牌曝光關係到商業化進程、估值以及上市進程。
春晚之後,各家資本進程明顯提速。宇樹在今年8月成功上市;松延動力不僅完成股改,又完成了10億元的B輪孖展;銀河通用也完成了25億元的A+輪孖展,並被曝向港交所祕密遞交申請書。
更多沒能登上春晚的機器人公司,同樣在爭搶上市機會。據不完全統計,截至今年7月,已有50家機器人公司進入上市流程。
雖然A股和港股,都已經有了各自的「人形機器人第一股」,A股是宇樹科技,港股是優必選。
但是這兩家公司均為早期機器人公司,優必選成立於2012年,宇樹科技成立2016年,並非是踩着具身智能概念成立的公司。
優必選上市時,其主要營收來自中小學教育平台軟件、四足機器人等;直到2025年,全尺寸具身智能產品收入才升至41%。
換句話說,眼下這批衝向港股的公司,爭搶的是一個更純粹的「具身智能概念」上市標籤。
但能上市的終究是少數。宇樹早期投資人之一俞文超在接受《財新》採訪時表示,在第一波具身智能港股上市潮中,能順利IPO的可能只有3家左右。
這意味着,上市本身也正在成為一場淘汰賽。而留給這批公司的時間窗口,可能比想象中更窄。
據媒體報道,有知情人士稱,國內監管部門近期已向部分投行和投資機構進行非正式「窗口指導」,以提高人形機器人企業IPO的審批門檻。新要求裏提到,擬上市企業需要證明能夠形成持續性收入,正在走向減虧,或者擁有真正重要的技術創新。
如果這些要求最終成為行業共識,那麼對於人形機器人公司來說,IPO就不再只能是「講故事」。
正如江一稱,IPO意味着要接受更嚴格的財務和信息披露審視,商業化能力不夠紮實的公司,即便勉強上市,後續也可能面臨破發、減持壓力,對產業資本的長期戰略佈局反而是噪音。