外資當前買入美股的規模超過美債。這一罕見現象的背後,市場擔憂通脹與美國快速膨脹的債務規模,正在侵蝕美債的「無風險資產」屬性。
德意志銀行對美國財政部數據的分析顯示,截至6月的過去一年,流入美股的國際資金平均規模達到美國GDP的2.8%,超過流入美債資金佔GDP比重的2%。本世紀內,除新冠疫情期間與全球金融危機後的短暫階段外,這種情況尚屬首次。
這一變化反映出美股吸引力持續走高,標普500指數有望連續第四年實現兩位數漲幅。FactSet自2009年以來的數據顯示,大規模AI投資推動企業利潤率創下新高,支撐本輪股市上漲。
與此同時,美債作為全球無風險資產的傳統地位正承受越來越大壓力。投資者對向高負債政府出借資金愈發謹慎,並開始質疑聯儲局的獨立性,這一變化或將重塑美元的交易邏輯。周一,10年期美債收益率自2023年後首次突破5%。
德意志銀行全球外匯研究主管喬治・薩拉沃斯稱,這是「美國資產市場的重大轉變」,體現出「美國私人部門資產負債表持續向好,但公共部門資產負債表不斷惡化」。

薩拉沃斯補充稱,美元的幣值如今可能更多與美股資金流入掛鉤,而非美債資金流入。這意味着,隨着風險偏好抬升,美元或將走強。這與以往的交易模式出現重大背離:過去在所謂避險階段,外資會拋售高風險資產,湧入美債尋求避險,美元往往隨之上漲。
薩拉沃斯寫道,美國資產「不再是‘安全資產’,而是投資者首選的風險資產」。
去年年初,美國資產一度承壓。特朗普總統4月推出大規模「解放日」貿易稅,引發市場擔憂,美國在金融市場的主導時代或將落幕,美股、美債與美元同步走弱。
但這短暫的「拋售美國資產」情緒很快消退,投資者害怕錯過AI股票的進一步上漲行情,推動華爾街股指刷新高位。不過美債市場持續承壓,全球多地發達經濟體的債務水平與通脹問題引發廣泛擔憂,美債也被捲入這股拋售浪潮。

貝萊德歐洲、中東和非洲地區全球固定收益主管詹姆斯・特納表示:「主權債券不再像過去那樣具備無風險屬性。以當前(政府)赤字水平,如果這是一家企業主體……你絕不會認為它處於無風險狀態。」
與此同時,美國政府債務規模上月突破40萬億美元,政府財政持續維持赤字,進一步加劇市場擔憂:美國財政路徑不具備可持續性。上周,特朗普承諾,如果共和黨在中期選舉中保住國會控制權,將向每位美國成年公民發放5000美元「紅利」,該舉措成本或將超過1萬億美元。
今年截至目前,30年期美債收益率已從4.83%攀升至5.32%。債券價格下跌時,收益率上行。
曼氏集團資深投資組合經理馬特・羅稱:「我從未見過市場圍繞‘無風險’究竟是什麼含義,產生如此多的擔憂與爭論。」
他補充道,對美債日益感到焦慮的投資者很快發現其他債券市場也存在類似問題,例如債券供給增加。「頗具戲劇性的是,股票市場反而在爭奪這部分資金。」
本月早些時候,規模達2.3萬億美元的挪威主權石油基金管理人提議減持約800億美元美債,轉而購買政府機構擔保的抵押貸款支持證券等債券品種。
道富銀行股票研究主管瑪麗亞・韋特馬內表示,該行機構客戶群體也顯現出相同趨勢:增配股票,而配置資金似乎從主權債券中分流。
「如果你擔心美國政府的財政審慎性,再把股票基本面和政府財政放在一起對比……企業基本面顯得非常穩健,」韋特馬內說,「盈利增長勢頭強勁。」
儘管美國財長斯科特・貝森特推出回購長期國債的計劃,但美債收益率依舊走高。上周官方公布60億美元回購額度,令投資者感到失望。
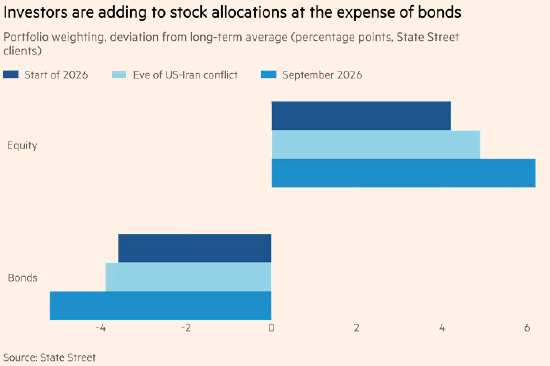
相比之下,藍籌股指標普500今年累計上漲約12%。企業盈利大幅向好,使得交易員對霍爾木茲海峽近乎封鎖、能源價格飆升可能帶來的衝擊預警不以為意。
FactSet數據顯示,該指數成分股2026年第二季度盈利按年增長52%;若剔除亞馬遜與字母表公司,盈利增幅為34%。這兩家企業因持有其他AI公司股權,獲得了大額一次性收益提振。
不過部分投資者與分析師仍保持警惕:今夏股指幾乎原地踏步,倘若美債收益率繼續上行,股市或將承壓。收益率走高會抬升企業孖展成本,同時增強固收資產的吸引力。
資管機構荷寶全球股票主管米希爾・普拉克曼表示,債市拋售是「股票市場當下最關注的問題」。
「一旦債市出現動盪……通常股市也會隨之承壓。」