事件
2026年9月14日,央行公布2026年8月金融數據。2026年8月人民幣貸款增加600億元,按年少增5300億元;8月社會孖展增量16577億元,按年少增9083億元,社融餘額按年從7月的7.4%降至7.2%;8月M1按年從7月的4%升至4.1%,8月M2按年從7月的7.7%降至7.5%。
點評
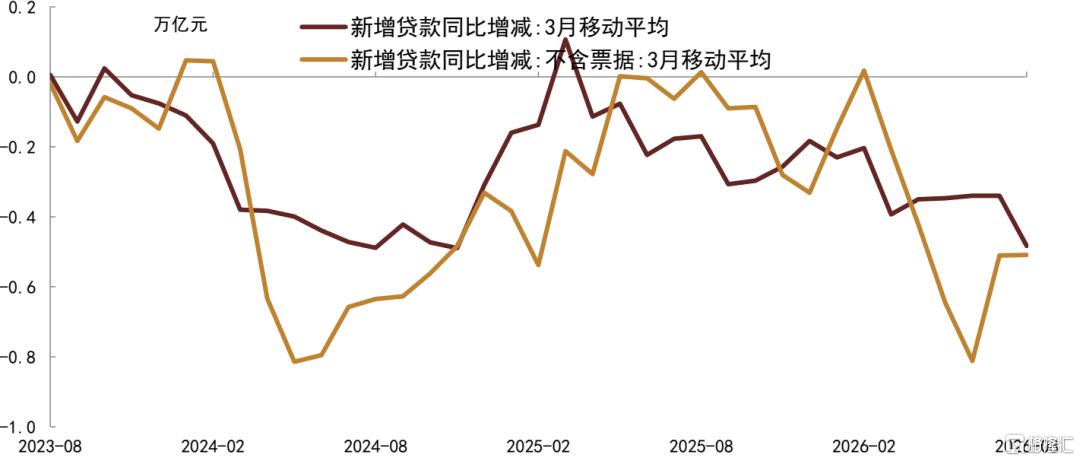
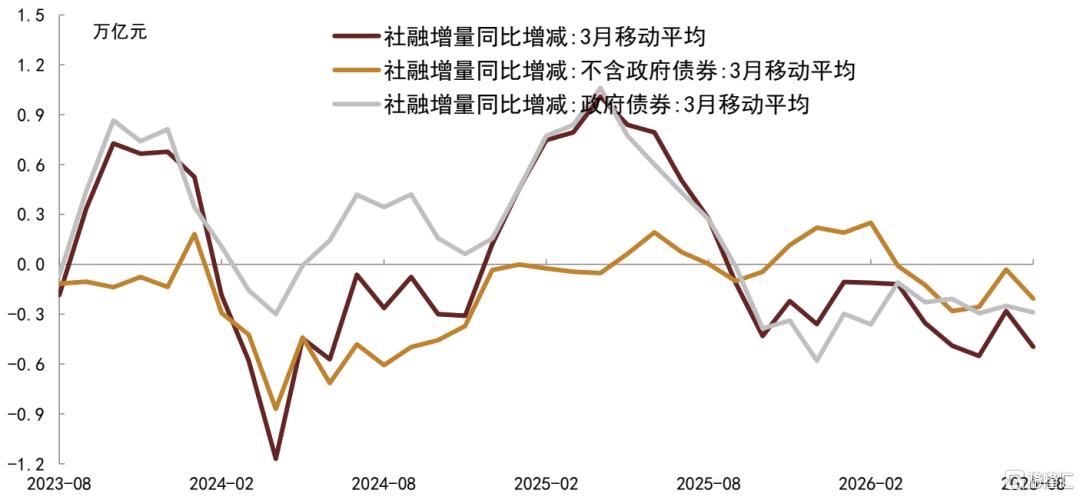
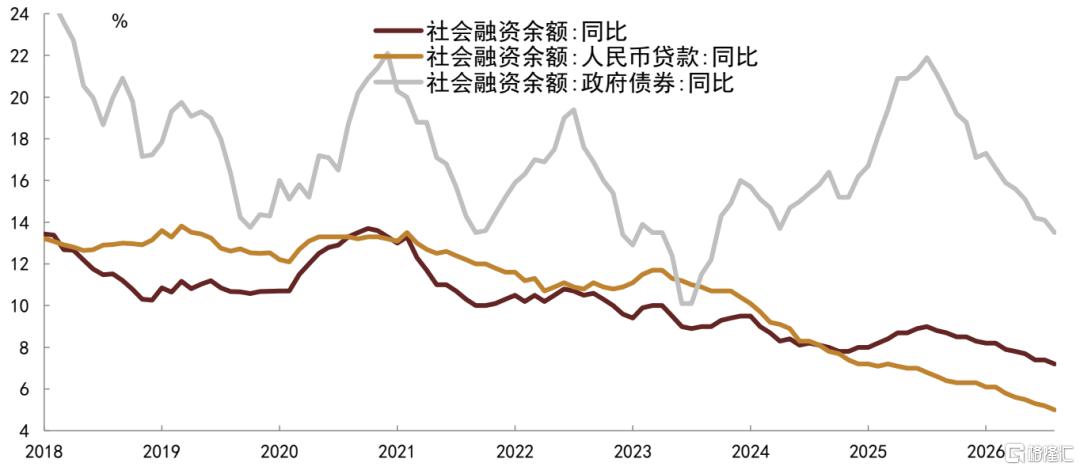
8月金融數據總體偏弱,尤其是對新增貸款按年明顯少增,社融餘額按年再創歷史新低,金融數據反映內需相對不足。信貸方面,8月新增貸款600億元,按年少增5300億元,居民貸款和企業貸款均表現較弱,人民幣貸款餘額按年降至4.9%。社融方面,8月社會孖展增量16577億元,按年少增9083億元,社融餘額按年從7月的7.4%降至7.2%,8月私人部門信貸需求延續弱勢,加上政府債券孖展按年有所少增,社會孖展增長有所放緩。貨幣方面,8月新增人民幣存款12000億元,按年少增8600億元,人民幣存款餘額按年從7月的8.1%降至7.7%,8月實體經濟部門存款相對平穩,不過非銀存款按年延續少增,人民幣存款增長繼續回落;8月M1按年從7月的4%升至4.1%,M2按年從7月的7.7%降至7.5%,當前實體經濟運行偏弱,加上非銀存款增長回落,廣義貨幣增速總體下行。
今年企業債券孖展持續增長,1-8月企業債券淨孖展2.79萬億元,按年多增1.23萬億元,結合1-8月企業貸款增加11.26萬億元,按年少增0.96萬億元,企業部門通過貸款和債券市場合計孖展規模按年多增0.26萬億元,企業部門孖展需求看上去似乎相對平穩。不過我們認為還需要關注結構變化,今年1-8月票據孖展按年多增0.41億元,企業短期貸款按年多增0.36萬億元,而中長期貸款按年少增1.74萬億元,儘管企業孖展總量按年相對平穩,但是企業孖展短期化,中長期貸款明顯少增,這反映孖展需求相對不足,尤其是可能對應企業固月供資需求不足。就年內來看,政策性金融工具或帶來一定孖展增量,不過難改企業孖展需求總體偏弱格局,加上居民部門孖展需求持續走弱,我們預計私人部門孖展或繼續放緩,整體社融增長仍面臨放緩壓力。在實體孖展需求不足背景下,銀行債券配置需求或繼續釋放,我們繼續看好國內債券市場,債券收益率有望進一步下行。當前股市波動加大,成長風格有所調整,這繼續有利於超長端利率債,我們繼續看好30年國債,國債30-10利差有望繼續壓縮。
一、信貸增速降至4.9%,實體部門信貸需求依舊偏弱
8月人民幣貸款按年增速進一步降至4.9%(上月5.1%),當月增加600億元,按年少增5300億元,減量較上月有所擴大,其中,僅票據孖展和非銀貸款按年為正,其他分項按年均為負值。具體分項上,居民貸款投放延續疲軟,8月減少2029億元,按年多減2332億元,其中短貸和中長期貸款分別減少1219億元、822億元,按年多減1324億元和1022億元,居民端延續去槓桿;企業貸款8月新增2600億元、按年少增3300億元,短貸、中長期貸款、票據孖展分別減少1600億元、增加3200億元、增加1000億元,按年分別多減2300億元、少增1500億元,多增469億元,企業端信貸孖展需求同樣乏力。整體來看,信貸需求仍相對低迷,按年降幅有所擴大,居民和企業部門有效貸款需求不足,票據孖展本月按年雖回正,但貢獻相較上半年有所減弱,我們認為在當前實體孖展需求偏弱下,宏觀政策逆周期調節加碼的必要性有所提升,貨幣政策寬鬆仍可期。
二、實體信貸需求相對不足,社融餘額按年再創新低
8月社會孖展增量16577億元,按年少增9083億元,社融餘額按年從7月的7.4%降至7.2%,8月私人部門信貸需求延續弱勢,加上政府債券孖展按年有所少增,社會孖展增長有所放緩。具體來看,8月對實體信貸投放增加552億元,按年少增5701億元,由於居民和企業孖展需求均減弱,實體信貸投放繼續放緩;8月政府債券淨孖展10097億元,按年少增3575億元,8月政府債券發行有所加快,不過由於到期規模較大,淨孖展規模有所下降;8月企業債券淨孖展2712億元,按年多增1374億元,低利率下部分優質企業偏好通過債券市場孖展。後續來看,政府債券孖展或有所改善,不過私人部門孖展需求修復仍偏慢,我們預計社融增長仍面臨一定放緩壓力。
三、非銀存款增長放緩,廣義貨幣增速延續下行
8月新增人民幣存款12000億元,按年少增8600億元,人民幣存款餘額按年從7月的8.1%降至7.7%,8月實體經濟部門存款相對平穩,不過非銀存款按年延續少增,人民幣存款增長繼續回落。具體來看,8月居民存款按年少增700億元,企業存款按年少增197億元,私人部門存款相對平穩;8月非銀存款增加5600億元,按年少增6200億元,去年7-8月股市上漲導致非銀存款明顯增加,而今年7-8月股市高位有所調整,非銀存款增長也逐步放緩;8月M1按年從7月的4%升至4.1%,M2按年從7月的7.7%降至7.5%,當前實體經濟運行偏弱,加上非銀存款增長回落,廣義貨幣增速總體下行。後續來看,私人孖展不足不利於貨幣派生,加上企業結匯節奏邊際放緩,我們預計廣義貨幣增速或繼續弱勢運行。
圖表1:8月新增貸款按年明顯少增
注:數據截至2026年8月 資料來源:中國人民銀行,Wind,中金公司研究部
圖表2:8月社會孖展按年明顯少增
注:數據截至2026年8月 資料來源:中國人民銀行,Wind,中金公司研究部
圖表3:8月社會孖展餘額按年增速創新低
注:數據截至2026年8月 資料來源:中國人民銀行,Wind,中金公司研究部
風險:宏觀政策超預期。
注:本文來自中金公司2026年9月14日發布的《孖展需求繼續收縮,降息空間打開——8月金融數據點評》,報告分析師:范陽陽、東旭、陳健恒