智通財經APP獲悉,高盛在美國為三星電機(SEMCO)舉辦了非交易路演(NDR),並在近日發布的一份研報中總結了8個關鍵要點。高盛表示,人工智能(AI)為MLCC(多層陶瓷電容)和ABF基板帶來強勁順風。該行預計,來自AI服務器和汽車的穩健MLCC需求、以及由AI客戶擴張驅動的強勁FC-BGA業務增長,將帶來穩健的營業利潤按年增長,因此給予三星電機在韓國交易所上市的股票「買入」評級,12個月目標價為225萬韓元,較上周五收盤價140萬韓元有60.7%的上行空間。
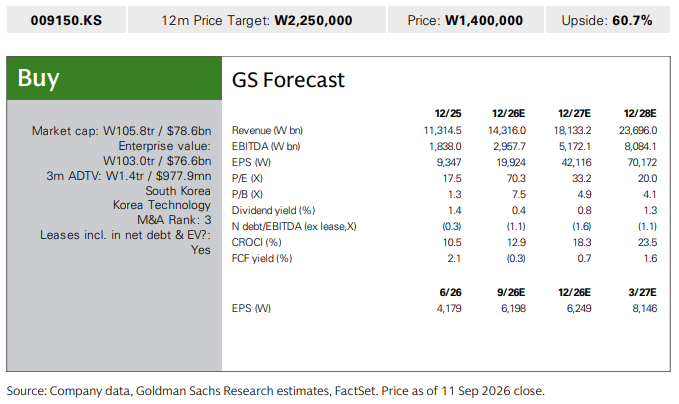
以下是高盛在研報中列出的三星電機非交易路演中的8個關鍵要點。
1、維持2026年第三季度業績指引,意味着核心基本面展望實際上已有所改善。
儘管本季度迄今為止匯率環境不利——韓元兌美元在季度內累計升值約13%——三星電機仍維持了本季度的收入/營業利潤指引,高盛認為這意味着其核心基本面的展望實際上已有所改善。公司認為其核心基本面的強勁來自MLCC和基板兩項業務,其中前者預計2026年第三季度收入按月增長約十幾到二十幾個百分點,營業利潤率約20%;後者預計收入按月增長20%,營業利潤率同樣約20%。
2、供應緊張帶來有利的MLCC價格趨勢。
鑑於市場供應緊張,三星電機今年已兩次上調面向分銷商銷售的MLCC價格,該渠道約佔其MLCC收入的10%。對於來自直接客戶的其餘收入,公司目前正在就潛在的價格調整進行討論,結果可能很快就會確定。
3、MLCC收入的相當大一部分將由長期協議(LTA)覆蓋。
客戶對MLCC供應的擔憂日益加深,部分手機客戶甚至開始擔心未來2至3年可能出現供應短缺。因此,客戶們正在提前鎖定產能,簽署長期協議(LTA)的數量不斷增加。三星電機預計,明年約60%的MLCC收入將由LTA覆蓋,典型期限為一年,部分客戶要求更長的期限。在這些LTA下,數量將得到保證,而價格則基於參考價格、根據市場情況進行調整。
4、到2028年,AI數據中心MLCC的收入佔比可能達到40%。
隨着AI服務器的MLCC用量大幅增加以及價格溢價明顯更高,三星電機認為,AI數據中心MLCC市場今年可能增長70%至80%,同時預計其自身AI MLCC收入的增速將超過市場,按年增長約100%,並預計明年增速將加快。因此,公司預計AI在其MLCC收入中的佔比今年將接近20%,明年升至30%以上,兩年後可能達到約40%。
5、更高的AI佔比將為MLCC利潤率帶來顯著順風。
雖然三星電機整體MLCC的營業利潤率目前約為20%,但公司提到其AI數據中心MLCC的營業利潤率約為30%,而特定高端產品的利潤率甚至接近40%。因此,向AI MLCC的更高佔比很可能為三星電機整體MLCC利潤率帶來顯著順風。
6、硅電容器是另一個潛在長期增長驅動力。
三星電機強調,硅電容器並非MLCC的替代品,而是對產品的補充——其更小、更薄的形態使其能夠更靠近芯片,並提供更好的噪聲過濾效果。公司正獲得客戶的高度關注,這一點從5月宣佈的與單一大型科技客戶簽署的約10億美元硅電容器合同中也可見一斑。有意義的收入將從明年開始確認,其中相當大一部分將在2028年確認。
高盛相信,三星電機在硅電容器市場處於有利位置,因為它具備開發高電容硅電容器的能力,而三星集團擁有自己的晶圓代工業務,有助於此類電容器的生產。長期來看,該行強調三星電機具備獨特定位——它能夠為硅電容器嵌入式封裝基板提供一站式(turn-key)解決方案,這有可能吸引客戶的強烈興趣。
7、AI同樣是ABF基板的強勁順風。
三星電機的ABF基板業務也正從AI數據中心獲得強勁動能,數據中心(服務器/網絡)目前約佔其ABF收入的60%,兩年後可能升至70%。鑑於ABF供應緊張,公司自2026年第一季度起已開始調整價格,加之產品結構向AI數據中心改善,其ABF業務利潤率持續提升。三星電機計劃從2028年起在越南和韓國擴充新產能,預計到2030年其ABF產能將較去年翻倍,同時預計到2030年其ABF收入將較今年增長兩倍以上。
8、ABF的緊張程度可能比MLCC更為嚴重,正在簽署更長期限的LTA。
三星電機認為,ABF的供應緊張程度可能比MLCC更嚴重,因為它是定製化產品,而用於AI數據中心的ABF體積更大、層數更多,可能難以實現高良率。鑑於ABF供應緊張,公司正與客戶討論LTA,與客戶的芯片路線圖保持一致,期限甚至可長達2032年。客戶正在支付預付款以提前鎖定產能,同時每年的產能利用率將得到一定程度的保證。