(來源:華福研究)
// 核心觀點 //
當前影響人民幣匯率升跌的因素同時存在。短期利多人民幣的因素相對佔優,但升值的宏觀緊縮效應可能會對市場情緒形成擾動。拉長時間看,影響匯率走勢的不確定性與不穩定性依然較多,匯率測不準是必然,雙向波動是常態。應審慎使用人民幣升值推動中國資產重估的宏大敘事。人民幣匯率升跌有利有弊,不宜對其做過多的價值判斷。
// 報告正文 //
01
慎言人民幣匯率新周期
2026年以來,美元指數從上年下跌9.4%轉為總體上漲,聯儲局緊縮預期升溫推動中美負利差進一步擴大,但人民幣匯率走出「美元強、人民幣更強」的獨立行情。前8個月,在岸人民幣即期匯率(即境內銀行間外匯市場下午四點半交易價,下同)和CFETS口徑人民幣匯率指數各升值4%。這與2021年有相似之處:美元指數從上年下跌6.7%轉為上漲6.7%,中美正利差有所收窄,但人民幣雙邊和多邊匯率均逆勢走強,在岸即期匯率和CFETS口徑人民幣匯率指數分別升值2.6%、8.0%。
正如股票市場上廣為流傳的一句話叫「三根陽線改變預期」,2022年3月至2025年4月,人民幣處於跌多漲少的承壓行情,但是自2025年4月人民幣轉為震盪升值以來,市場轉為普遍看多人民幣,部分觀點指出人民幣進入了升值新周期,另有市場機構基於購買力平價理論推斷人民幣升值不可避免。
這種情景似曾相識:2020年6月至年底,人民幣匯率在7個月時間裏升值9.3%,當時很多人認為人民幣進入了新周期,長期升值不可避免,市場機構普遍預測2021年人民幣匯率將「破6進5」。事後來看,2021年底境內外人民幣匯率均止步於6.37附近,距離破6仍有較遠距離。
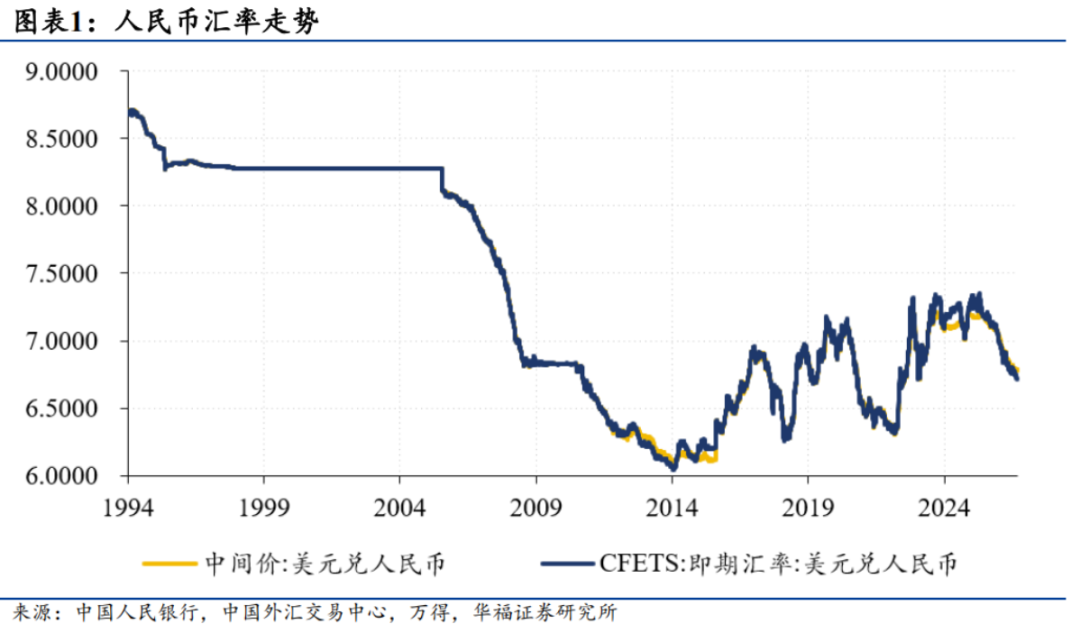
始於2020年5月末的這輪人民幣升值行情最終止於2022年3月,升值態勢僅持續了21個月,最多也就漲了13.5%。歷史經驗表明,匯率周期跨度通常較大,如1994年至2014年是一輪完整的升值周期,2015年「8·11」匯改後則是跌多漲少的承壓周期(見圖表1)。如果僅憑21個月的升值就定義為「新周期」,「新周期」的時間跨度未免過短,累計漲幅也太小。
02
三大短期利好支撐人民幣逆勢走強
第一,外需較以往更強勁。2026年前7個月,在貨物出口高增長帶動下,貨物貿易順差達6872億美元,創歷史同期新高,相當於2021年同期的2.33倍(見圖表2)。儘管貿易順差不必然導致人民幣升值,但由於我國外匯市場由貨物貿易主導,一旦出現升值環境,貿易順差與升值預期容易自我強化、自我實現。

第二,中美經貿衝突趨於緩和。2025年初特朗普重返白宮之後對華進行極限關稅施壓,人民幣匯率在4月份創下近年來新低,但此後中美經貿關係進入了相對穩定期:5月份中美建立經貿磋商機制,10月份達成中美「關稅戰休戰一年」的共識,2026年5月特朗普再次訪華,確立「中美建設性戰略穩定關係」新定位。隨着中美經貿關係改善,疊加2026年2月特朗普關稅被裁定違憲,中美雙邊貿易快速恢復。2026年5至7月,中國對美出口規模、自美進口規模(美元口徑)按年分別增長21.0%、20.6%。
第三,宏觀敘事大幅改善。過去一說到中國經濟,以老問題、壞消息為主,如房地產、地方政府債務、通貨緊縮等,現在則聚焦於物價回升、科技創新、新潮消費等新氣象、新熱點,這在邊際上提振了市場信心,在情緒層面對人民幣匯率形成一定支撐。
03
關注未來五大變數
第一,新舊動能轉換存在陣痛。中國經濟完成新舊動能轉換的重要評判維度之一是從出口、製造業驅動轉向消費和服務驅動。顯而易見,由於新動能培育不及舊動能消退,目前中國經濟仍在經歷轉型的陣痛。從外資表現看,儘管近年來外資對中國資產的興趣有所增強,但市場上所謂的「外資對中國資產配置從可選項變為必答題」缺乏數據支撐。國際收支數據顯示,上一輪人民幣升值期間(2020年三季度至2022年一季度),季均外來投資(非儲備性質資本和金融賬戶負債方)規模達1585億美元;而這一輪人民幣升值期間(2025年二季度至2026年一季度),季均外來投資規模僅為52億美元(見圖表3)。

第二,外部環境影響加深。「十五五」規劃對我國發展環境的判斷,由「十四五」規劃的「仍處於重要戰略機遇期,但機遇和挑戰都有新的發展變化」,調整為「戰略機遇和風險挑戰並存、不確定難預料因素增多的時期」,表明「十五五」時期我國經濟發展面臨的外部環境更趨複雜嚴峻。如前所述,當前人民幣匯率的利好因素之一是中美經貿關係進入相對穩定階段,但未來不排除重現不利變化。國際貨幣基金組織(IMF)在2026年7月份發布的《世界經濟展望》報告中指出,全球經濟仍面臨多重嚴峻考驗,包括中東地緣政治緊張局勢的重新升級、貿易碎片化可能加速、科技泡沫破裂、公共債務高企等風險。其中任一風險超預期惡化,均可能衝擊全球經濟,並考驗中國經濟韌性。
第三,美元利率匯率前景。與上一輪人民幣升值對應的正利差環境不同,本輪人民幣升值伴隨的是中美負利差走闊,因此2025年二季度以來外資在持續減持境內人民幣債券。如果美國通脹上行風險加劇、聯儲局加息預期強化,中美負利差局面或將延續甚至進一步擴大。此外,在地緣政治衝突影響下,市場避險情緒和聯儲局緊縮預期也可能對美元形成支撐。總之,多重因素疊加下,美元利率匯率走勢與常規預期出現背離,需關注政策與地緣風險的非線性衝擊。
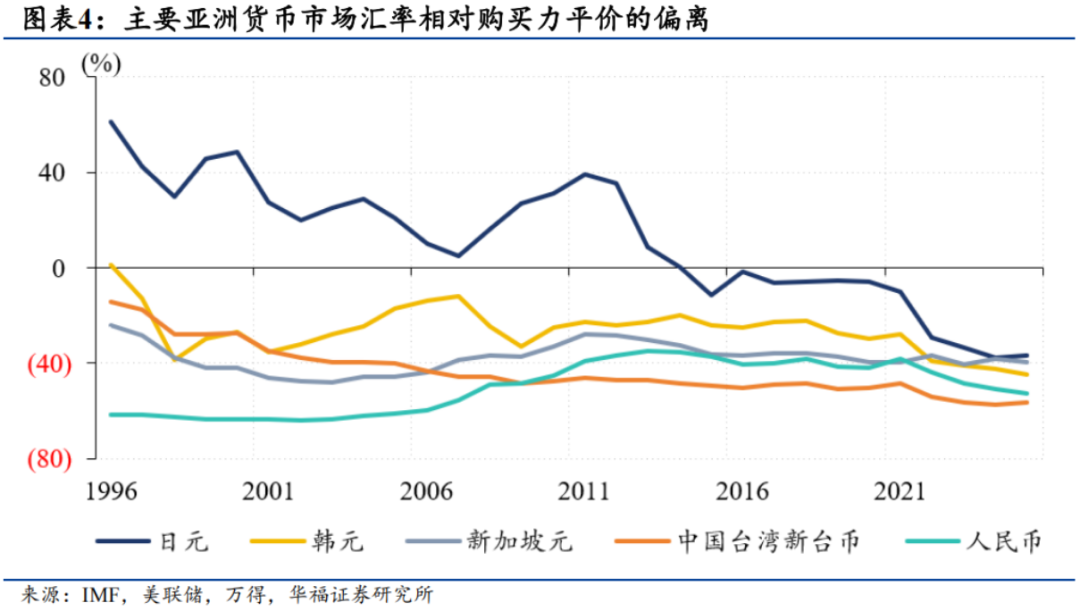
第四,購買力平價有待驗證。市場常以人民幣匯率低於購買力平價來論證人民幣長期升值不可避免。但購買力平價僅是匯率決定理論之一,市場匯率向購買力平價收斂未必會在短期發生。例如,2023年以來日元匯率相對購買力平價持續低估30%以上;新加坡元、韓元、中國新台幣等亞洲貨幣,三十年來市場匯率相對購買力平價持續低估,2025年仍低估40%~60%(見圖表4)。同期,人民幣敘事也是在「根據購買力平價、人民幣升值不可避免」與「貨幣超發、人民幣貶值不可避免」之間反覆切換。而且,即便人民幣市場匯率會向購買力平價收斂,購買力平價未必指向升值方向:改革開放初期人民幣購買力平價約1.7,此後最低跌至4.1,近年因國內通脹偏低又升回3.4,但作為一個成長型經濟體,中國通脹高於美國等成熟經濟體應是長期現象。此外,我國教育、醫療收費偏低也意味着購買力平價未必是評判人民幣匯率長期走勢的合理指標。
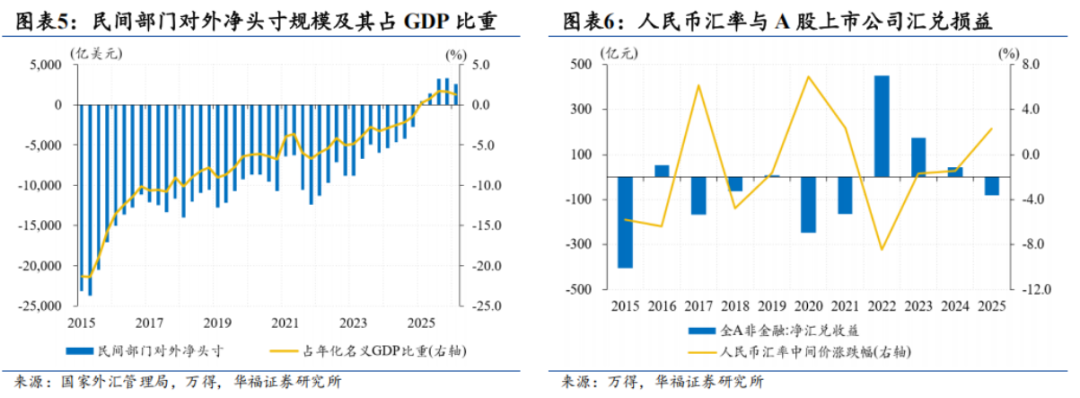
第五,關注升值的宏觀緊縮效應。2025年以來,中國民間部門已經從對外淨負債轉為淨債權(見圖表5)。這意味着,除了貿易渠道外,人民幣升值還會通過金融渠道對市場主體財務狀況產生負面影響。從2015年至2025年A股非金融上市公司匯兌損益看,人民幣升值年份上市公司多為淨匯兌損失,貶值年份則多為淨匯兌收益(見圖表6)。在財政貨幣政策均是支持性的背景下,人民幣匯率過快升值有違宏觀政策取向一致性。同時,這也證僞了人民幣升值利好股市、貶值利空股市的說法。實際上,匯市和股市是受不同因素驅動。例如,2026年初中東戰爭爆發後,中國抵禦能源危機的相對優勢驅動人民幣走出獨立升值行情,但全球貨幣寬鬆預期退潮、市場避險情緒高漲,導致全球股市包括A股在內均出現調整。從全球範圍看,匯市和股市沒有必然聯繫並非中國特例,如2025年美元指數下跌9.4%,不影響美國三大股指都創下歷史新高,2018-2025年印度盧比連跌了八年,也不影響印度股市連漲了八年。即便個別時候人民幣匯率和A股同漲同跌,但相關關係也不等同於因果關係,基於人民幣升值預期推斷中國資產重估的邏輯值得商榷。
04
主要結論
第一,當前影響人民幣匯率升跌的因素同時存在。短期利多人民幣的因素相對佔優,但升值的宏觀緊縮效應可能會對市場情緒形成擾動。拉長時間看,影響匯率走勢的不確定性與不穩定性依然較多,匯率測不準是必然,雙向波動是常態。第二,不論中國還是海外,股市與匯市受不同因素驅動,個別時候同漲同跌僅體現為相關性而非因果關係,應審慎使用人民幣升值推動中國資產重估的宏大敘事。第三,人民幣匯率升跌有利有弊,不宜對其做過多的價值判斷。
05
風險提示
1、地緣政治局勢存在不確定性。
2、主要經濟體貨幣政策存在不確定性。
本文來自華福證券研究所於2026年9月8日發布的報告《慎言人民幣匯率新周期》。
分析師:
管濤,SAC:S0210526080002
劉立品,SAC:S0210526080003
法律聲明及風險提示
分析師聲明
本人具有中國證券業協會授予的證券投資諮詢執業資格並註冊為證券分析師,以勤勉的職業態度,獨立、客觀地出具本報告。本報告清晰準確地反映了本人的研究觀點。本人不曾因,不因,也將不會因本報告中的具體推薦意見或觀點而直接或間接收到任何形式的補償。
一般聲明
華福證券股份有限公司(以下簡稱「本公司」)具有中國證監會許可的證券投資諮詢業務資格。本報告僅供本公司的客戶使用。本公司不會因接收人收到本報告而視其為客戶。在任何情況下,本公司不對任何人因使用本報告中的任何內容所引致的任何損失負任何責任。
本報告的信息均來源於本公司認為可信的公開資料,該等公開資料的準確性及完整性由其發布者負責,本公司及其研究人員對該等信息不作任何保證。本報告中的資料、意見及預測僅反映本公司於發布本報告當日的判斷,之後可能會隨情況的變化而調整。在不同時期,本公司可發出與本報告所載資料、意見及推測不一致的報告。本公司不保證本報告所含信息及資料保持在最新狀態,對本報告所含信息可在不發出通知的情形下做出修改,投資者應當自行關注相應的更新或修改。
在任何情況下,本報告所載的信息或所做出的任何建議、意見及推測並不構成所述證券買賣的出價或詢價,也不構成對所述金融產品、產品發行或管理人作出任何形式的保證。在任何情況下,本公司僅承諾以勤勉的職業態度,獨立、客觀地出具本報告以供投資者參考,但不就本報告中的任何內容對任何投資做出任何形式的承諾或擔保。投資者應自行決策,自擔投資風險。
本報告版權歸「華福證券股份有限公司」所有。本公司對本報告保留一切權利。除非另有書面顯示,否則本報告中的所有材料的版權均屬本公司。未經本公司事先書面授權,本報告的任何部分均不得以任何方式製作任何形式的拷貝、複印件或複製品,或再次分發給任何其他人,或以任何侵犯本公司版權的其他方式使用。未經授權的轉載,本公司不承擔任何轉載責任。
特別聲明
投資者應注意,在法律許可的情況下,本公司及其本公司的關聯機構可能會持有本報告中涉及的公司所發行的證券並進行交易,也可能為這些公司正在提供或爭取提供投資銀行、財務顧問和金融產品等各種金融服務。投資者請勿將本報告視為投資或其他決定的唯一參考依據。