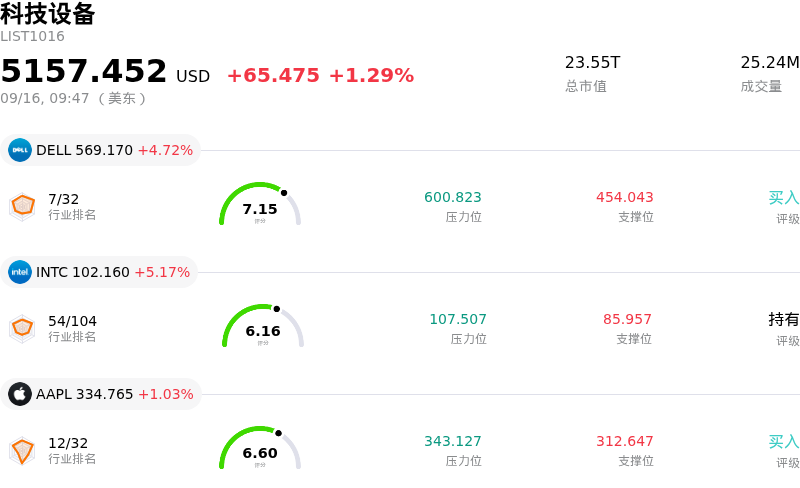
英特爾 (INTC) 開盤上漲5.53%, 所屬行業科技設備上漲1.29% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 Dell Technologies Inc (DELL) 上漲 4.72%;英特爾 (INTC) 上漲 5.53%;蘋果 (AAPL) 上漲 0.78%。
今日是什麼導致了英特爾(INTC)股價上漲?
受可能與韓國SK海力士(SK Hynix)展開戰略製造合作的相關報道推動,英特爾公司(Intel Corporation)展現出上漲動能。關於在美國合作生產存儲芯片的早期討論——包括租賃英特爾位於俄亥俄州製造基地的產能,或與主要雲服務提供商成立合資企業——激發了投資者對英特爾晶圓代工擴張的熱情。儘管SK海力士指出尚未達成任何最終協議,但利用英特爾本土生產佈局來緩解全球存儲芯片供應瓶頸的前景,提振了市場對英特爾代工(Intel Foundry)執行力的信心。
公司資產變現進展以及分析師的正面研報進一步為市場情緒提供了結構性支撐。英特爾旗下的可編程芯片業務Altera已祕密提交首次公開募股(IPO)的註冊聲明草案,為投資者評估英特爾持有的資產提供了潛在的公開估值基準。與此同時,多家華爾街研究機構上調了目標價並維持看漲預期,理由包括至強(Xeon)服務器處理器需求強勁、採用高數值孔徑EUV(High-NA EUV)設備的英特爾 18A(Intel 18A)製程節點推進順暢,以及旨在提升毛利率的PC處理器提價計劃。
支撐這些公司特有利好催化劑的,是市場對英特爾在人工智能基礎設施中定位不斷形成的共識。高管在行業活動上的發言強調了存儲芯片嚴重短缺和數據中心電力瓶頸問題,將英特爾的CPU與存儲整合、通用服務器計算及先進封裝定性為代理式AI(agentic AI)和邊緣部署的關鍵組成部分。儘管高昂的運營支出和晶圓代工執行力仍是機構投資者持續關注的焦點,但當天的股價走勢凸顯出市場對英特爾製造業務反轉及戰略組合價值的信心不斷增強。
英特爾(INTC)技術分析
英特爾 (INTC) 技術面來看,MACD(12,26,9)數值2.560,處於中性狀態,RSI數值57.400處於中性狀態,Williams%R數值13.901處於超買狀態,注意關注。
英特爾(INTC)媒體輿情
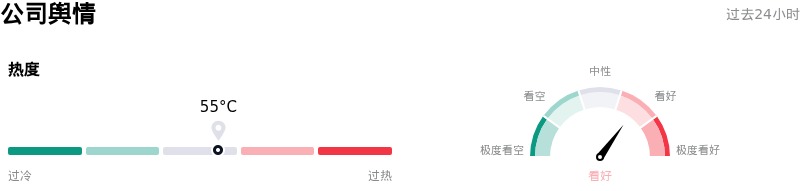
英特爾 (INTC) 公司輿情熱度來看,當前熱度55,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
英特爾(INTC)基本面分析
英特爾 (INTC) 處於科技設備行業,最新年度營業收入$52.85B,處於行業5,淨利潤$-267.00M,處於行業111。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$114.10,最高價為$200.00,最低價為$75.00。
關於英特爾(INTC)的更多詳情
公司特定風險:
- 擴大規模的股權孖展導致股東權益稀釋:SEC 文件詳細披露了以每股 95 美元的價格擴大至 200 億美元的普通股發行方案,這引發了市場對近期每股收益(EPS)稀釋的重大擔憂,對盤中股價構成拖累,並推高了看跌期權的引伸波幅。
- 估值透支與分析師評級趨於謹慎:近期分析師的點評(包括 Piper Sandler 首次給予「中性」評級,以及因市銷率高達 8.32 倍偏高而下調評級)表明,儘管 GAAP 淨虧損持續存在,但該股長達數月的反彈已脫離核心業務基本面。
- 控制 AI 發展節奏的呼聲:知名 AI 行業高管呼籲協調放緩前沿模型訓練,引發了市場對超大規模廠商減少資本支出的擔憂,直接威脅到英特爾數據中心和 AI 服務器 CPU 產品線的近期增長預期。
- 晶圓代工執行風險與市場份額壓力:機構分析師指出,外部客戶採用英特爾高成本 18A 代工工藝的前景仍存在持續不確定性,導致該業務不得不依賴 PC CPU 提價來抵消來自 AMD 和 Arm 等競爭對手的市場份額壓力。
原文鏈接