
周五的8月CPI出來以後,美股沒跌,反倒漲了,標普500漲0.9%,納指漲1%,看起來市場對這份數據挺淡定。
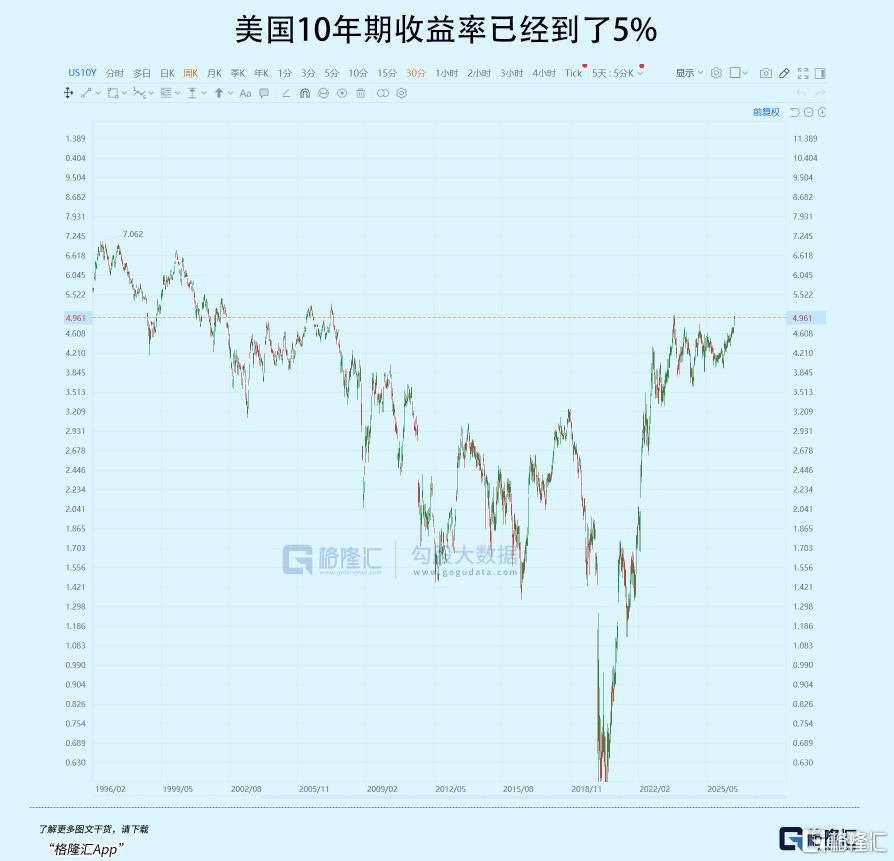
當然,債市那邊是另外一個場景,US10Y直接摸到4.97%,兩年期收益率也上行,9月加息概率衝到85%以上。
其實那天真正讓股票喘氣的,是布倫特原油從盤中接近110美元回落到104.61美元。
到了周一,沙特一條用來繞開霍爾木茲海峽的主要輸油管道停運,油價在亞洲時段又漲了3%以上。
於是事情又繞回原點,美股夜盤不少公司又把周五漲幅都直接給跌回去了。
01
CPI漲幅大部分是汽油貢獻
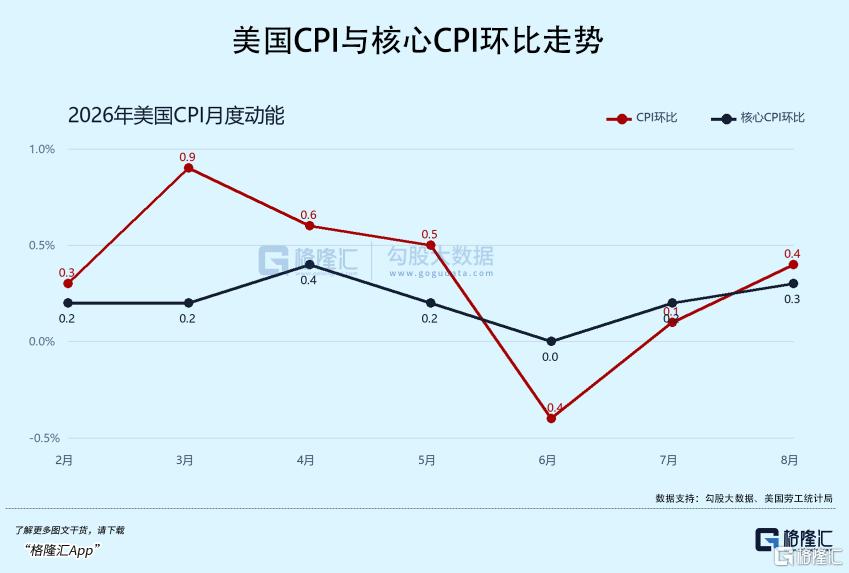
8月美國CPI按年3.4%,和7月一樣。
核心CPI按年2.4%,還比上個月低了0.1個百分點。只看按年,通脹並沒有二次失控,核心通脹甚至在往下磨。問題出在月度按月。總CPI按月0.4%,7月只有0.1%;核心CPI按月0.3%,也比7月的0.2%高。
這0.4%裏面,汽油價格一個項目就貢獻了超過三分之一。汽油按月漲3.9%,能源整體漲2.1%。這還只是8月的賬。進入9月,布倫特和WTI都重新站上100美元,後面的汽油、柴油、航空和運輸價格還會補進來。
油價以外的數據暫時算平靜,但也談不上徹底降溫。住房成本按月漲0.3%,運輸服務漲0.5%,機票漲2.7%,核心服務沒有全面加速。
把6月至8月的核心CPI折成年率,大約在2%左右,趨勢還可以,但你讓Warsh在這個位置宣佈抗通脹勝利,底氣明顯不夠。
02
八成多的加息概率,交易重點已經往後挪
聯儲局FOMC 9月會議在15日至16日舉行,CPI公布前,市場看到的數字還在七成出頭,PPI和CPI出來之後9月加息基本從爭論題變成接近明牌。
對這份CPI數據的定性很簡單,它還算不上全面過熱,但已經足夠給沃什加25個點子的理由,聯儲真正防的是油價從一次性衝擊變成服務價格、工資和通脹預期的第二輪傳導。
而且,在9月加息比不加息會更讓市場信服點,對市場說不定是好事,畢竟大家加息預期也打的挺滿了。
當然現在更激進的是後面的預期,現在到12月利率加息兩次概率超過60%。換句話說,市場已經不滿足於押9月一次,還在押年內至少再加一次。
這個地方我沒市場那麼鷹。
原因也很直接。現在最扎眼的是能源,核心商品按年只有0.7%,核心CPI按年還在回落。只要原油供應逐步恢復,headline inflation會先難看一陣,隨後基數和需求會重新起作用。
Warsh用一次加息穩住信譽即可,聯儲若每次都追着油價跑,很容易在中東油運供應恢復時把加息剎車踩過頭。
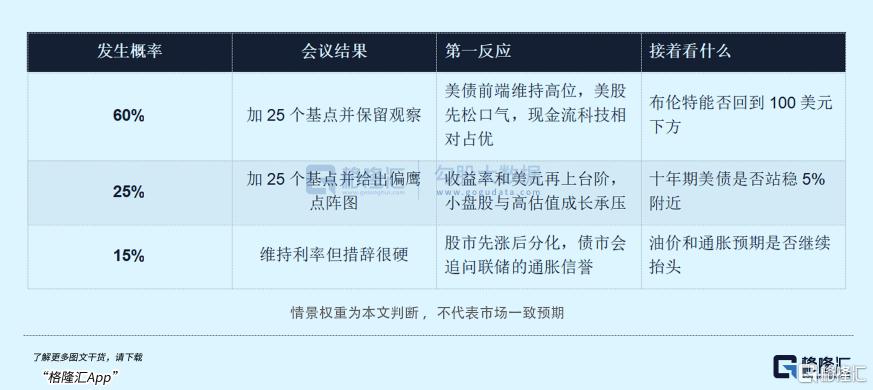
暫時來說9月加25個點子85%的概率,維持利率15%,年內不考慮50個點子不放進基準情景,除非真的伊朗和懂王對抗到天荒地老。且9月加息以後,更偏向走一步看一步。要連續加息成立,至少要看到油價長時間停在100美元上方,核心CPI連續維持0.3%附近,眼下還差後兩項。
沃什大概率會先加25個點子,把態度擺出來,同時儘量不給連續加息的硬承諾。8月Warsh在傑克遜霍爾會議上把通脹風險講得很重,現在CPI給了台階,他若完全不動,市場會先懷疑聯儲到底在等什麼。
周五布倫特結算在104.61美元,WTI結算在100.05美元。雖然當天都跌了2%以上,一周仍然上升逾過8%。
周一的再度跳漲說明,市場根本沒有把中東供應風險看成結束。沙特東西向管道原本承擔繞開霍爾木茲海峽的功能,它一停,替代路線的可信度也打了折扣。
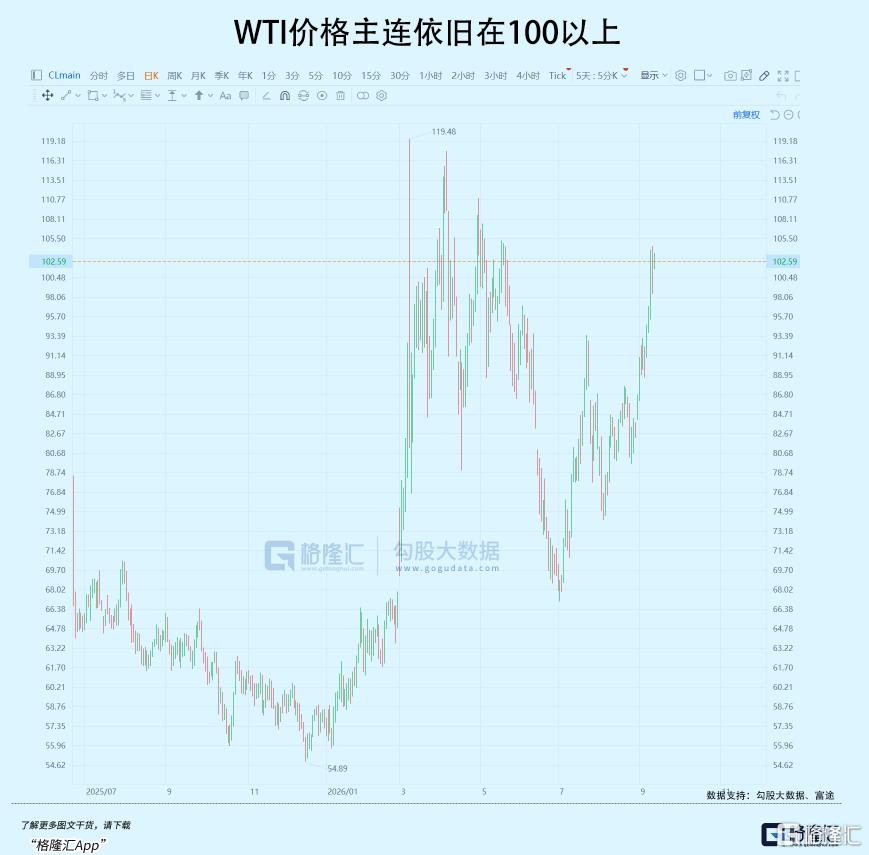
EIA在9月展望裏預計,下半年布倫特均價約90美元,全球石油庫存三季度平均每天減少300萬桶,四季度仍減少170萬桶,油價以後可能回落,但眼前的庫存墊子卻很薄。
加息能壓需求,修不了管道,也開不了海峽。加得慢,通脹信譽受損;加得快,實體經濟先被能源稅和孖展成本夾住。
接下來判斷利率路徑,先看布倫特能不能回到100美元下方,再看核心CPI。油價在105美元附近多停幾周,9月的汽油和運輸項目就很難看。油價衝過110美元並停住,12月再加一次會迅速變成主流答案。
所以其實現在的問題關鍵不在Warsh那邊,9月即使加息市場,當個一次性事件處理也沒啥問題,但油價這玩意,只能靠懂王、沙特和伊朗在中東邊打邊談,和Warsh關係也不大,所以現在市場K線又回到了懂王手裏。
03
市場會怎麼走
Warsh若把這次9月FOMC加息解釋成針對能源衝擊預防加息,並且保留觀察期,市場預計會先交易利空落地。
其實周五加息概率上升,美股直接就反彈了;同一周油價衝高,美股期貨就下跌,盤面已經告訴我們,市場眼下的排序是油價>長期利率>聯儲動作,9月加不加息只排在第三。
先說美股,大型現金流科技公司能扛住一次已計價的加息,前提是十年期收益率別持續站在5%上方。未盈利成長、小盤股、地產和高槓杆消費更難受,它們喫的是孖展成本。
若會議後油價回落、長債收益率同步鬆動,納指和大盤成長可能先反彈;若油價和長債一起往上,指數內部會迅速惡化。
現在油價裏有很厚的地緣溢價,管道恢復或臨時通航安排都可能讓它一天吐回5%,所以反而現在和油氣直接掛鉤的板塊反而是不太好算位置到哪了。
黃金會來回拉扯,更高的實際利率和美元對它不友好,中東風險和通脹焦慮又在託底,不是一條單邊走勢,最好的條件是加息落地+油價開始下行,如果條件不夠的話可能就一直是偏弱勢震盪。
港A股這邊對美元流動性和美債實際利率更敏感,高久期互聯網、生物科技容易放大流動性壓力。
整體來講油價上漲對港A股屬於輸入性通脹,又殺流動性又殺基本面,比對美股影響大的多,但現在在9月FOMC之前港股已經提前跌了一個多月,如果9月FOMC只加息一次,油價又回到100美元下方,港股反而可能比美股彈得快,畢竟倉位和預期都更低,如果條件適當,要儘快把景氣度較好的龍頭公司給拿回來,比如AI、創新藥、有色、派息等龍頭股。
上面行業提到的機會風險我們已經梳理好。
如果,你對產業投資感到困惑;
如果,你對如何找到產業龍頭和潛力公司感到迷茫;
如果,你對板塊波動感到無所適從;
那麼,請掃碼加入我們,獲取更詳細的產業鏈分析和投資策略,跟隨格隆匯研究院一起,在投資的浪潮中把握機會,分享產業革命的紅利吧!
風險提示:投資有風險,決策需謹慎,以上分析僅為行業研究和市場策略參考,不構成具體投資建議。想要及時獲取標的最新動態和操作策略,若想第一時間抓信號識別風險佈局機會,歡迎掃描下方二維碼,獲取更及時詳細的專業投資策略: