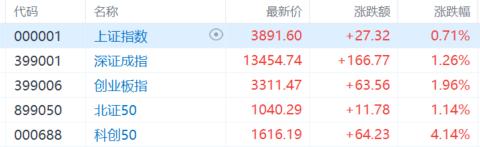
A股主要指數今日低開高走,截至收盤,滬指漲0.71%報3891.6點,深證成指漲1.26%,創業板指漲1.96%,北證50漲1.14%,科創50指數漲4.14%。全市場成交額18525億元,較上日放量2272億元,全市場超4100只個股上漲。
盤面上,多重利好疊加,半導體產業鏈全線大漲;AI減速論擔憂緩和,CPO概念爆發;PCB概念反覆活躍;現貨黃金突破4300美元,貴金屬板塊持續走強。另一方面,汽車整車板塊表現低迷;養殖業板塊繼續回調;銀行、港口航運板塊跌幅居前。
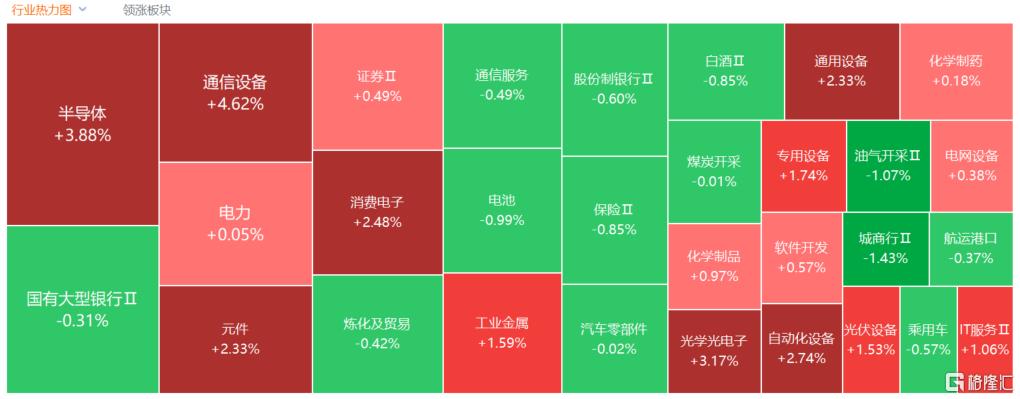
具體來看:
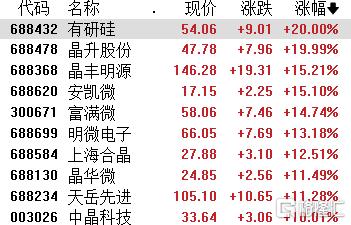
半導體股大漲,有研硅、晶升股份20CM漲停,晶豐明源、安凱微升逾15%,富滿微升逾14%,明微電子升逾13%。
有券商表示,全球半導體設備景氣度持續上修,海外設備、零部件已出現「量價齊升」情況,海外交期大幅延長,國產設備、零部件經歷「十四五」時期的修煉,能力大幅提升,具備充足的出海潛力。另一方面,全球缺貨使得國內下游客戶獲取海外設備、零部件的難度進一步提升,看好國內市場的國產化速度大幅加速。
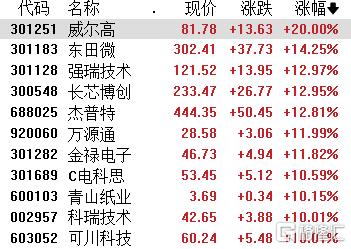
CPO概念爆發,威爾高20cm漲停,東田微升逾14%,強瑞科技、長芯博創、傑普特升逾12%,萬源通、金祿電子升逾11%。
分析指出,CPO概念股集體爆發是「產業趨勢確認+政策預期改善+訂單能見度提升」三重共振的結果。光博會「鎖訂單、鎖物料」成為關鍵詞,2027年需求確定性進一步提高,產業趨勢持續確認。黃仁勳、扎克伯格等AI巨頭CEO集體發聲為行業爭取「不減速」的政策窗口,政策敘事與市場情緒形成共振。
電池股走高,欣旺達、金楊精密升逾11%,野馬電池10CM漲停,華盛鋰電升逾8%,利元亨、震裕科技升逾5%。
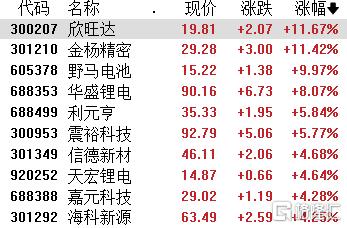
有媒體稱,理想汽車部分車型已轉向欣旺達及自研電池路線;新上市的小米澎程N70和N90也未沿用SU7、YU7此前選擇的寧德時代電池,轉而搭載小米龍甲電池系統,電芯由中創新航、欣旺達供應。兩家車企均通過引入中創新航、欣旺達以及共研或自產模式,分流部分寧德時代份額。
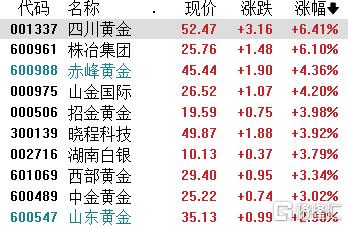
貴金屬股走高,四川黃金、株治集團升逾6%,赤峰黃金、山金國際升逾4%,招金黃金、曉程科技、湖南黃金等跟漲。
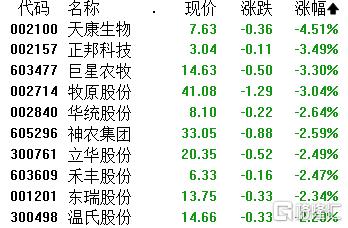
豬肉概念跌幅居前,天康生物跌超4%,正邦科技、巨星農牧、牧原股份跌超3%,華統股份、神農集團、立華股份等跟跌。
工程機械股重挫,三一重工、恒立液壓跌超6%,柳工、山推股份跌超5%,中聯重科、安徽合力等跟跌。
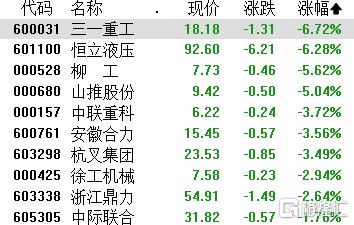
消息面上,2026年9月9日,應美國行業協會Hydraulic Cylinders Fair Trade Coalition及其成員公司提交的申請,美國商務部宣佈對進口自中國、印度、墨西哥的線性液壓缸及其部件(Certain Linear Hydraulic Cylindersand Parts)發起反傾銷和反補貼調查、對進口自加拿大和韓國的涉案產品發起反傾銷調查。
展望後市,方正指出,主要指數下跌至年內低點附近,大膽佈局,積極關注三方面配置機會,一是科技迴歸,AI的產業趨勢和景氣度仍較為堅實,擁擠度回落之後配置價值顯著提高,科技股內部向能漲價、能擴量、有新技術突破的細分方向傾斜,順序上先海外算力再國產算力,此外還可以關注相對低位的AI應用以及恒生科技;二是關注通脹抬升、弱美元下HALO資產的佈局機會,聯儲局9月議息會議前後如有擾動將提供更好的佈局機會,聚焦核心資源相關的有色金屬+化工;三是對於貨幣政策變化反應最為直接,業績估值匹配度較好,能夠穩指數的非銀金融。