來源:觀潮財經
觀潮按:近日,觀潮財經獨家獲悉,監管系統幹部江波出任國元農險總經理,終結近三年將位空懸。這一人事安排絕非普通換帥,而是監管合規意志向地方金融國企滲透的標誌性事件。疊加員工持股掛牌轉讓、天價罰單、保費增長見頂與IPO擱淺,國元農險正站在從「規模擴張」轉向「合規守成」的歷史拐點。在財政緊約束的長期趨勢下,這家「體系內」企業的未來,註定不再是高歌猛進的故事,而是合規底線為先的質效深耕。
近日,國元農險官網披露,經第六屆董事會第二十三次會議審議,董事會同意聘任江波擔任公司總經理,同時指定其出任臨時負責人。至此,這一自2023年10月起空缺近三年的總經理崗位,終於迎來正式人選。
值得關注的是江波的身份。據觀潮財經獨家獲悉,江波來自金融監管系統,曾任池州金融監管分局副局長,後任宣城金融監管分局黨委書記、局長。監管幹部直接出任地方國企經營一把手,這本身就是一個強烈的治理信號。
在此之前,雷經升以臨時負責人身份主持國元農險工作近三年,其總經理任職資格卻始終未能獲得監管覈准。一位具備監管與國資雙重背景的幹部長期「代行職責」而不得轉正,背後折射的是監管部門與地方政府之間圍繞這家企業走向的微妙角力。
此次人事變局並非孤立事件。2.1億股員工持股計劃到期掛牌、394萬元創紀錄罰單、保費收入連續兩年回落、IPO申請擱置多年——當這些線索被串聯起來,一幅關於國元農險過去、現在與未來的完整圖景才逐漸清晰。
01
三年空懸終落定,監管幹部接掌經營
9月15日,國元農險官網發布公告,第六屆董事會第二十三次會議審議通過了聘任江波為公司總經理的議案。公告同時顯示,在監管部門完成任職資格覈准之前,董事會已指定江波出任該公司臨時負責人。
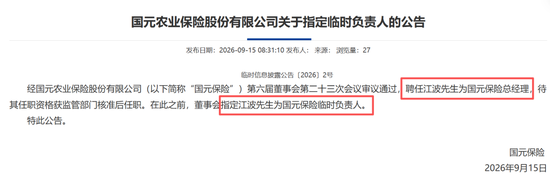
任命消息披露的同一天,江波便赴國元保險安徽分公司開展調研,其職務組合為「黨委副書記、擬任總經理、臨時負責人」。
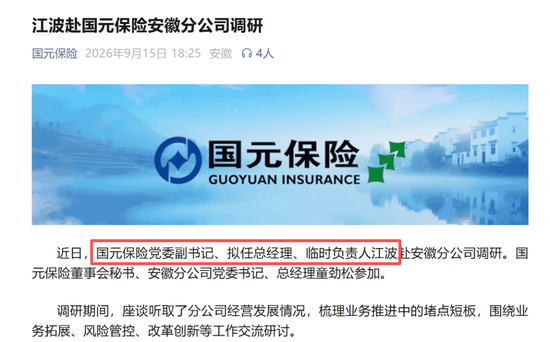
江波:任宣城金融監管分局黨委書記、局長,根據最新消息,其新擔任國元農險黨委副書記、擬任總經理、臨時負責人。曾任安徽省保監局稽查處處長助理,安徽銀保監局處長,池州銀保監分局副局長,宣城金融監管分局副局長(主持工作)。
從公開履歷來看,江波是一位典型的金融監管系統幹部,任宣城金融監管分局黨委書記、局長,此前曾任池州監管分局副局長。
早些年間,監管幹部「下海」出任金融機構高管並不罕見。但當下,直接以總經理身份入主一家地方政府控股的保險機構,且是在總經理崗位空缺近三年之後,這一安排的分量遠超常規人事調整。
三年空懸:從程斌辭任到雷經升「代而不轉」
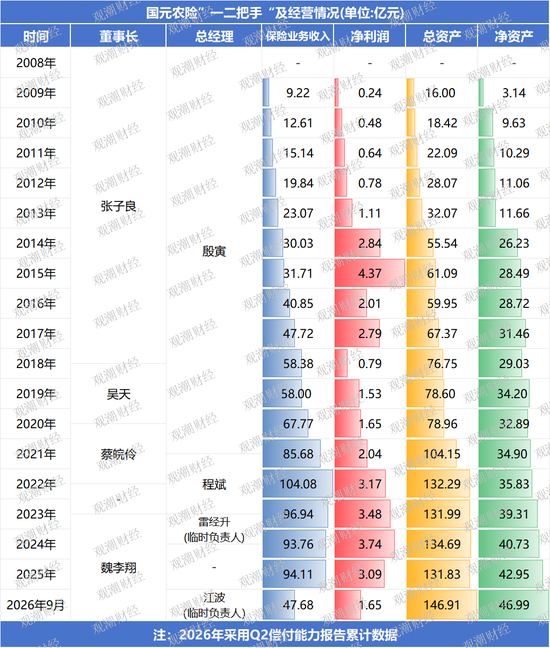
國元農險總經理崗位的空缺,始於2023年10月。彼時,1964年出生的程斌辭任公司董事、總經理職務。程斌2021年8月才獲監管批覆總經理任職資格,實際任職僅兩年有餘便離任,辭職時已臨近法定退休年齡。
程斌:男,1964年2月出生。曾任國元農險黨委副書記、董事、總經理。曾任人保安徽銅陵分公司支公司經理,中國人壽安徽銅陵分公司副總經理,平安財險安徽銅陵中支兼池州中支總經理,華安財險安徽分公司黨委副書記兼紀委書記、總經理助理,國元農險總經理助理,國元農險副總經理,國元農險首席風險官等職務。
程斌辭任後,國元農險指定雷經升出任臨時負責人。雷經升年富力強,履歷橫跨監管與國資兩大系統:曾任安徽保監局法制處處長助理(主持工作)、財產保險監管處副處長、法制處處長(其間掛任含山縣委常委、副縣長),後轉入國元金控集團資產運營部,歷任國元農險法務總監、黨委委員、紀委書記,安徽國元投資黨委委員、紀委書記等職。
雷經升:男,1976年10月出生。曾任國元農險黨委副書記、擬任副總經理(主持工作)。曾任安徽保監局法制處處長助理(主持工作)、財產保險監管處副處長、法制處副處長(主持工作)、法制處處長(其間掛任含山縣委常委、副縣長),國元金融控股集團資產運營部、國元農險法務總監、黨委委員、紀委書記、臨時負責人、安徽國元投資黨委委員、紀委書記等職務。
然而,雷經升雖以臨時負責人身份接管經營,其總經理正式任職資格卻始終未能得到監管覈准。由此形成的「臨時掌舵」局面一拖就是近三年。
高管以臨時負責人身份長期主持經營,在保險行業並不多見。這一異常狀態的背後,並非簡單的資格審核問題,而是監管部門與地方政府之間圍繞企業某些方面問題的深層博弈。
員工持股掛牌,IPO預期降溫下的退出大考
與人事變局幾乎同步發生的,是國元農險股權結構的深刻調整。
2025年,國元農險2.1億股員工持股計劃六年鎖定期屆滿。

2026年一季度,涉及合肥紫元、錦元、邦元、灃元四家企業管理中心(有限合夥)四家持股平台完成內部決議與方案報審;7月,該部分股權在安徽省產權交易中心正式掛牌轉讓,佔總股本比例高達9.08%,掛牌底價1.92元/股,較原始認購價1.58元/股略有溢價。(詳情請見:《9%員工股掛牌尋資!「模範生」何以淪為股權貨架上的「滯銷品」?國元變局照見專業農險周期拐點》)
更深層的背景是國元農險擱淺多年的IPO計劃。
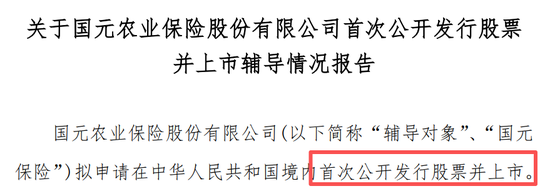
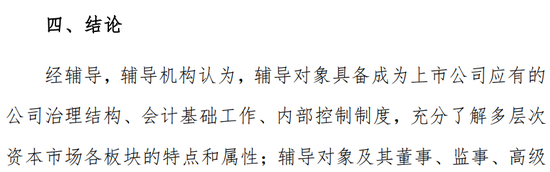

2021年底,國元農險曾遞交IPO申請,但此後一直未能取得實質性進展,員工持股計劃賴以退出的核心渠道始終未能打通。持股到期後的掛牌轉讓,某種程度上是內部員工對公司上市預期降溫後的特殊出口。
02
一家「體系內」企業的基因密碼與周期宿命
要理解國元農險當下的變局,必須回到其成立的原點。
基因解碼 「體系內」屬性
2008年1月,國元農險正式成立,是經原中國保監會批准的第一家總部設在安徽的財產保險公司,也是全國第四家專業農業保險公司。該公司由安徽國元金融控股集團等6家省屬大型企業、15家市屬企業共同發起設立,註冊資本約23.14億元。
從誕生之日起,國元農險就帶有鮮明的「體系內」基因。其股東幾乎全部為安徽省屬及市屬國有企業,實際控制人為安徽省國資委。
農業保險業務的核心驅動力來自各級財政的保費補貼——中央財政、省級財政、市縣財政按比例分擔保費,農戶自繳比例通常僅為20%左右。這意味着,國元農險的收入端高度依賴財政資金的注入,其經營景氣度與地方財政狀況高度同頻。
這種商業模式決定了國元農險更像是財政體系在農業保險領域的「執行終端」:財政補貼從財政預算流出,經過國元農險以理賠款的形式回到農戶/農業生產,公司在其中賺取經營費用和投資收益。
經濟上行、財政充裕時,農險補貼連年增長,公司保費規模水漲船高;經濟下行、財政趨緊時,補貼增速放緩甚至收縮,公司的增長天花板便清晰可見。
監管底線與地方利益的博弈
雷經升以臨時負責人身份主持工作近三年而不得轉正,是理解國元農險治理結構的關鍵鑰匙。
雷經升的履歷不可謂不漂亮——監管系統出身,法制處處長,掛任過地方副縣長,又有國資系統的紀委書記經歷,無論專業能力還是政治資歷,都足以勝任一家保險機構的總經理。
但監管覈准遲遲未下,問題顯然不在個人資格,而在公司未來走向與上層格局。
國元農險作為安徽省屬金融國企,其高管任命名義上需經監管部門覈准任職資格,實質上是地方政府(通過國元金控集團)與監管部門之間的協調結果。地方政府希望任命「自己人」以確保企業服務於地方經濟社會目標,監管部門則更關注合規經營和風險防控。
在雷經升的任命上,雙方顯然未能達成一致。監管側來看,在公司基層合規問題頻出的背景下,一位帶有濃厚地方國資色彩的幹部能否承擔「正本清源」的重任?而地方政府則更在意前述目標。雙方的僵持,最終以「臨時負責人」這一過渡性安排維持了近三年的脆弱平衡。
江波的到任,標誌着這一平衡被打破,也意味着博弈的暫時性結論。監管系統幹部直接出任總經理這一結果的出現,或與國元農險近年來集中爆發的合規問題密切相關。
394萬罰單背後的系統性問題
2025年8月,金融監管總局對國元農險作出行政處罰決定:因報送的報告和數據不準確、未按照規定使用經備案的保險條款和費率、未按照規定計提未決賠款準備金等多項違規,對公司警告並罰款340萬元。
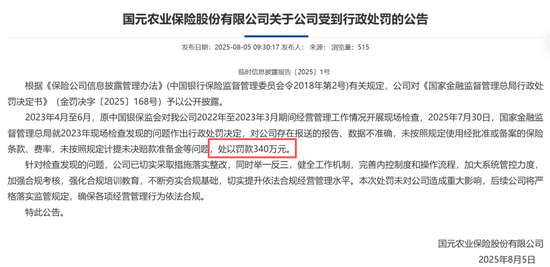
同時,對孫叢林、江斌、張福銀、張治渤、沈光斌等9名相關責任人警告並罰款共計54萬元,總處罰金額達394萬元,創下公司成立以來單次處罰金額的最高紀錄。
這張罰單的分量,不僅在於金額之大,更在於違規性質之嚴重。「報送報告和數據不準確」指向該公司治理的信息真實性問題,「未按規定使用備案條款費率」涉及業務經營的合規性,「未按規定計提未決賠款準備金」則直接關係到償付能力的真實性——這三項違規分別擊中了保險機構合規經營的三個核心維度。
9名中高層管理人員同時被處罰,也說明違規並非個別員工的孤立行為,而是具有一定的系統性和管理層責任。總公司層面的重罰只是冰山一角。
從安徽到上海,從山東到河南……加之未公之於衆的基層合規問題。這一格局清晰地表明,國元農險的合規問題並非局部性、偶發性的,而是根植於基層經營管理中的系統性短板。這或許正是監管幹部入主經營層的重要原因之一。
人事、股權與業績的共振變局
將人事變動、股權調整和業績走勢三條線索放在一起觀察,國元農險的變局邏輯便豁然開朗。
業績線上,該公司保費收入在2022年達到104.08億元的歷史峯值後開始回落,淨利潤從2024年的3.74億元收縮至2025年的3.09億元。增長動能的減弱,與農險行業整體增速放緩的大趨勢一致,但也反映出公司自身從「規模擴張」向「質量效益」轉型的陣痛。
2025年綜合成本率降至95.76%,創近三年新低,說明公司在賠付成本管控上取得了階段性成效,但這一改善是以業務收縮為代價的。
股權線上,2.1億股員工持股計劃到期掛牌,折射的是IPO預期降溫後內部股東的退出訴求。當上市通道關閉,員工持股失去了最具吸引力的退出路徑,掛牌轉讓成為無奈之舉。
人事線上,監管幹部江波的到任,是三線變局中最具決定性的變量。它意味着其經營哲學和發展路徑的根本性轉變也就不可避免。
三條線索的共振,指向同一個判斷:國元農險正在經歷自成立以來最深刻的一次發展模式轉型。過去那種「財政補貼驅動規模擴張、規模擴張支撐上市夢想」的路徑,或許已經走到了盡頭。
03
合規重構與財政緊約束下的生存命題
江波的到任,或將給國元農險帶來一場深刻的治理磨合。
作為長期在監管系統工作的幹部,江波的思維方式和行為邏輯與地方國企的經營文化存在本質差異。
監管幹部的核心特質是「合規底線思維」——在監管系統中,合規是不可逾越的紅線,任何業務創新都必須在合規框架內進行。
而國元農險作為一家地方政府控股的國企,其經營文化中帶有濃厚的「目標導向」色彩:上級下達保費任務,基層想方設法完成,合規要求在業績壓力面前往往被弱化。這種文化差異,決定了江波上任後必然面臨與既有經營團隊的磨合陣痛。
短期來看,合規收緊將不可避免地導致業務收縮。過去依賴「靈活操作」維持的保費規模,在嚴格的合規審查下將面臨「擠出效應」。
2026上半年,國元農險實現淨利潤1.65億元,在五家全國性專業農險公司中位列第二,但保費收入的增長壓力依然存在。
中期來看,治理結構的重構將是一場硬仗。從「人治」到「規則之治」的轉變,需要建立健全內控體系、強化合規考覈權重、重塑分支機構的經營理念。這一過程必然觸動既得利益,面臨內外部阻力。
江波作為「外來者」,如何在黨委領導下凝聚共識、推進改革,將是對其政治智慧和執行能力的重大考驗。
但換個角度看,監管幹部入主也有其獨特優勢。江波熟悉監管規則和監管思路,能夠幫助公司更準確地把握監管導向,避免在合規問題上反覆「踩雷」。
同時,其監管背景也有助於公司與監管部門建立更順暢的溝通渠道,為業務創新爭取更大的空間。
財政緊縮下的基本盤:能守住就是勝利
比合規磨合更根本的挑戰,來自宏觀經濟和財政周期的長期趨勢。
如前文所述,國元農險的商業模式高度依賴財政補貼。農業保險的保費收入中,各級財政補貼佔比通常在80%左右。這意味着,公司的增長天花板本質上是由財政補貼的增長速度決定的。
而當前及未來相當長一段時期,經濟增速換擋、財政收支的結構性挑戰,農險補貼的高速增長時代已經結束。
近年來,農業保險保費補貼的增速明顯放緩,部分地區甚至出現補貼資金撥付延遲的情況。對國元農險而言,這意味着保費規模的擴張空間受到根本性限制。
更值得警惕的是,在人口老齡化加速、經濟增速換擋、地方債務化解等多重因素疊加下,財政支出的結構性壓力將持續存在。農業保險作為支農惠農的政策工具,其補貼規模大概率將保持穩定,但大幅增長的可能性微乎其微。
在這一宏觀背景下,國元農險未來的核心命題不是「如何擴張」,而是「如何守住基本盤」:穩住安徽大本營的農險市場份額,保持承保盈利的穩定性,維護償付能力的充足性——這些看似保守的目標,在財政緊約束的時代恰恰是最務實的選擇。
能守住基本盤,就已經是勝利。
IPO夢碎後的戰略再定位
上市,曾是國元農險最大的夢想。2021年底遞交IPO申請時,公司正處於保費規模突破百億、利潤持續增長的黃金期,上市似乎只是時間問題。
轉眼5年已過,IPO擱淺的影響是深遠的。
首先,上市通道的關閉使公司失去了最重要的資本補充渠道。作為一家保險機構,資本充足率直接決定了業務擴張的能力。在無法通過上市孖展的情況下,公司只能依賴利潤留存和股東增資來補充資本,而國有股東的增資能力又受到財政狀況的制約。
其次,IPO預期的降溫直接影響了員工持股的價值實現,2.1億股的掛牌轉讓就是最直接的反映。
最後,上市目標的缺位也使公司失去了一個重要的戰略錨點——過去圍繞上市制定的一系列規劃和考覈體系,都需要重新調整。
未來,國元農險需要從「上市型擴張」轉向「內涵式發展」。這意味着:不再追求保費規模的快速增長,而是更加註重業務質量和盈利能力;不再依賴外部孖展驅動擴張,而是依靠內生利潤積累實現穩健發展;不再將上市作為唯一的戰略目標,而是探索多元化的資本補充和價值實現路徑。
值得關注的是,此次員工持股轉讓如果能夠引入有實力的民營資本或產業資本,不僅可以優化股權結構,還可能帶來新的業務資源和管理理念,為公司的轉型發展注入新動能。
機遇與挑戰:在變局中尋找新平衡
儘管面臨多重挑戰,國元農險的未來並非一片灰暗。農業保險作為國家支農惠農的重要政策工具,長期向好的基本面沒有改變。
隨着鄉村振興戰略的深入推進和農業現代化水平的提升,農業保險的深度和密度仍有提升空間。「農業保險+」改革、完全成本保險和種植收入保險的推廣、特色農產品保險的創新,都為專業農險公司提供了新的業務增長點。
同時,合規洗牌也可能帶來行業格局的優化。當監管趨嚴淘汰掉一批合規能力弱、經營粗放的市場參與者,像國元農險這樣具備區域優勢和專業能力的公司,反而可能在行業集中度提升的過程中受益。
江波上任後若推動合規整改,短期內雖然痛苦,但長期來看將夯實公司的經營基礎,提升其在嚴監管環境下的生存能力。
但挑戰同樣不容忽視。商業險領域的競爭日趨激烈,國元農險在商業財險、健康險等領域的品牌影響力和渠道能力遠不及大型財險公司;數字化轉型需要持續的資金投入,而在利潤承壓的背景下,投入能力受限;人才流失風險也值得關注,合規收緊和業務收縮可能導致部分業務骨幹流失。
未來走向判斷與建議
綜合以上分析,對國元農險的未來走向作出如下判斷:
短期(1-2年):合規整改期。江波上任後將集中力量推進合規整改,重塑內控體系。業務端可能經歷陣痛,保費規模零增長或微降,部分低效業務和分支機構面臨收縮。但合規基礎的夯實將為長期健康發展奠定基礎。
中期(3-5年):治理優化期。順利的話,隨着合規整改初見成效,公司將進入治理結構優化和業務模式轉型的階段。可能引入戰略投資者,股權結構進一步多元化。「農業保險+」綜合服務模式逐步成熟,非農險業務佔比穩步提升。
長期:在財政緊約束下,國元農險將成為一家「穩」字當頭的區域農險龍頭。目標不再追求全國性擴張,而是深耕安徽及周邊優勢區域。公司的核心價值不在於高速增長,而在於作為農業風險保障體系的穩定器,持續為地方農業生產提供可靠的保險服務。
基於以上判斷,提出以下建議:
對公司而言:
一是以合規為生命線,將合規考覈嵌入業務全流程,從根本上扭轉「重規模、輕合規」的經營導向;
二是深耕安徽基本盤,鞏固農險市場主導地位,同時審慎推進省外業務,避免盲目擴張;
三是加快數字化轉型,通過科技手段降低經營成本、提升風控能力,特別是在農險精準承保理賠方面加大投入;
四是積極探索「農業保險+信貸+期貨+防災減損」的綜合服務模式,從單一的風險補償提供者向農業風險管理綜合服務商轉型。
從公司對監管訴求方面來看,在推動合規整改的同時,給予合理的過渡期,避免「一刀切」式的合規要求衝擊基層農險服務能力或許是當務之急。農業保險具有強政策性,監管政策應充分考慮其服務「三農」的特殊屬性,在合規與發展之間尋找平衡。
從地方政府角度來看,明確財政補貼的長期預期,穩定農險政策環境,避免因短期財政壓力而大幅波動補貼標準頗為緊要。
同時,應尊重金融機構的經營自主權和監管部門的監管權威,減少對具體經營決策的行政干預,為公司的市場化轉型創造良好的治理環境也同樣重要。