8.28新政之後,現房銷售預期升溫,深圳樓市的玩法也變了。
市場的變化,已經實打實砸進了售樓處。
以前開盤,新房大多是統一折扣。
現在不一樣了——首付付多少,直接決定能拿到多低的價。
首付越高,折扣越大。
全款,最便宜。
這背後,不是開發商良心發現,而是回款壓力,已經擺到了桌面上。
誰能讓錢快點回來,誰就能多活一口氣。
首付越高,折扣越大
最近,深圳光明區的振業天境雲璽加推9棟房源。
動作很快。
9月11日到18日,在I深圳登記並凍資。
誠意金只要5萬元。9月19日正式開盤選房。
貨量不多,只有72套。
備案均價約4.7萬元/㎡,總價區間約599萬到692萬/套。
但對比一下上一批,價格明顯往上走了。
今年4月入市的1-2棟,共246套房源,備案均價約4.09萬/㎡。總價區間約318萬—501萬/套。
這次加推,均價貴了約0.61萬/㎡。
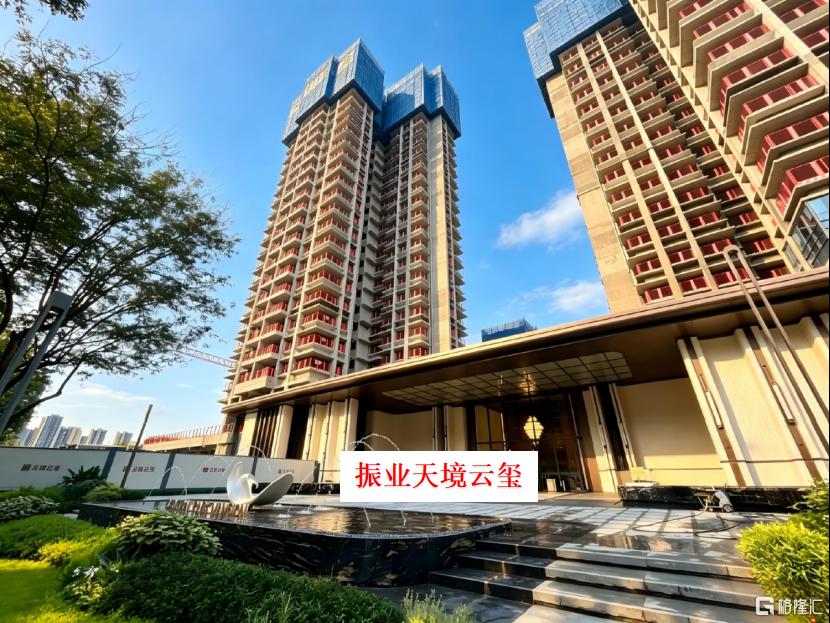
(項目實拍)
但更值得看的,不是價格,是折扣。
上一批次,綜合折扣約9.02折,算法是94×98×9折,折後總價區間約286.84萬元到451.9萬元。
這次不一樣了,受8.28新政影響,推盤折扣改成了——不同首付,不同折扣。
按揭首付比例≦四成:94折+7天準籤99折,約93折。
四成<首付≦六成:94折+7天準籤99折+99.5折,約92.5折。
六成<首付≦八成:94折+7天準籤99折+99折,約92折。
八成<首付≦九九成:94折+7天準籤99折+98.5折,約91.5折。
全款:94折+7天準籤99折+98折,約91折。
首付比例≥四成,折後總價區間約558萬到664萬。
看明白了嗎?
首付越多,折扣越大,全款纔有約91折。
目的只有一個——儘快回款。
而這不是振業天境雲璽剛需盤纔有的操作。
去年深圳灣頂豪中信信悅灣,玩得更狠。
去年深圳灣的網紅盤中信信悅灣,網傳開盤策略也是分級折扣,而且全款折扣比市場的預期更猛。
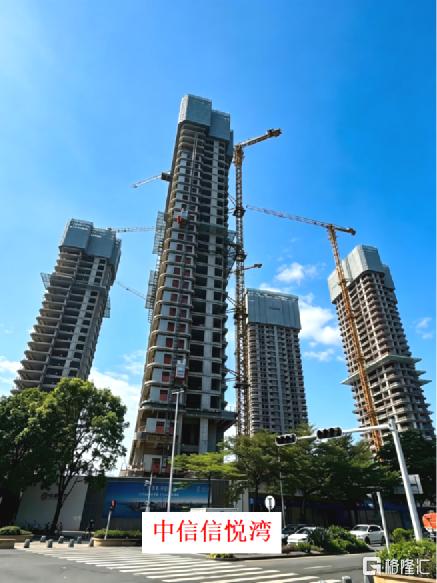
(項目實拍)
網傳的折扣體系顯示——
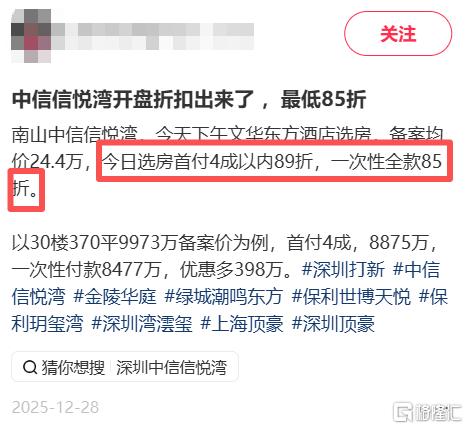
(來源:網絡平台)
基礎折扣:備案價×凍資98折×誠意登記98折×加入信悅薈98折×今日認購98折×準時簽約98折,綜合約9.03折。
然後,再按首付比例額外疊加一次(只能選其一疊加)。
按揭首付1到4成,×99折,綜合約89.5折。
按揭首付5成,×97折,綜合約87.5折。
按揭首付7成,×96折,綜合約86.8折。
一年內付清房款,4+3+3,×97折,綜合約87.5折。
一次性付款,×95折,綜合約85.8折。
要知道,中信信悅灣不是普通盤。
這是深圳頂豪新房代表,備案均價20萬+/㎡。
去年12月推156套,開盤賣了超百億元,今年78套大面積加推,開盤半小時直接售罄。
很明顯是不太愁賣的,但也要搶回款。
說明,即使是優質項目,面臨回款壓力,也會急起來。
這個項目本身也坎坷。
二十多年裏,多次易主。
2013年佳兆業接手,後因資金鍊斷裂擱置。
2022年6月,中信集團斥巨資接手,纔有了中信信悅灣。
所以,看一個項目賣得好不好,急不急,不用聽口號,看營銷策略就行。
現房銷售預期下,開發商的資金考驗,肉眼可見。
存量新房折扣變少,備案價更高,整體新房價格也間接漲了。
畢竟即使全款,振業天境雲璽也只有91折。
這說明什麼?
接下來在售的新房,如果開發商資金緊張、回款壓力大,銷售價格可能更貴。
漲價,未必就是小概率事件了。
而有資金壓力的開發商,也會把集團壓力,傳導到項目銷售端。
拼回款背後
振業天境雲璽分級優惠,不是孤立動作。
之所以把「首付越高越便宜」玩得這麼直白,不是不想慢慢賣高價,是集團層面的資金狀況,容不得慢。
從2023年起,深圳市振業(集團)股份有限公司(以下簡稱:振業集團)歸母淨利潤突然轉負。
去年全年,營業收入約26.18億元,歸母淨利潤約-0.42億元。
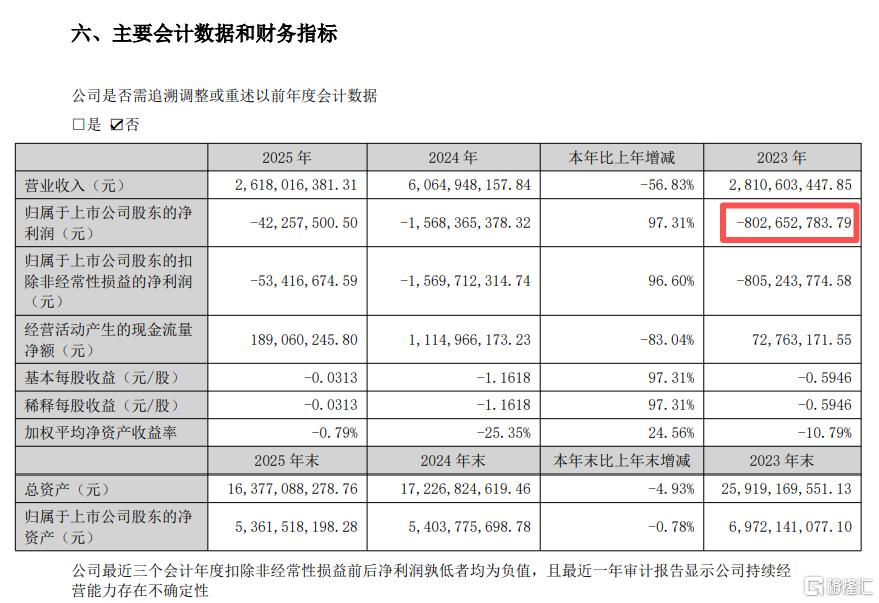
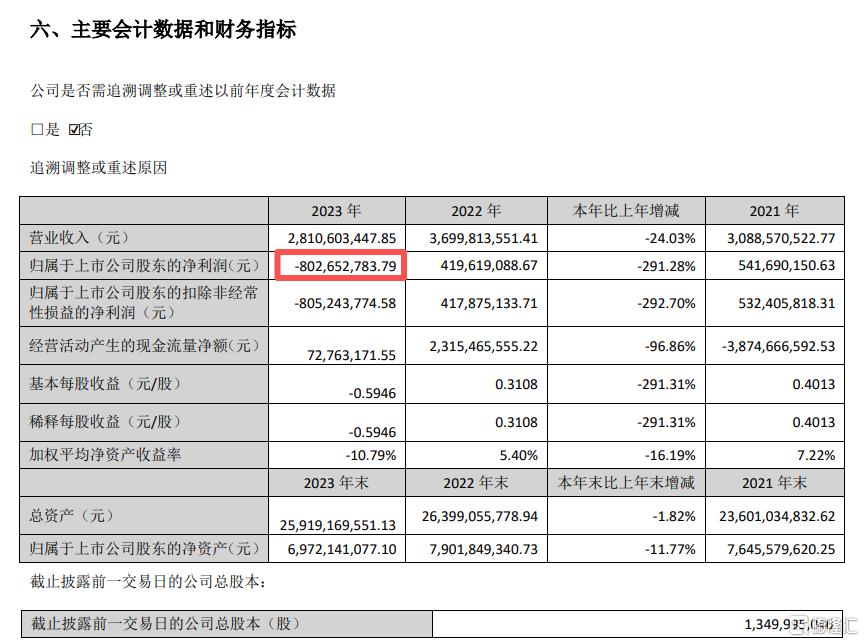
(來源:振業集團司2023年度報告、2025年度報告)
2026年上半年,集團營收約7.96億元,按年下滑57.7%;歸屬上市股東扣非淨利潤約-0.989億元,按年下滑30.73%。
經營活動產生的現金流量淨額約4.44億元,按年減少38.96%。
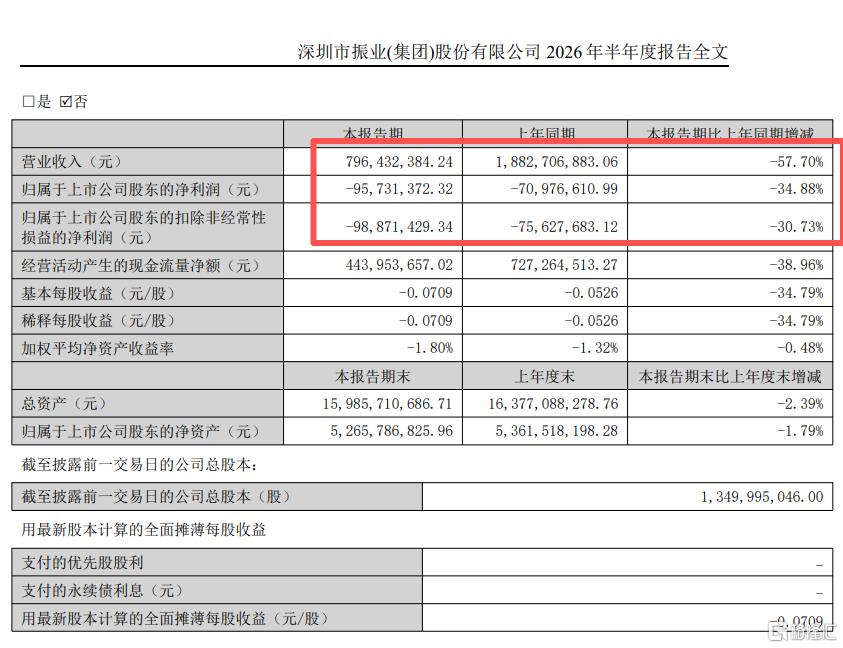
(來源:振業集團2026半年度報告)
而集團的營收下降,利潤下滑,最根本的原因是房地產業務的下滑。
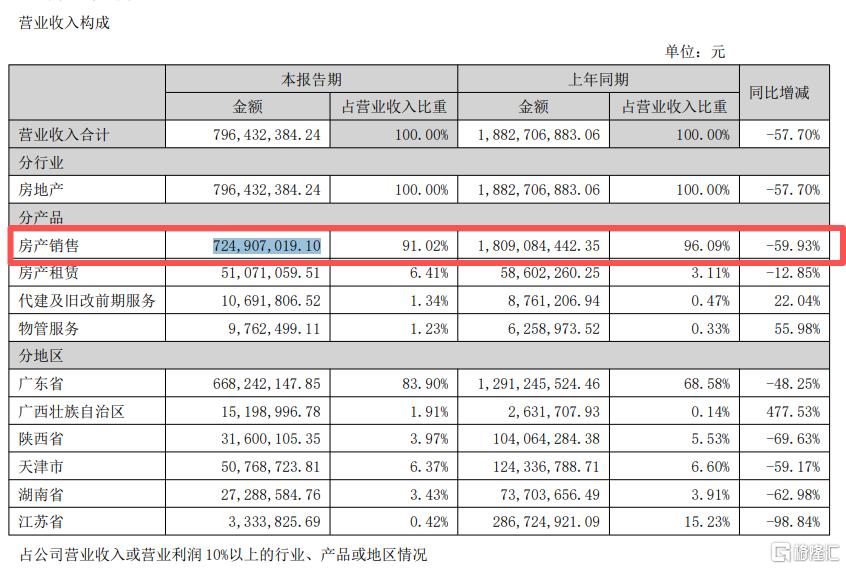
根據深圳市振業(集團)股份有限公司2026年半年度報告,集團房產銷售佔營業收入的91.02%,但上半年收入僅約7.25億元,按年大幅下降59.93%。
(來源:振業集團2026半年度報告)
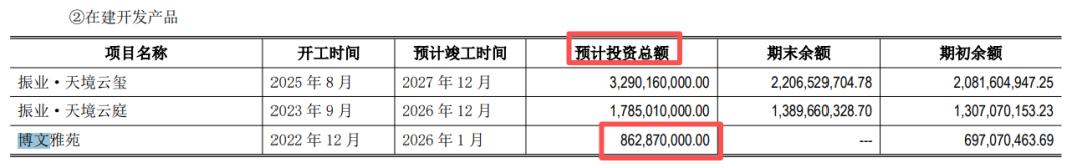
具體到振業集團的在售項目,比如位於深圳市龍崗區寶龍板塊的博文雅苑,預計總投資約8.63億元。
(來源:振業集團2026半年度報告)
2024年兩次開盤,共307套房源,備案均價分別約3.72萬/㎡、3.53萬/㎡。
按備案價計算,總貨值約10億元,扣除預計總投資,毛利大約剩1.37億元。
但截至2026年9月14日,深圳房地產信息平台顯示博文雅苑還剩餘135套房源未售罄,去化累計不到六成。
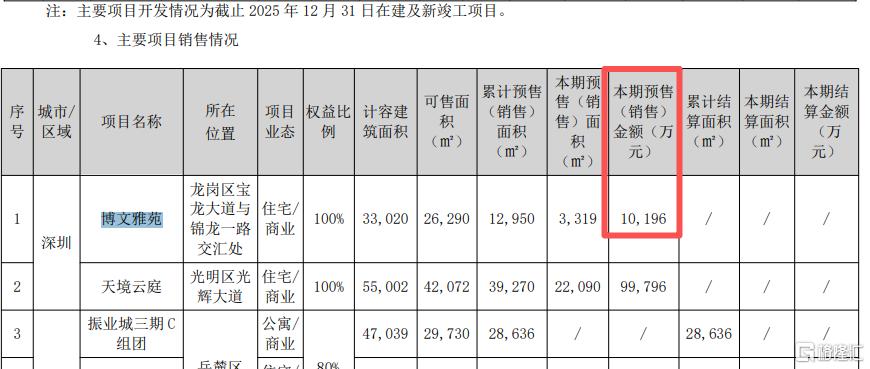
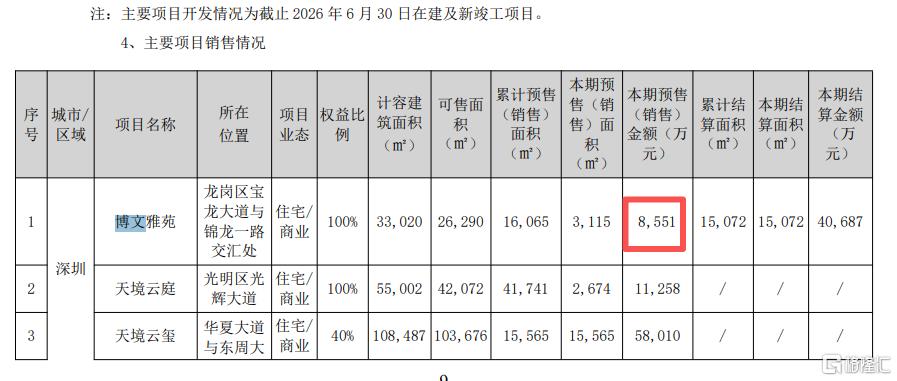
根據振業集團年度報告,博文雅苑去年年度銷售金額為10196萬元;今年上半年銷售金額為8551萬元。
(來源:振業集團2025年度報告)
(來源:振業集團2026半年度報告)
去化效率,確實慢。
如果算上時間成本、其他隱性摩擦成本,以及銷售過程中的打折促銷,這個項目還不一定已經把支出和成本回收了。
另外,2026年上半年,振業集團對存貨資產以及應收賬款進行梳理,存貨跌價準備計提6823.79萬元;應收款項壞賬準備計提-5271.76萬元,也導致公司2026年半年度利潤總額減少1552.03萬元。
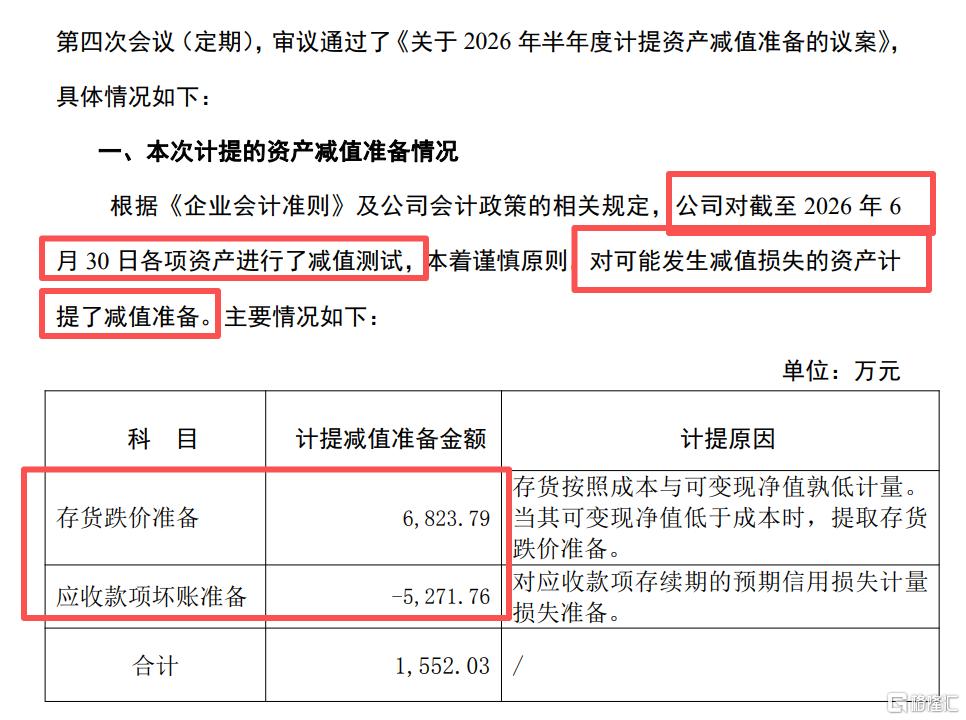
(來源:振業集團計提資產減值準備公告)
與此同時,集團去年全年累計簽訂深圳城中村改造服務合同5個。
光是坪山鹹水湖項目,搬遷補償安置資金就很大。
按照項目具體的搬遷補償安置方案估算,坪山鹹水湖項目土地及房屋價值補償約17875.01萬元;
含構築物、青苗花木、室內裝修、搬遷及臨時安置等約1003.56萬元;
搬遷獎勵約943.93萬元;
按土地及房屋貨幣補償等總和10%計提約1982.25萬元;
房票獎勵約693.79萬元。
總搬遷資金約22498.54萬元。
營收銳減,現金流持續流出,舊改要錢,開發要錢,銷售回款慢了,壓力就更大。
這種情況下,振業天境雲璽的銷售端,就不得不發力了。
所以,在振業集團全力推進存量去化的背景下,首付比例分級優惠,邏輯就很直接——
首付四成,銀行按揭慢慢放;首付六成、八成,回款更快;全款,直接91折。
用折扣換速度,用速度換現金流,用現金流換安全。
對開發商來說,現在的深圳樓市,回款比利潤重要,速度比姿態重要。
那麼,作為現房銷售預期升溫之後的縮影,這種「按首付成數打折」的促銷,也可能會越來越多。
誰缺錢,誰先低頭。
誰現金流穩,誰才扛得住。
作者 | 飛天小女警