智通財經APP獲悉,乘聯分會祕書長崔東樹發文指出,今年以來,擴內需、促消費政策措施持續落地見效,我國消費市場發展質量不斷提升,消費新業態新模式活力迸發。由於低端車市不旺,消費不旺。1—8月份,社會消費品零售總額327569億元,按年增長1.1%。其中,汽車消費額25805億元、按年降14%;除汽車以外的消費品零售額301764億元,增長2.7%。8月份,社會消費品零售總額39824億元,按年增長0.4%。其中,汽車消費額3279億元、按年降19%;除汽車以外的消費品零售額36545億元,增長2.5%。1—8月份,新建商品房銷售面積49880萬平方米,按年下降12.1%;其中住宅銷售面積下降13.0%。
8月份,規模以上工業增加值按年實際增長5.2%,其中8月汽車工業增加值增8.7%,汽車工業生產表現很強。1—8月份,規模以上工業增加值按年增長5.3%,汽車增長7.4%。
2026年1-8月汽車生產2031萬台,按年降3%;新能源汽車生產1059萬台,按年增11%,滲透率52%;燃油車生產972萬台,按年降15%。2026年8月汽車生產270萬台,按年降3%;新能源汽車生產165萬台,按年增22%,滲透率61%;燃油車生產105萬台,按年降26%。
2026年1—8月份,汽車行業固定資產投資按年下降6%,仍高於-7.2%的各行業平均水平。近期投資壓力大的是第三產業,尤其是公共基礎設施、教育、文化、衛生投資下降劇烈。
當前雖然極力穩定國際油價,但高油價衝擊產業鏈供應鏈穩定和消費需求仍較明顯,高物價,衣食支出暴增,有效需求不足、市場缺乏活力等問題挑戰仍然存在,行業穩增長任務依然艱鉅。
由於2026年以舊換新的乘用車補貼力度遠低於商用車,因此商用車補貼推動新能源零售增長特別好,新能源乘用車暴跌。目前乘用車低端消費壓力很大,期待未來能有長效的強力接續政策,減免購車人員個稅、推動新能源車下鄉、設立經濟型電動車標準,優化C7經濟型電動車駕照申領、給200公里以下續航的合規純電動車車購稅更大優惠、鼓勵結婚和生育購車等更多的改善措施,拉動購車消費促進經濟增長。
1. 汽車消費相對平穩下行
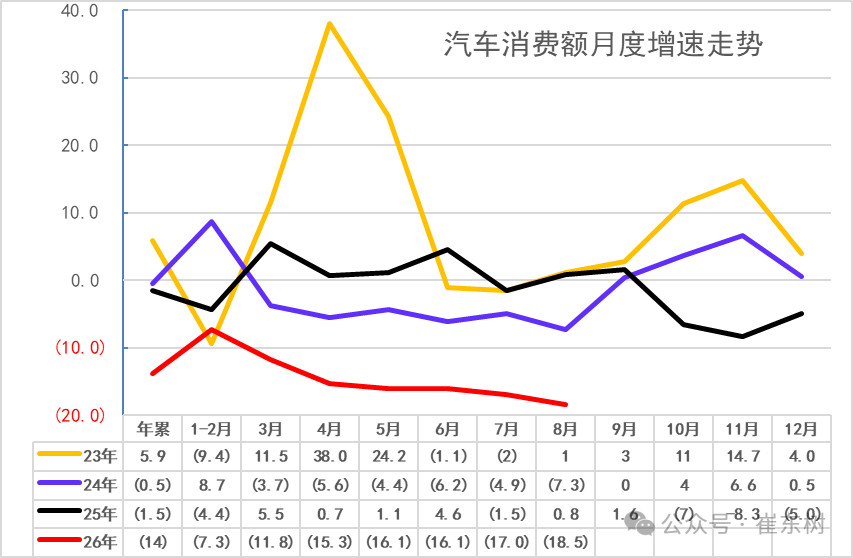
自從樓市2021年下跌以來,汽車消費從2020年的3.94萬億元上升到2024年的5.03萬億元,擺脫了2018-2020年連續3年徘徊在3.9萬億元的被動局面。由於房地產下跌利好消費,買房投資擠壓消費問題改善,目前看消費不旺的問題稍有改善。
2026年1-8月份,汽車消費按年降14%,8月汽車消費按年降18.5%,基數連續拉高後,今年的回落較大,2025年的3月和6月高基數壓力最大,8月的基數壓力下未改變汽車零售的按月走穩,高油價的消費衝擊有所改善。
2. 2026年汽車產量走勢偏弱
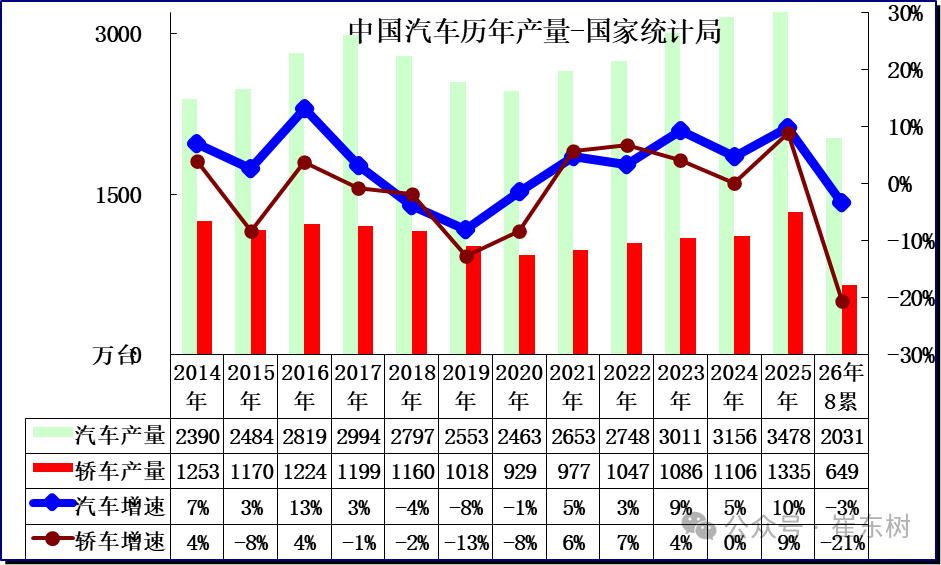
8月份,規模以上工業626種產品中有286種產品產量按年增長。其中,鋼材11475萬噸,按年下降5.5%;汽車269.7萬輛,下降2.7%,其中新能源汽車164.7萬輛,增長21.9%;發電量9438億千瓦時,下降0.8%;原油加工量5907萬噸,下降6.9%。
3. 2026年汽車增加值表現較好
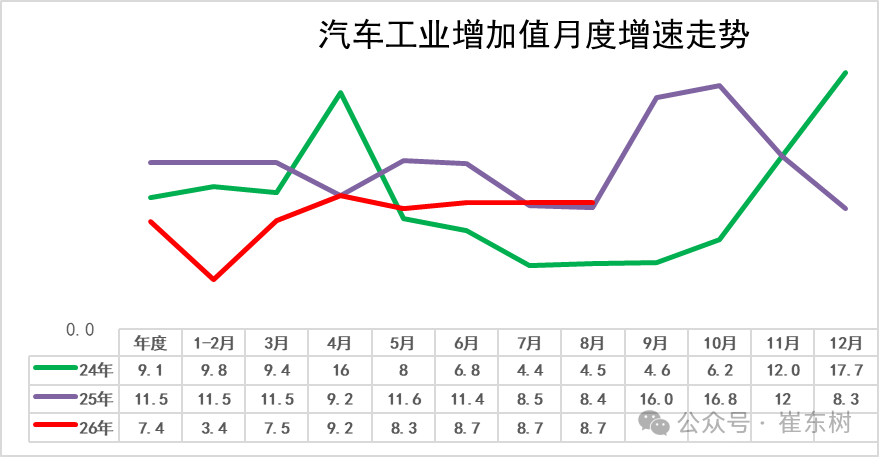
2020年汽車工業增加值增6.6%;2021年增速徘徊在5.5%的水平;2022年的汽車增加值6.3%,較強;2023年汽車業增加值增13%,實現超強增長;2024年的9.1%的汽車增加值相對提升較好;2025年的汽車工業增加值增11.5%。
8月份,規模以上工業增加值按年實際增長5.2%,其中8月汽車工業增加值增8.7%,汽車工業生產表現很強。1—8月份,規模以上工業增加值按年增長5.3%,汽車增長7.4%。
4. 汽車產能利用率相對平穩
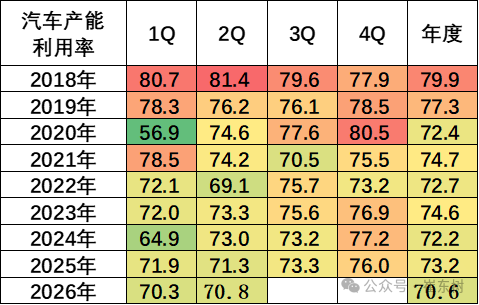
2020-2024年全國工業產能利用率保持在72.4—74.6的較小波動範圍內。2024年四季度,全國規模以上工業產能利用率為76.2%,比上年同期上升0.3個百分點,比三季度上升1.1個百分點。2025年全國規模以上工業產能利用率為74.4%。分主要行業看,2025年汽車行業產能利用率73.2%,相對處於較低水平。
2026年1季度,汽車行業產能利用率為70.3%,按年去年下降1.6個百分點;2026年2季度,汽車行業產能利用率為70.8%,按年去年下降0.5個百分點。
5. 汽車生產具體情況
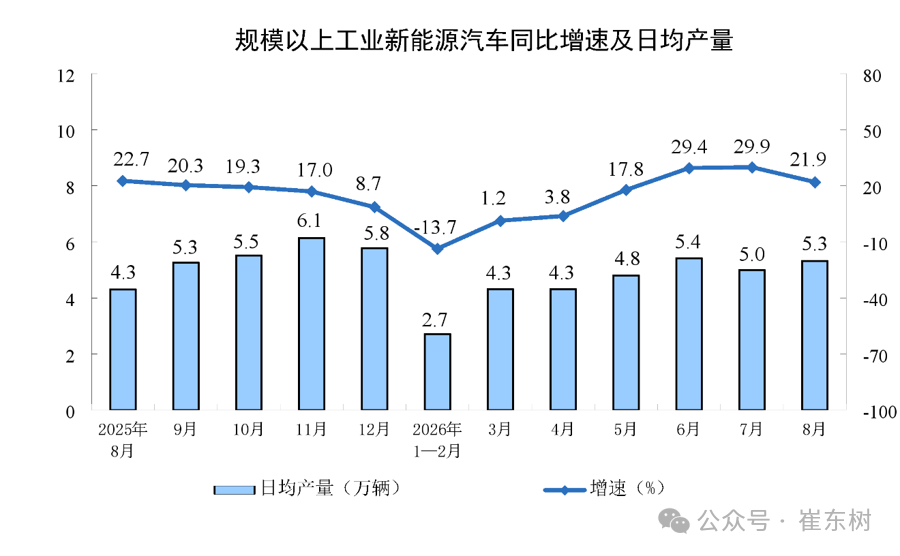
2026年8月份日均新能源汽車生產5.3萬台,按年增21.9%。由於新能源轎車的去年基數較高,今年生產波動較大。2025年新能源車的生產較好是小微型電動車,需求也是中低端的需求較強,因此銷售額增速稍低於銷量增速。今年補貼銳減的小微型衝擊較大,但商用車補貼高,市場暴漲。
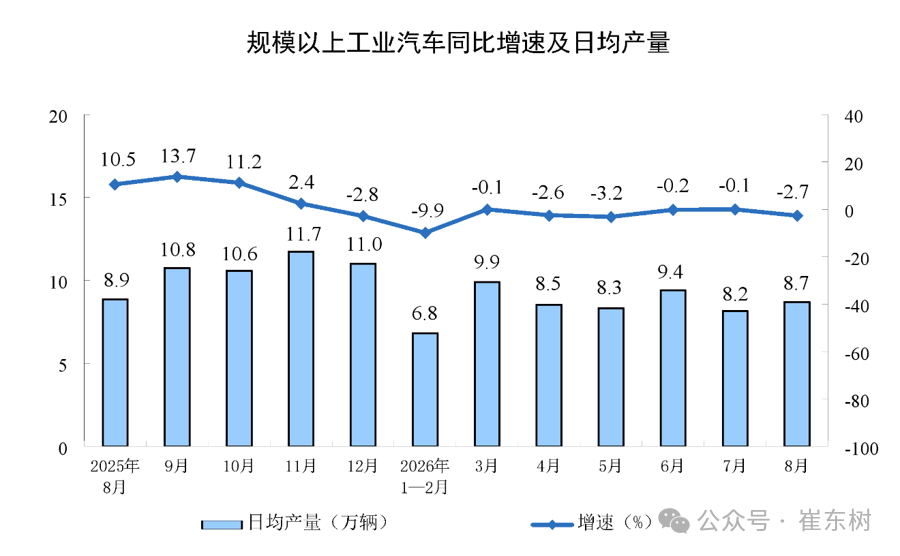
分產品看,2026年8月份,汽車日均8.7萬輛,降2.7%,考慮到2025年1-8月基數抬高,2026年年政策性補貼收縮,今年1-8月增速的表現較弱。
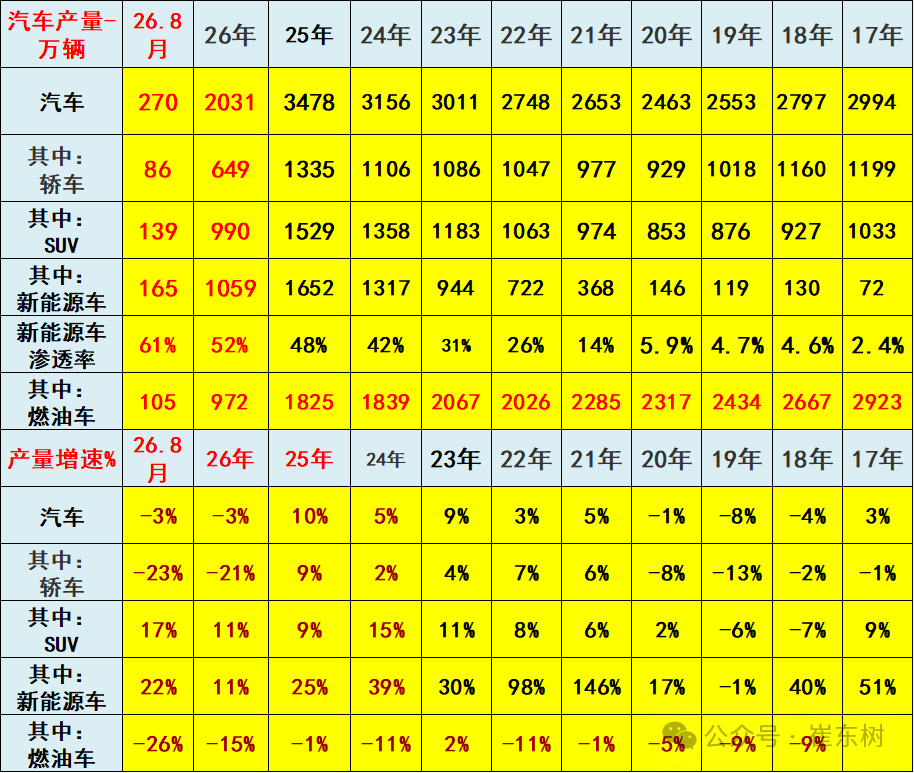
2022年汽車生產2748萬台,按年增3%;新能源汽車生產722萬,按年增98%,滲透率26%;燃油車生產2026萬台,按年降11%。
2023年汽車生產3011萬台,按年增9%;新能源汽車生產944萬台,按年增30%,滲透率31%;燃油車生產2067萬台,按年增2%。
2024年汽車生產3156萬台,按年增5%;新能源汽車生產1317萬台,按年增39%,滲透率42%;燃油車生產1839萬台,按年降11%。
2025年汽車生產3478萬台,按年增10%;新能源汽車生產1652萬台,按年增25%,滲透率48%;燃油車生產1825萬台,按年降1%。
2026年1-8月汽車生產2031萬台,按年降3%;新能源汽車生產1059萬台,按年增11%,滲透率52%;燃油車生產972萬台,按年降15%。
2026年8月汽車生產270萬台,按年降3%;新能源汽車生產165萬台,按年增22%,滲透率61%;燃油車生產105萬台,按年降26%。
6. 2026年汽車投資持續回落
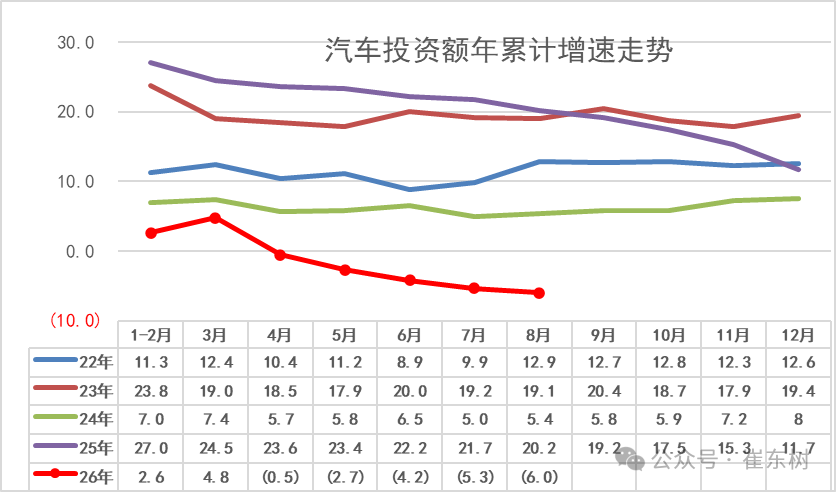
1—8月份,全國固定資產投資(不含農戶)293092億元,按年下降7.2%。分產業看,第一產業投資5832億元,按年下降2.4%;第二產業投資113094億元,下降2.9%;第三產業投資174166億元,下降9.9%。投資壓力大的是第三產業,公共基礎設施、教育、文化、衛生投資下降劇烈。
2026年1—8月份,汽車行業固定資產投資按年下降6%,仍高於-7.2%的各行業平均水平。
7. 房地產的消費擠壓問題稍有改善
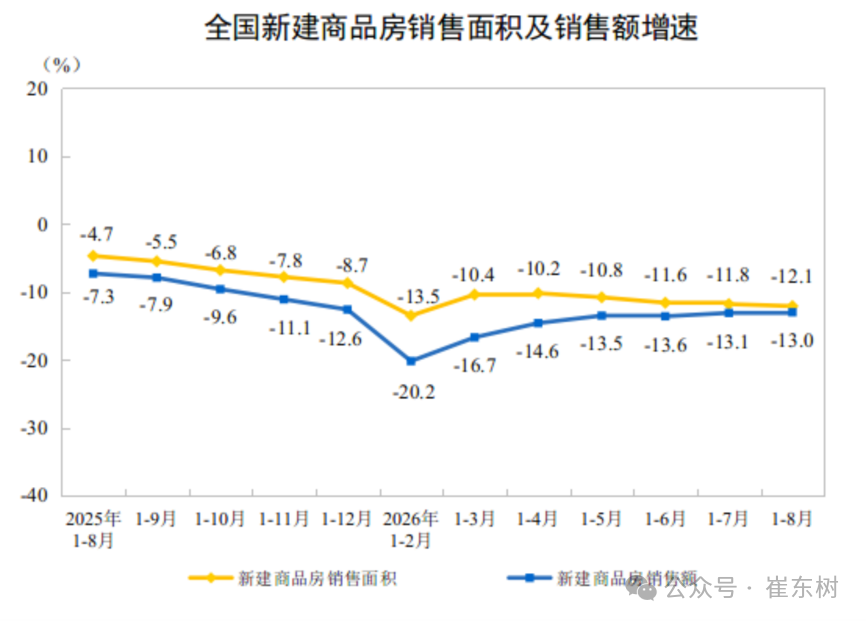
1—8月份,新建商品房銷售面積49880萬平方米,按年下降12.1%;其中住宅銷售面積下降13.0%。新建商品房銷售額47470億元,下降13.0%;其中住宅銷售額下降13.1%。
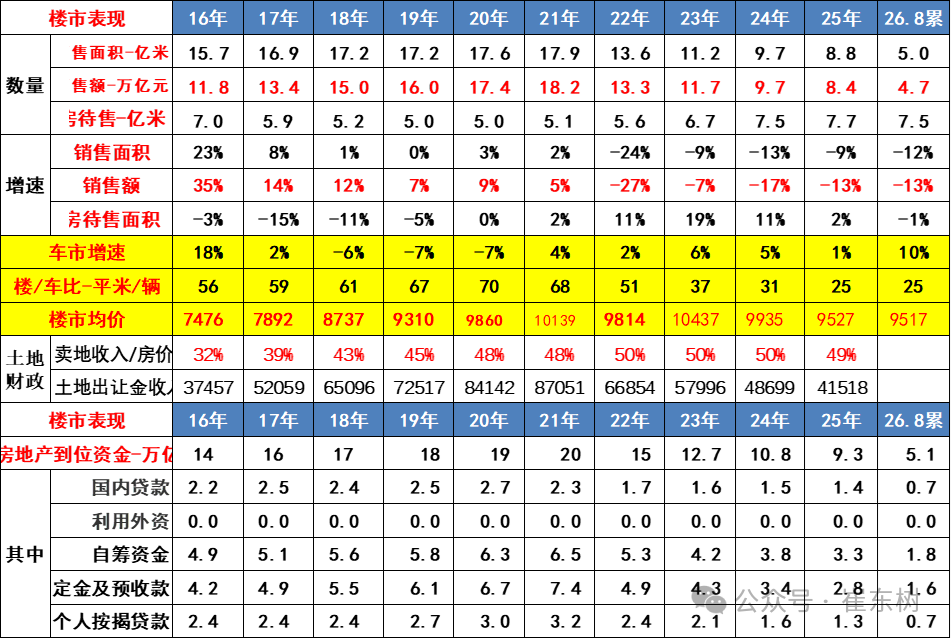
2021年土地出讓金收入87051億元,占房地產銷售額48%;2023年土地出讓金收入57996億元,占房地產銷售額50%;2024年土地出讓金收入48699億元,佔賣房收入50%,房地產對地方財政貢獻巨大。2025年賣地收入數據仍占房價49%。
目前,2026年1-8月汽車銷量與房地產銷量關係是25平米房/1輛車,銷量的對比不合理現象有所改善。雖然房車比最高時的2020年70平米房/1輛車有所改善,但前期的債務壓力和目前萬元均價的樓市擠壓消費壓力仍大,導致車市需求因債務壓力低迷。
樓市的財富效應對高端車需求有一定的促進效果,近期居民的樓市債務壓力下降和購房需求減弱,對改善車市消費也帶來一定潛在利好。
8. 車市消費需要有持續政策支持
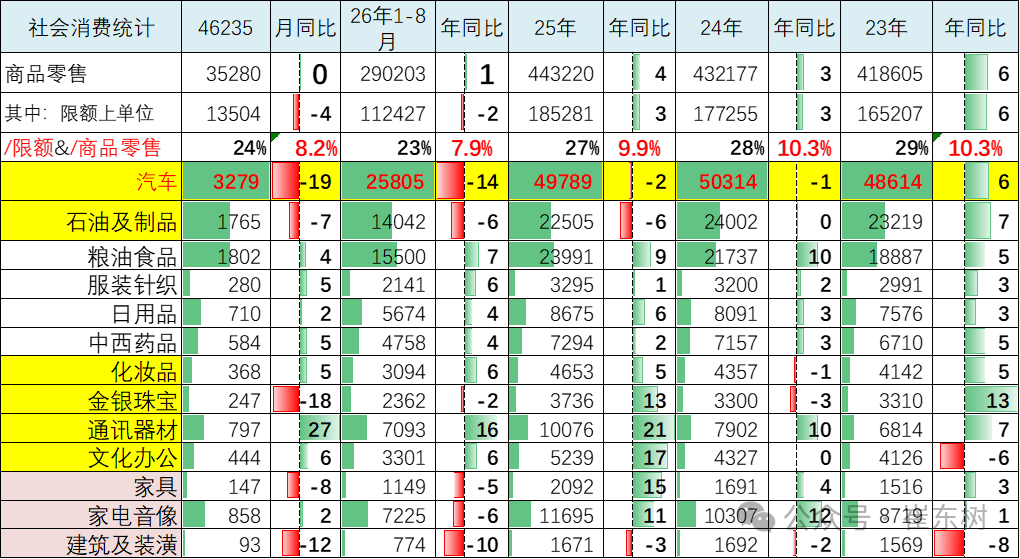
自從樓市2021年下跌以來,汽車消費從2020年的3.94萬億元上升到2025年的4.98萬億元,擺脫了2018-2020年的連續3年徘徊在3.9萬億元的被動局面。由於房地產下跌利好消費,買房投資擠壓消費問題改善。2025年,社會消費品零售總額501202億元,比上年增長3.7%。其中,汽車消費額49789億元、按年降2%;除汽車以外的消費品零售額451413億元,增長4.4%。
生活成本大幅上漲,衣食消費增長過快,購車消費被喫穿擠壓嚴重。2026年1-8月車市消費降14%,目前看消費不旺的問題仍有待改善。
1—8月份,社會消費品零售總額327569億元,按年增長1.1%。其中,汽車消費額25805億元、按年降14%;除汽車以外的消費品零售額301764億元,增長2.7%。8月份,社會消費品零售總額39824億元,按年增長0.4%。其中,汽車消費額3279億元、按年降19%;除汽車以外的消費品零售額36545億元,增長2.5%。
2026年汽車消費呈現「政策延續、市場分化、需求承壓」的複雜局面。以舊換新政策仍在持續發力,但受制於燃油車加速萎縮、價格戰稀釋消費信心、低端市場低迷等因素,零售端總量仍在下滑。石油製品消費的穩健增長,則反映出居民出行需求仍具剛性,汽車消費疲軟更多指向耐用品消費意願和可支配收入的邊際弱化。