智通財經APP獲悉,華爾街金融巨頭摩根士丹利最新發布的一份名為《C端AI應用:超越AI聊天機器人之爭》深度研究報告顯示,圍繞中國市場C端用戶AI的投資重心正在向「用戶意圖如何變成收入」轉移,大摩分析師團隊表示,中國憑藉成熟的移動互聯網分發網絡和貼近日常生活的應用場景,在消費者AI採用方面處於領先位置;下一階段,更具商業化優勢的平台,需要同時掌握用戶入口、專有數據、商家供給和交易執行能力。
大摩分析師團隊預計,2030年中國消費者AI可變現收入空間/AI可變現市場規模為接近3000億元人民幣(報告給出的測算數值大約為2940億元人民幣),並且預計約99%來自廣告和交易佣金。據此,大摩將中國互聯網超級巨頭騰訊視為C端AI框架中最明確的受益者,電商兼雲計算巨頭阿里巴巴則仍是大摩分析師團隊基於全棧AI能力的行業首選,並積極看待美團、大型線上旅遊運行平台和BOSS直聘等垂直類型互聯網大型平台。
對於上述的接近3000億美元可變現收入市場展望,摩根士丹利量化模型顯示,預計大約99%來自「商家付費的意圖變現」(merchant-funded intent monetization),具體包括廣告和可歸因於AI的交易佣金。這裏的99%指的是「交易佣金+廣告」兩項合計,其中交易佣金是絕對主力。對應的商業邏輯是:消費者使用AI輔助決策和購買,經營平台通過商家們的廣告支出及已完成線上自主化交易的佣金實現變現。
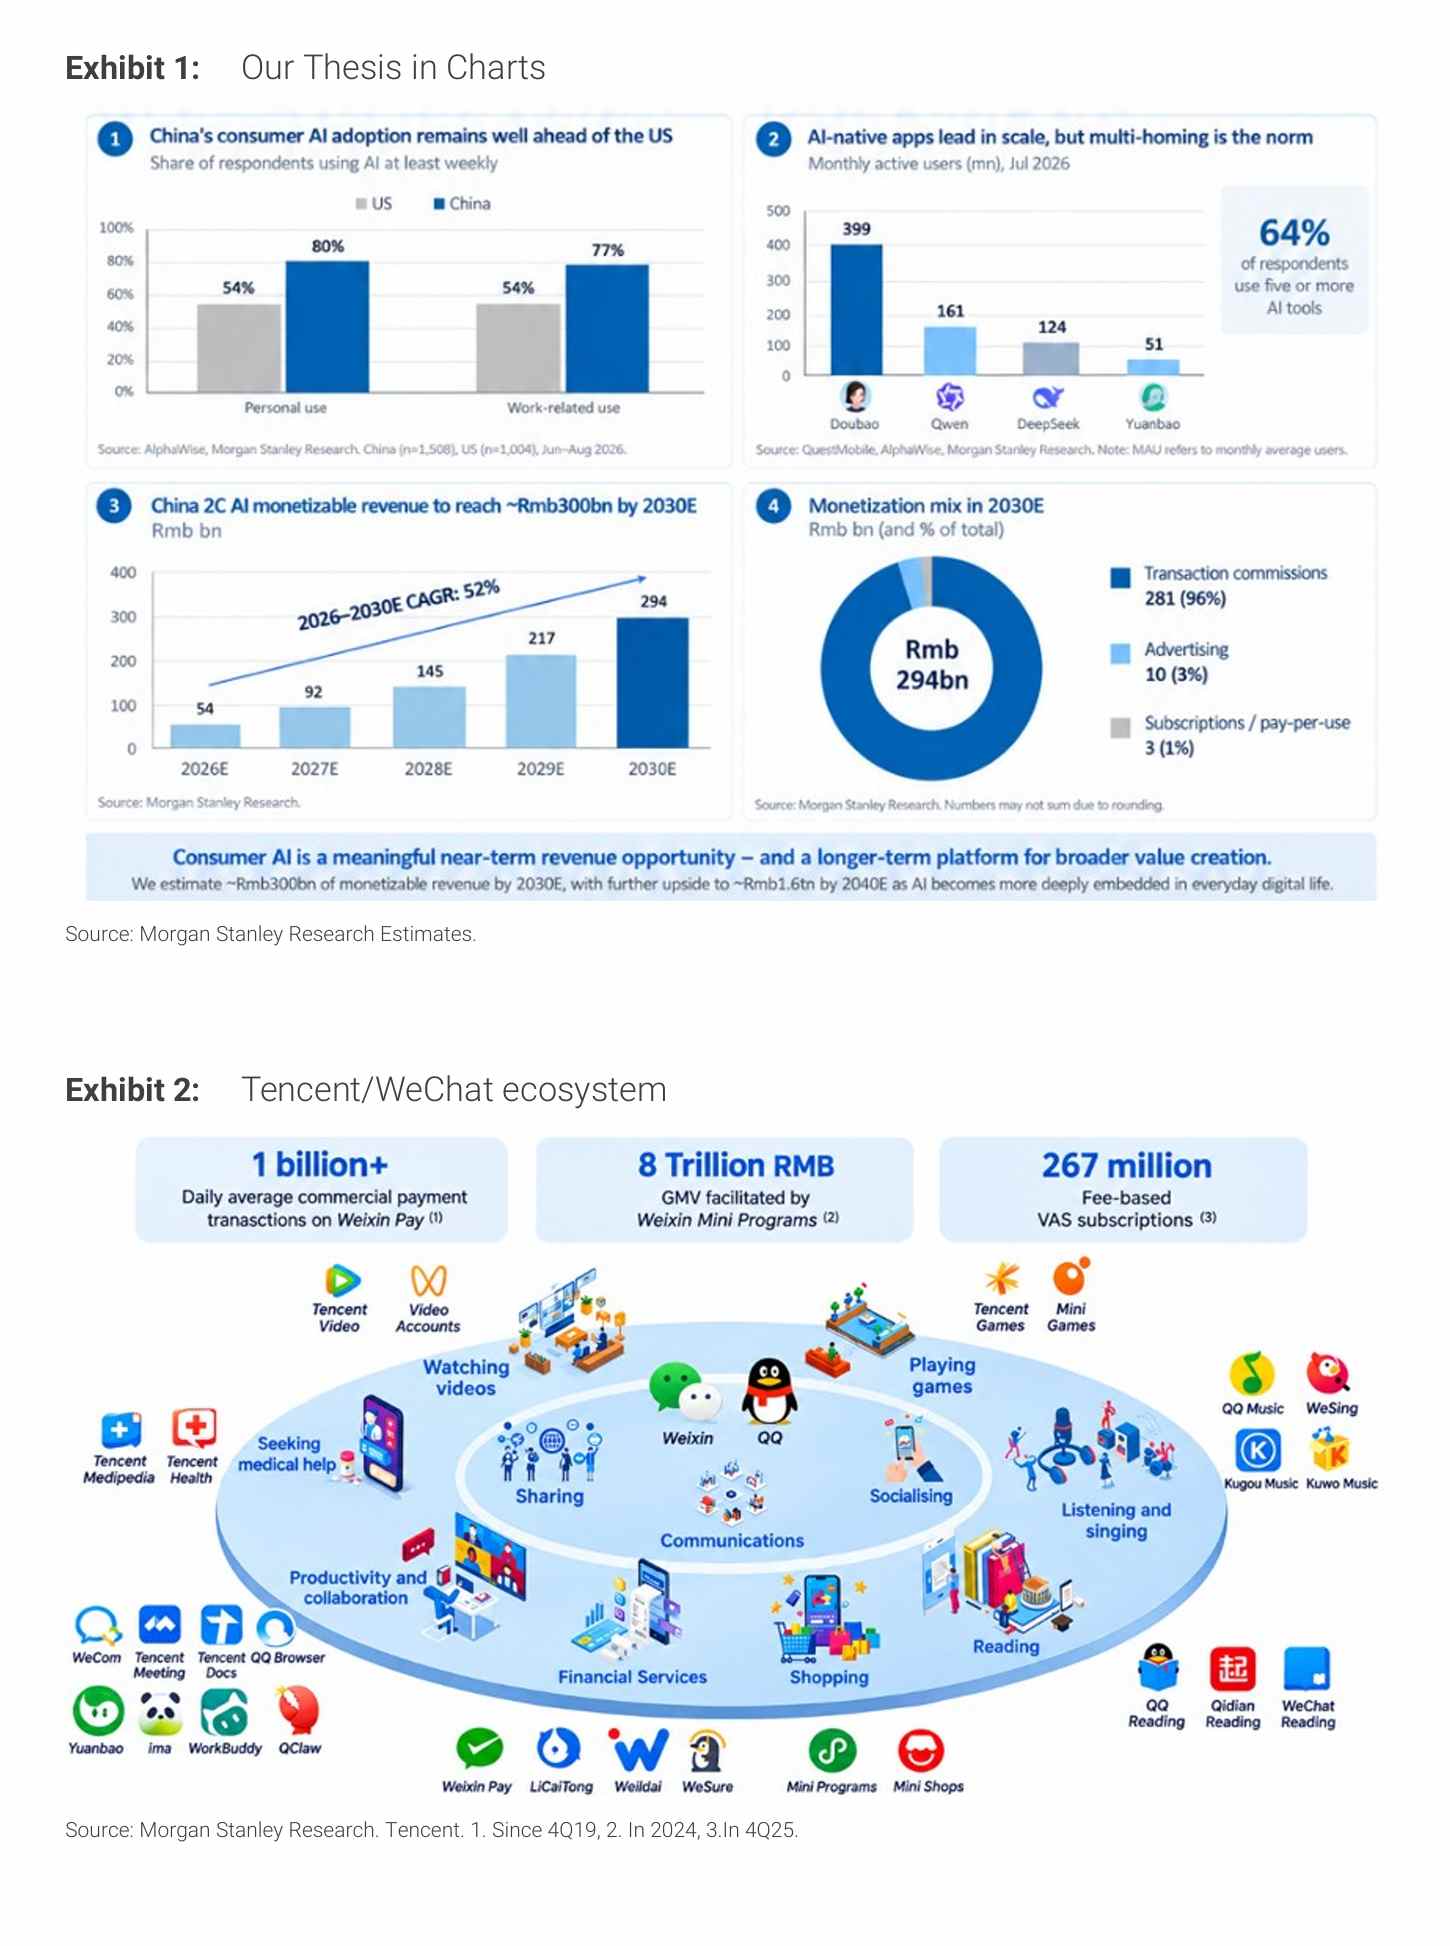
大摩表示,對於騰訊的核心看漲觀點在於微信這一全球最大規模社交與互聯網平台將社交關係、小程序和支付連接為任務執行環境;阿里是雲計算、模型與電商運營、線上交易與訂單變現的協同;美團則是AI大模型算力決策與本地服務履約的完美結合。
C端AI進入交易爭奪戰:大摩尋找3000億元變現機會
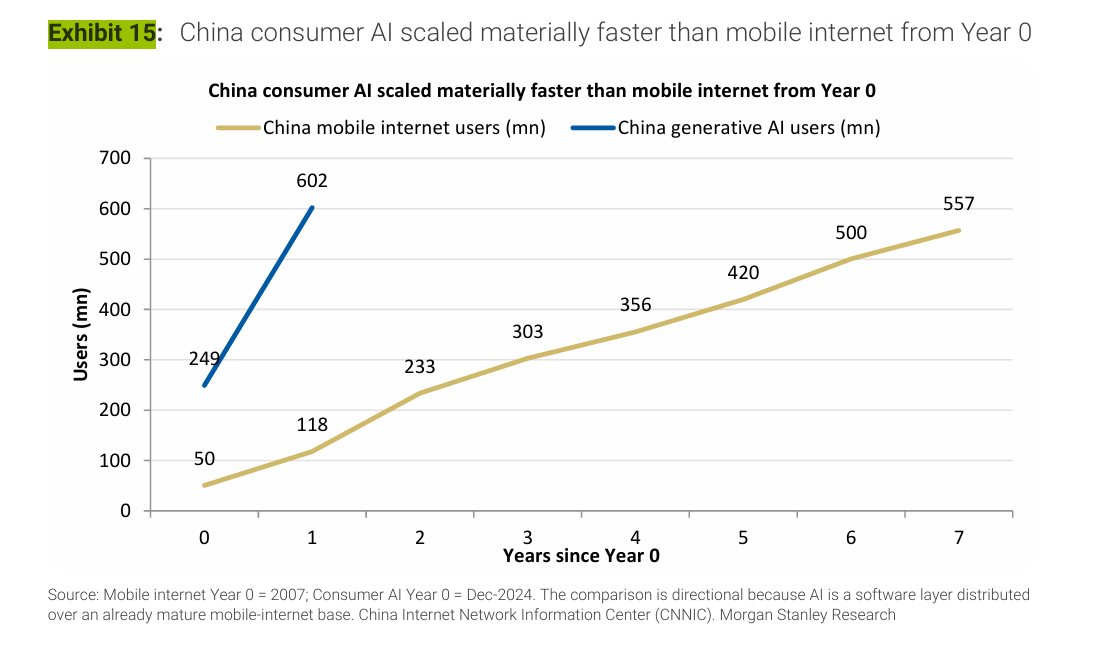
中國消費者AI的擴散基礎已經相當廣泛,下一步需要觀察使用習慣和任務價值變現如何深化。大摩引用CNNIC數據寫道,中國生成式AI用戶由2024年12月的約2.49億增至2025年12月的約6.02億,增長建立在現成全球最大規模的智能手機、移動支付和互聯網綜合運營平台之上,這也是大摩為何給出接近3000億人民幣的中國消費者AI可變現收入空間。
摩根士丹利編制的AlphaWise調查樣本中,80%受訪者至少每周在個人生活中使用AI,77%的就業受訪者至少每周在工作中使用AI,報告對應列示的美國比例均為54%;不過大摩表示,中國調查覆蓋約2000名一至四線城市、18—59歲的消費者,不能直接當作全國人口滲透率,中美調查時間也不同。
具體的中國C端AI應用競爭格局則呈現「規模領先與多平台使用並存」,摩根士丹利分析師團隊表示,2026年7月豆包、千問、DeepSeek和元寶的MAU分別約為3.99億、1.61億、1.24億和5100萬,豆包的DAU/MAU約42%,千問和元寶均約17%,DeepSeek約25%;同時,64%的受訪者過去一個月使用過至少五種AI工具。
分析師們表示,豆包擁有流量和產品迭代優勢,DeepSeek具有技術心智和初期風靡全球帶來的使用者黏性,千問的長處在交易銜接,元寶則承擔騰訊生態內的能力孵化與用戶反饋功能。此外,具體的使用也在向40—59歲人群擴散,隱私與安全仍是低頻用戶和非用戶的首要顧慮。獨立App的用戶規模,還需要與留存、任務完成及商業轉化一起進行完整評估,大摩解釋了為什麼評估AI應用的投資價值,除了用戶數量,還要看用戶是否持續使用、平台能否完成任務並獲得收入。這與大摩看好微信、淘寶等既有生態的邏輯直接相關。
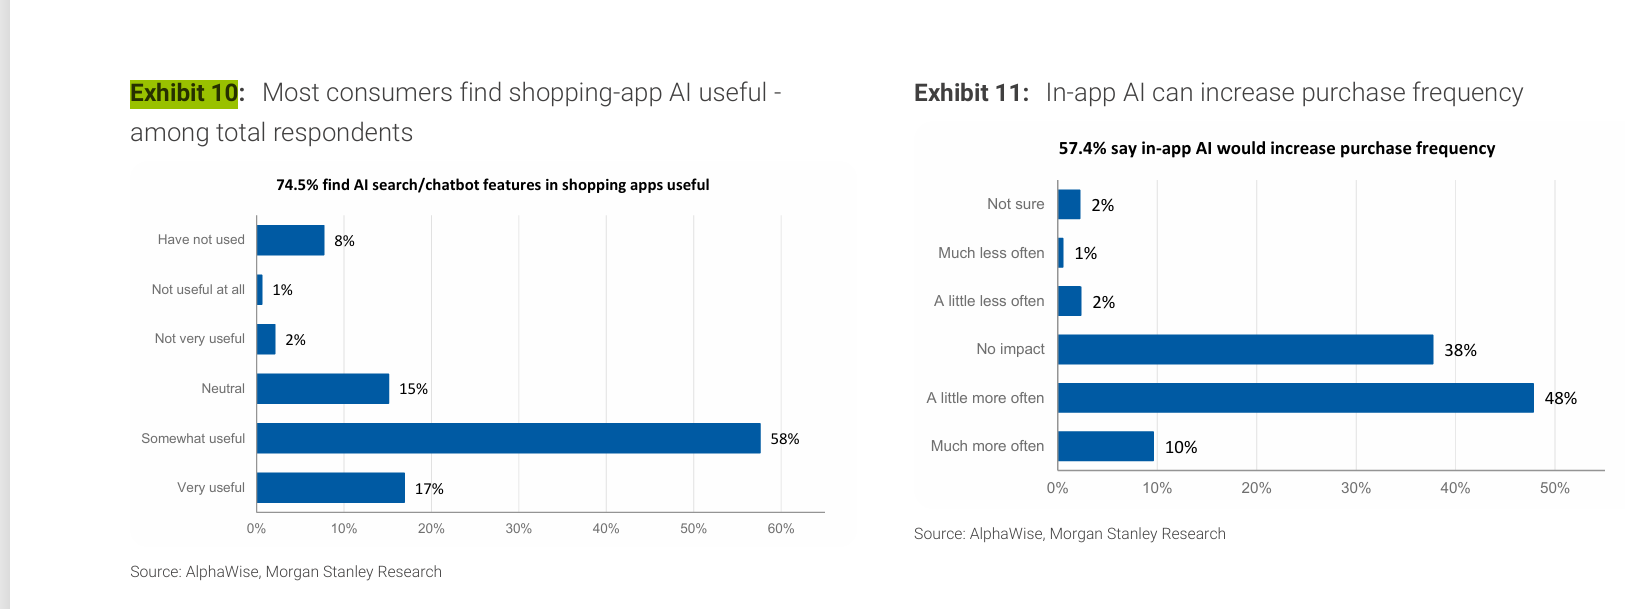
大摩更看好App內嵌AI的近期AI投資回報,原因是它能直接改善購物、訂餐、出行等既有行為;操作系統級AI則可能成為長期跨App調度入口,其執行能力仍依賴應用授權和商業接口。大摩報告顯示,約75%的受訪者認為購物App內AI有用,約57%表示這類功能會提高自己的購買頻率;這些是使用評價和購買意願,收入效果還需企業實際轉化數據驗證。
大摩調查還顯示,那些曾為AI付費的受訪者比例由41%降至35%,僅21%偏好訂閱,平均每月最高支付意願約41元。商業模式因而分為兩層:面向大衆保留免費入口,向高消耗用戶收取訂閱或按次費用,同時通過商家廣告、推薦和已完成交易變現。
大摩分析師團隊將2030年收入空間拆為交易佣金2810億元人民幣、廣告100億元、訂閱及按次付費30億元,總規模預計由2026年的約540億元擴大至2030年的2940億元,長期基準情景到2040年約為1.6萬億元。這一口徑主要包括現有互聯網收入向AI輔助/代理式AI智能體流程的全面遷移,不意味着全行業憑空新增2940億元收入。
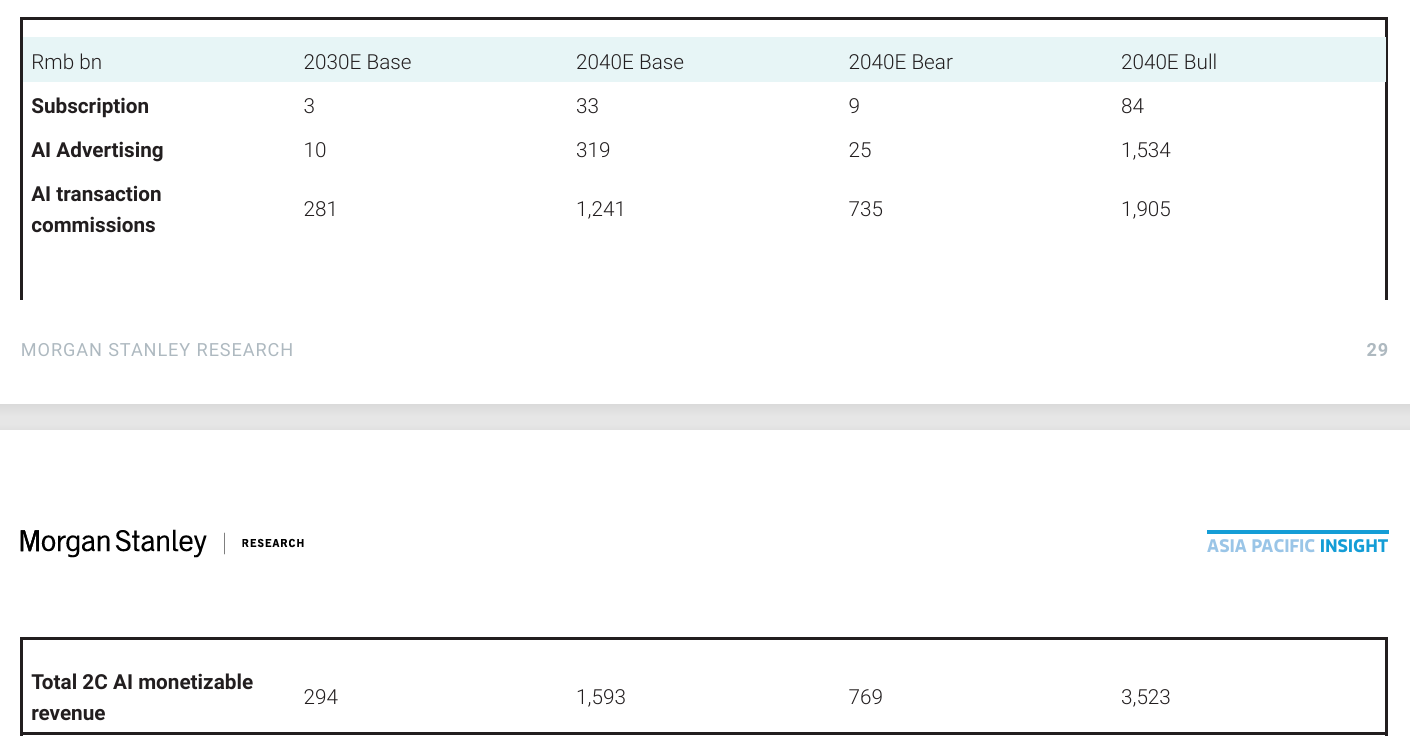
對於所謂的交易佣金這一龐大展望基礎,大摩表示交易佣金衡量基準需要以可歸因的已完成訂單為基礎,同一筆商家付款不能在廣告和佣金中重複計算;真正的增量來自相對沒有AI時更高的轉化率、交易頻次和變現效率。
從Token增長到利潤增長,大摩展望互聯網巨頭的AI兌現路徑
騰訊、阿里與垂直平台的優勢,集中在把模型接入可執行的商業流程。微信「小微」仍在逐步擴大的測試階段,已涉及聊天與文件處理、微信原生功能和小程序服務,並與京東、美團、攜程、同程等開展試驗性合作;關鍵操作仍保留用戶確認。其專用WeLM-80B模型總參數約800億,每個Token激活約30億參數,體現了圍繞具體應用控制推理開銷的方向,但不能據此直接換算按年例的成本節約。
阿里方面,大摩肯定千問購物助手嵌入淘寶、覆蓋購物靈感至售後的路徑,同時要求對獨立千問App的大規模獲客投入保持回報紀律。美團「小團」正由提供答案轉向下單、打車和預訂,OTA平台可將行程建議連接至庫存和訂單,BOSS直聘則可將AI嵌入招聘匹配與僱主流程。
大摩分析師團隊表示,這些優勢支持商業化擴張,盈利兌現仍取決於新增收入能否覆蓋模型、推理和營銷投入。此外,大摩表示基於聊天機器人或者AI智能體的「AI答案模式」可能分流傳統搜索廣告,AI音樂和視頻生成模式則擴大競爭性內容供給,即使競爭型傳統音樂與視頻企業端的實際製作成本下降,平台原有內容壁壘也可能受到削弱。
海外模型與應用的發展,正在把「可交給AI處理的任務」拓展到更復雜的工作流程。OpenAI發布的GPT-6 Astra強調電腦操作、瀏覽器使用和多步驟任務執行,這類能力有望擴大智能體可服務的場景,任務效率的改善也會影響每次任務的Token消耗。此外,OpenAI確認自9月10日起暫停ChatGPT Pro每月200美元檔、即Pro 20x的新增訂閱和升級,已有訂閱正常續費;OpenAI官方公告更是將暫停直接歸因於Astra算力消耗,這也凸顯出AI應用用戶Token輸入規模擴張帶來的算力需求激增。
其他更直接的AI應用端需求擴張證據還來自全球AI應用領頭羊Anthropic4月與Google(谷歌)、Broadcom(博通)簽署協議,預計自2027年起增加數GW級下一代TPU容量;與亞馬遜(Amazon)的協議包含未來十年超過1000億美元的AWS技術採購承諾及最高5GW新增容量;7月又與AMD宣佈最高2GW的MI450系列GPU部署合作,首批1GW預計2027年上半年開始部署。相關容量將分階段部署,並逐步轉化為訓練和推理服務供給。
與AI算力產業鏈層面相關聯的AI應用Token擴張所驅動AI算力需求大爆發,還顯著體現在產業鏈領軍者們強勁業績、韓國持續創紀錄半導體出口和長期容量協議安排中。英偉達截至2026年7月26日的2027財年第二季度收入為962億美元,按年增長106%,其中數據中心收入890億美元,按年增長117%;韓國官方數據顯示,2026年8月半導體出口額按年增長209%,9月1—10日按年增長270.1%;這些以金額計的指標全線反映了需求、價格與產品結構的共同作用。
對於中國互聯網企業的投資啓發,在於沿着兩條傳導路徑尋找收入——大型雲計算廠商們承接企業模型部署、推理服務及應用開發需求,消費平台通過AI提高廣告匹配、訂單轉化和商家經營效率。上述海外數據支持全球AI投資活躍以及AI應用端強勁用戶算力需求的判斷,中國平台自身的增長強度仍應由雲業務訂單、AI功能留存、交易轉化與現金流來驗證。
從底層技術和單位經濟性看,中國互聯網巨頭的受益機制在於以更低的成功任務成本,服務更大的真實需求,並保留交易產生的商業價值。一次購物或旅行智能體任務,可能需要多輪檢索、讀取商品與庫存、比較選項、調用工具和核驗結果,輸入Token因此既包括用戶提問,也包括模型需要處理的資料和工具返回;長上下文預填充增加計算工作,生成階段還受到模型權重、KV緩存容量和顯存帶寬約束。
量化、模型路由、緩存複用和批處理可以降低部分開銷,但相同Token數量並不對應固定的算力或成本。AI使用量增長會帶來推理支出,但是平台同樣需要通過技術優化控制成本,才能把商業收入增長轉化為利潤增長。既有用戶、業務數據和交易體系如何幫助平台提高成交效率,再結合成本控制,判斷新增商業收入能否形成增量利潤。
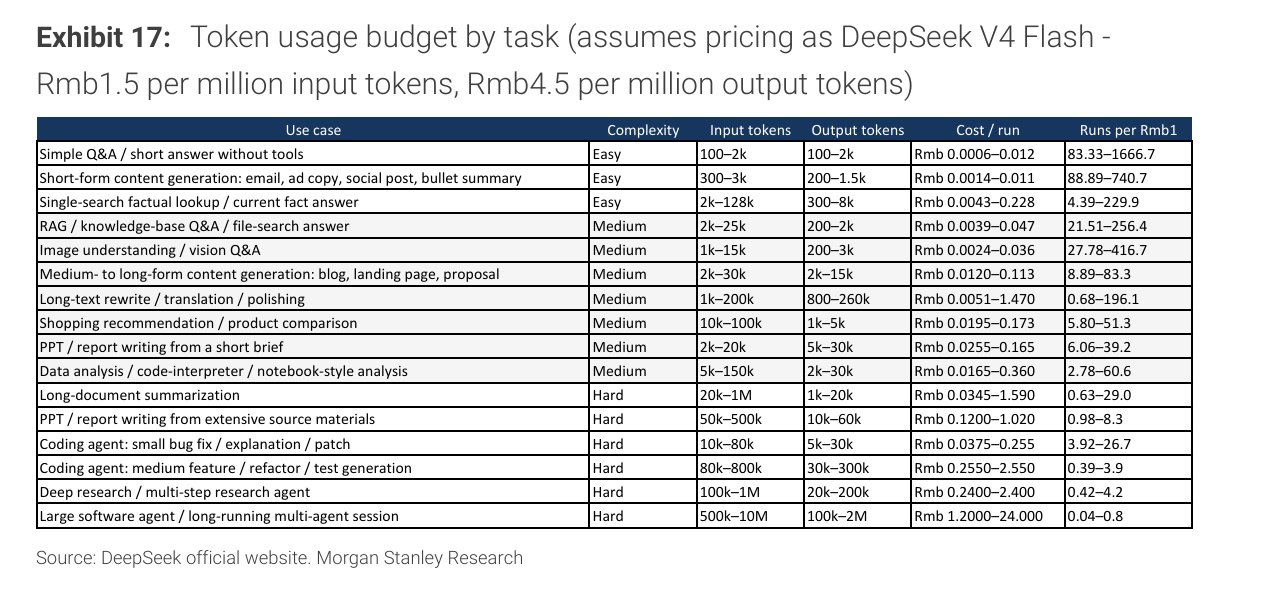
大摩按其選用的API價格測算:簡單問答的單次Token費用約為0.0006—0.012元,大型軟件智能體或長時間多智能體會話約為1.2—24元,這些費用尚不代表完整服務成本。擁有既有流量和授權業務接口的平台,能夠減少獲客支出與任務執行摩擦,再利用領域數據提高成功率;成功率提高後,同樣的模型調用預算可用更高效率路徑帶來更多有效訂單和商業收入。大摩表示,隨着中國C端AI進入了值得重視的增長窗口,更值得跟蹤的投資指標是每千次AI任務帶來的增量貢獻利潤、復購與留存,以及扣除資本開支後的現金流。