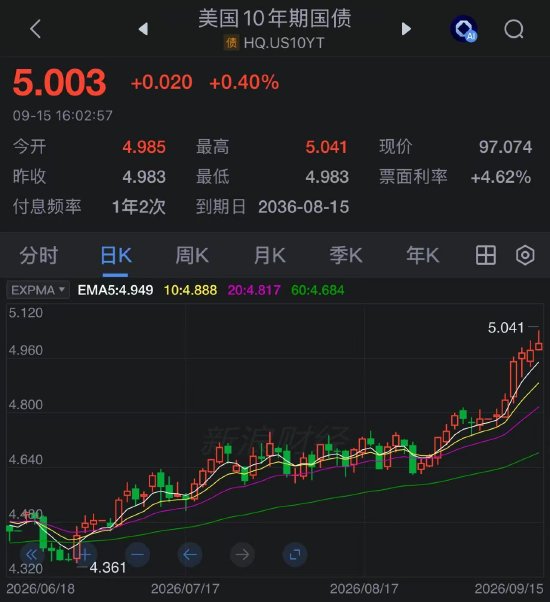
在能源價格飆升、債務供給增加以及通脹壓力升溫推動下,美國10年期國債收益率升至近20年來的最高水平,成為這波席捲全球債市的拋售潮最新里程碑。
收益率周二一度上漲4個點子至5.04%,創下2007年以來的最高水平。隨着中東能源供應風險升高,全球油價進一步上漲,推動收益率展開最新一波升勢。
聯儲局周三將做出利率決議。投資者預期官員們將自2023年以來首次提高利率,如果聯儲局按兵不動,或主席凱文‧沃什暗示未來幾個月貨幣緊縮的幅度小於市場預期,債券投資者可能會要求更高的收益率以抵禦通脹風險。
BMO Capital Markets策略師Vail Hartman表示,如果聯儲局本周維持利率不變,很難不損及抗通脹信譽,事實上,偏鴿派的加息也對市場不利,如果點陣圖或新聞發布會釋放出聯儲局對通脹將更耐心的信號,市場也容易受到拋盤衝擊。
自美國2月底對伊朗動武、擾亂中東油氣供應以來,全球債券收益率持續上升。企業為支應AI支出而大量舉債等因素也在其間推波助瀾,既令債券市場面臨大量新債供給,也給原本就具有韌性的美國經濟注入新的刺激。
各國政府發行的債務規模持續上升,既用於到期債券的再孖展,也用於為財政赤字孖展。由於各國央行不再像以往那樣通過量化寬鬆政策大量購入政府債券,加之其他傳統買家的需求也在降溫,國債市場變得更加依賴對價格更敏感的投資者。
瑞銀美國利率策略主管Phoebe White通過電子郵件表示,鑑於沒有實體經濟疲軟的跡象,且美債市場的供應/動態與2007年相比大不相同,長期收益率下降空間有限。對美國國債的結構性需求已顯著減弱,尤其是外國官方投資者的需求。
摩根資產管理投資組合經理Priya Misra:
彭博美國國債回報指數本月以來下跌1%,今年以來下跌約1.5%。美銀調查顯示,約三分之一的基金經理把債券收益率無序上升列為市場最大的「尾部風險」,超過AI泡沫或第二輪通脹。
美國國債下跌也是全球債市走勢的一部分。德國10年期國債收益率升至2009年以來最高,澳大利亞10年期債收益率觸及15年高位,日本國債下挫。
紐約時間周二下午1點舉行的20年期美國國債拍賣錄得這一期限債券自2020年重新發行以來最高中標收益率。不過,儘管收益率處於高位,需求仍低於預期。
宏觀策略師David Savage:「在本周聯儲局利率決議前,長期美債走勢依然脆弱,10年期美債期限溢價仍低於年初水平。短期內,油價仍將決定收益率的方向,但令人擔憂的財政赤字以及資本競爭加劇意味着即使長期債券出現反彈,也可能難以為繼。」
在美國市場,10年期債券收益率上升尤其值得關注,因為該收益率是抵押貸款等其他借貸成本的重要定價基準。隨着中期選舉臨近,債券收益率上升給特朗普政府帶來壓力。財政部長貝森特此前曾表示,降低10年期收益率是政府的一項重要目標。
5%這樣的整數關口往往被視為重要轉折點,可能促使投資者和政策制定者作出決定。
10年期收益率曾在2023年10月23日短暫突破5%,周一再次越過,但自2007年以來還從未以高於5%的水平收盤。其他資產類別的投資者可能會受到未來十年鎖定5%年化回報的吸引,從而把部分資金從股市轉向債市。
Hilbert Group高級投資組合經理Jesse Marre表示:「一旦收益率突破5%,風險資產的表現將開始令人擔憂。」
法國興業銀行銀行企業及投資銀行全球經濟、跨資產及量化研究主管Kokou Agbo-Bloua
債券持有人擔心逢低買盤可能不足以遏制收益率上升,尤其是在能源價格繼續上漲或聯儲局令市場失望的情況下。一旦發生這種情況,美國政府乃至所有尋求美元孖展的借款人孖展成本可能進入一代人未曾見過的交易區間。
荷蘭國際集團美洲研究主管Padhraic Garvey表示:「情況還能變得更糟嗎?的確有可能。如果10年期收益率突破5%後只是讓6%進入視野,那麼從5%走向6%的過程,將令市場更加難以承受。」