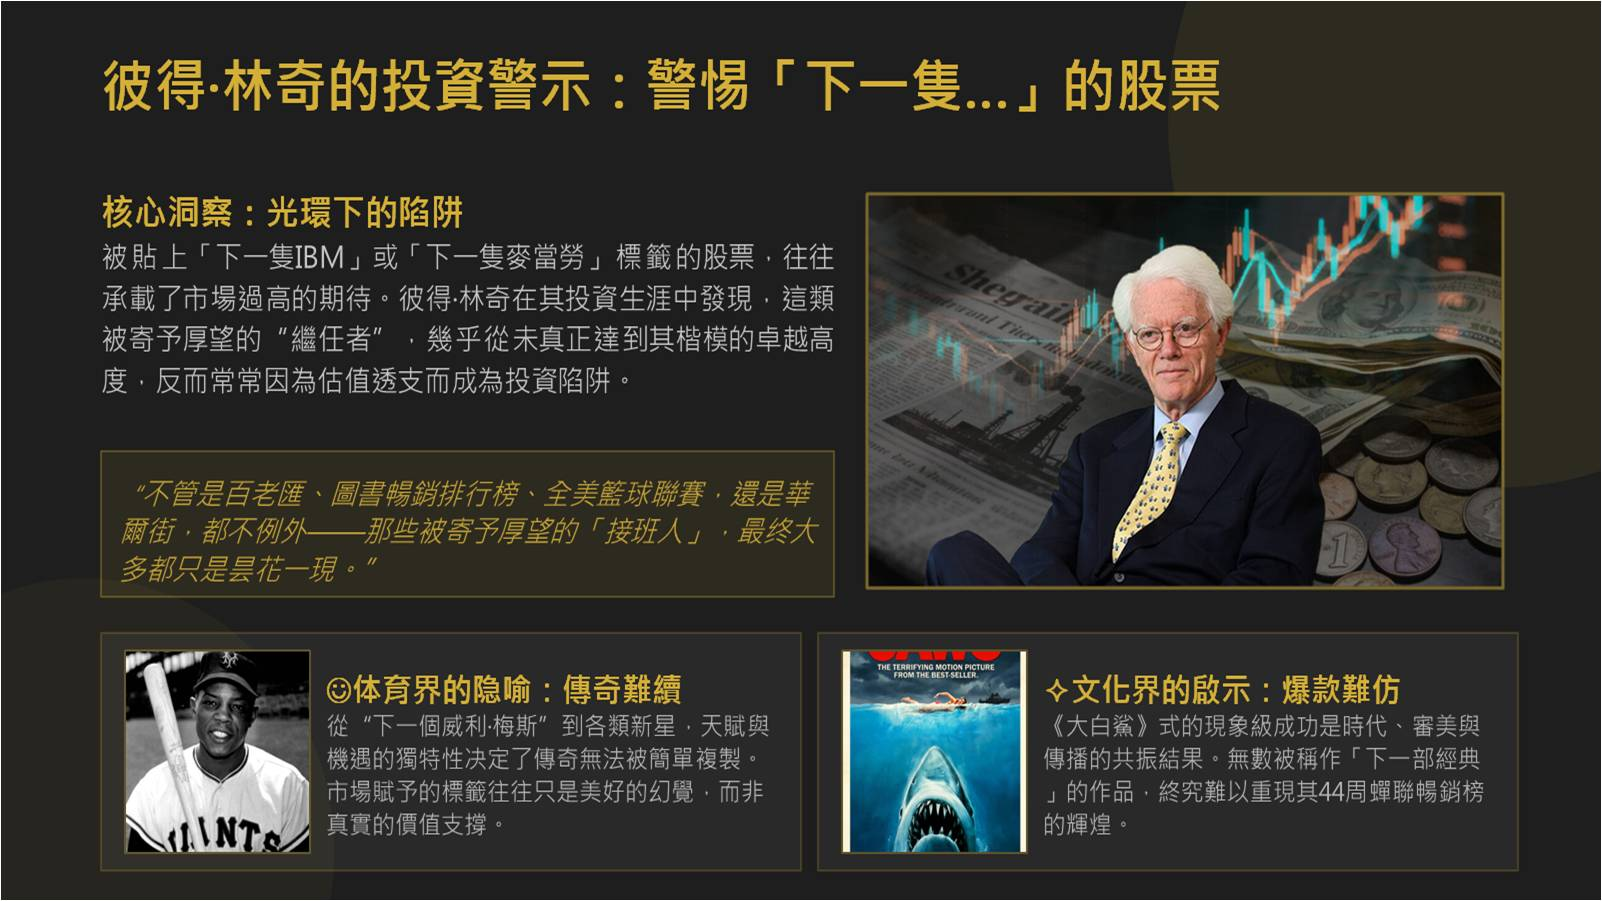
金吾財訊 | 今日來到看彼得·林奇 (Peter Lynch) 提醒投資者要避開6種危險股的第五種,稱為「被吹捧成‘下一隻…’的股票」。在林奇作基金經理的七、八十年代,是指那些被吹捧成下一隻IBM、下一隻麥當勞、下一隻英特爾,或者下一隻迪士尼之類公司的股票。林奇經驗之談,指出被吹捧成下一間的公司,幾乎從來都不會真正成為它的楷模那樣卓越非凡的明星——不管是百老匯、圖書暢銷排行榜、全美籃球聯賽,還是華爾街,都不例外。林奇以運動和小說這些投資以外的例子,作進一步解說。有多少次當你聽說一名職業棒球運動員被稱為下一個威利·梅斯 (Willie Mays,被認為是巨人隊史最具指標性的選手之一、被譽為棒球史上其中一個最優秀的球員),或者一部小說被稱為下一部《大白鯊》(於暢銷書排行榜上曾停留長達44周) 時,想一想甚麼時候看到過「第一名被淘汰出局而第二名卻安然無恙」的情況呢?在 股票上也存在着類似的情況。事實上,當人們把某隻股票吹捧成是下一隻甚麼股票時,這表明不僅作為後來模仿者的這家公司 (又或是這些公司) 的股票氣數已盡。
 更甚的是,那隻被追隨的楷模公司,亦將要成為明日黃花。按林奇上述觀點,當其他的電腦公司被叫作「下一隻IBM」時,你可能會猜到IBM將會經歷一段困難時期,事實上,IBM後來的確陷入了困境。整個七十年代,IBM股價表現反覆,受到反壟斷訴訟及市場環境影響,整體處於區間震盪格局,並未出現明顯上升或下跌走勢。若計算年度回報率,股價在1973年9月至1974年9月期間出現下跌,錄得超過20%的累計跌幅。來到七十年代末期,大多數電腦公司都盡力避免被視為「下一隻IBM」。不過林奇卻認為這是好事,這許意味着當時身處困境的IBM,反而在可見未來有望變得前途光明;而事實亦與林奇看法相乎。進入八十年代,IBM股價開啓了強勁的增長周期。從1980年約4美元 (經調整後股價) 起步,配合1981年8月12日,IBM發布首台真正意義上的個人電腦 (PC) ——IBM 5150,迅速壟斷了商用PC市場,帶動股價一路上漲。至1983年,IBM成為美國市值最大的公司,股價持續攀升。這段時期升勢凌厲,最亮麗的一年是1985年,股價經調整後按年暴漲逾30% (同年跑贏標指6.4%)。
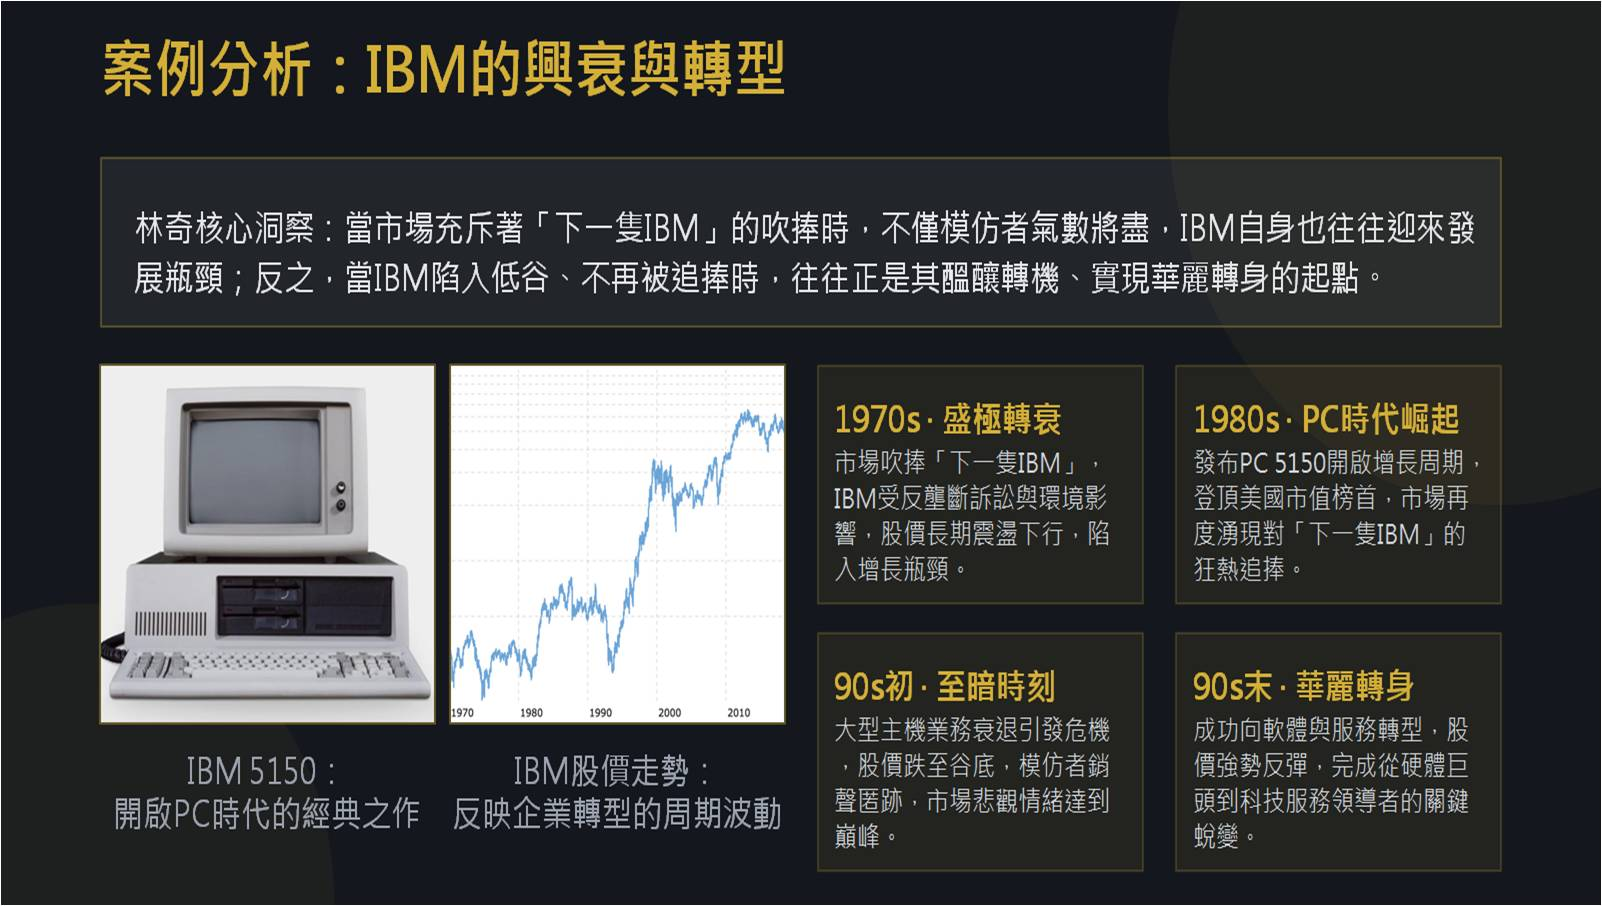 此外,IBM在當年9月創下歷史收市價最高,超過13美元 (經調整後股價),若於1980年約4美元 (經調整後股價),五年間累升超過兩倍。雖然1987年股價因股災曾一度回落,但整體而言於八十年代IBM股價累積了巨大升幅。不難想像那時「下一隻IBM」的電腦股再度紛紛冒起,結果可想而知,IBM的榮景又要到頭,在 1990 年代初因大型主機業務衰退陷入嚴重危機,股價於1993年跌至谷底,並且又一次多數電腦公司避免被視為「下一隻IBM」之際,IBM因轉型軟體與服務業務,股價在 90 年代中後期實現強勁反彈,完成從硬體巨頭到IT服務提供商的華麗轉身。
【作者簡介】聶振邦 (聶Sir)香港證監會持牌人於證監會持有第1, 4號牌照畢業於香港理工大學金融服務系,超過17年從事金融業和投資教學經驗,四本投資和理財書籍的作者。【聲明】筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。
免責聲明:投資有風險,本文並非投資建議,以上內容不應被視為任何金融產品的購買或出售要約、建議或邀請,作者或其他用戶的任何相關討論、評論或帖子也不應被視為此類內容。本文僅供一般參考,不考慮您的個人投資目標、財務狀況或需求。TTM對信息的準確性和完整性不承擔任何責任或保證,投資者應自行研究並在投資前尋求專業建議。