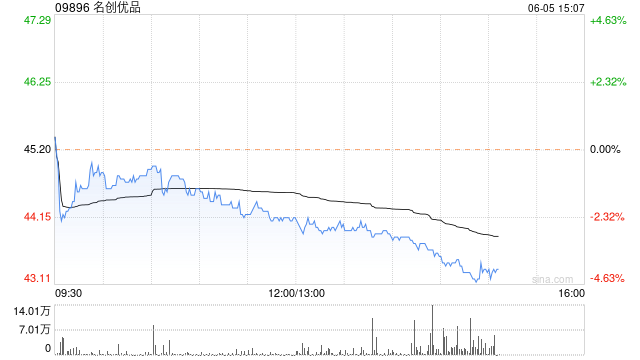
高盛:名創優品給予「買入」評級 目標價29.30港元

新浪港股
6小時前
熱點欄目 自選股 數據中心 行情中心 資金流向 模擬交易
客戶端

  高盛發布研報稱,其覆蓋的中國IP零售商及玩具公司2026年上半年及第二季度業績好壞參半,名創優品(09896)盈利偏軟,布魯可(00325)銷售則強於預期。給予名創優品H股「買入」評級,目標價29.3港元;給予布魯可「中性」評級,目標價72.4港元。該行預計下半年中國IP/玩具需求維持韌性,但增長將因更高基數而放緩,海外趨勢更趨分化。

  該行指出,名創優品內地銷售強於預期,但海外分銷商銷售偏弱及經營去槓桿拖累利潤率。布魯可收入高於該行預期6%,受組裝車模玩具及海外銷售帶動,但毛利率受到模具折舊、新產品爬坡及9.9元人民幣價值帶佔比上升等因素拖累。

  高盛預計,下半年中國IP/玩具需求維持韌性,但增長將因更高基數而放緩。海外趨勢更趨分化,布魯可因滲透率低而增長能見度較強;名創優品則優先關注庫存健康、門店生產力及盈利能力,而非快速擴張。毛利率仍是關鍵爭論點,物流、採購及產品/地區組合或制約毛利率,布魯可或有較佳規模效應,但海外供應鏈投資仍是抵銷因素。

免責聲明:投資有風險,本文並非投資建議,以上內容不應被視為任何金融產品的購買或出售要約、建議或邀請,作者或其他用戶的任何相關討論、評論或帖子也不應被視為此類內容。本文僅供一般參考,不考慮您的個人投資目標、財務狀況或需求。TTM對信息的準確性和完整性不承擔任何責任或保證,投資者應自行研究並在投資前尋求專業建議。

熱議股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10