黃仁勳曾斷言,生命科學是AI最深遠的落地場景。隨着英偉達與禮來達成最高10億美元的AI聯合實驗室合作,頂層資本的共識已經確立。
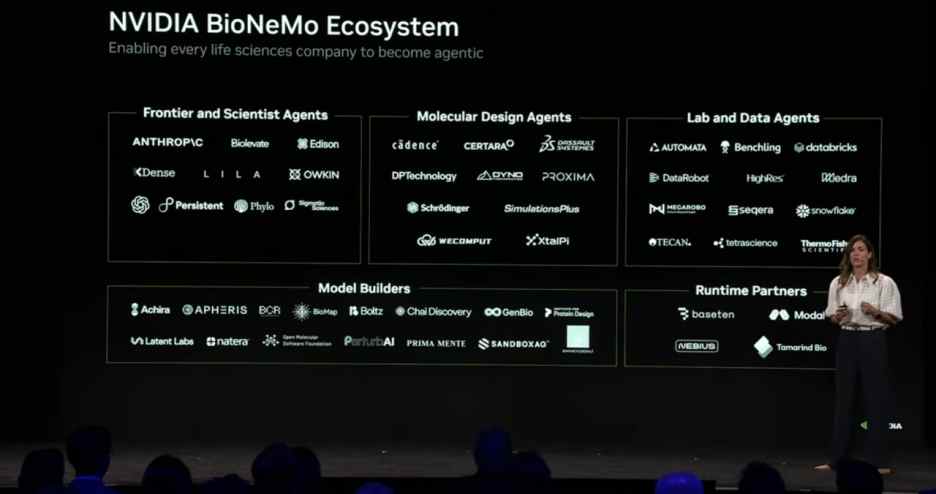
英偉達BIO26 生物醫藥特別報告
縱觀英偉達今年官宣的生命科學生態圈企業,押注生命科學的大趨勢清晰可見,市場對這一賽道的估值認知也在不斷升級:Anthropic完成孖展後估值逼近萬億美元,下場部署 Claude Science 研發平台;Chai Discovery憑藉生物分子模型和從頭抗體設計能力完成4億美元孖展,並接連與禮來、諾華、百時美施貴寶等藥企合作;Lila Sciences憑藉「AI假設+機器人執行」的科學工廠理念,估值推高至85億美元;晶泰控股(02228)則打通數字推理與物理驗證閉環,由Agentic AI直接調度機器人集群,在真實世界完成新分子與新材料的「設計-合成-測試-反饋」。
這張生態圖正在演化為一條壁壘森嚴的AI4S產業地圖:Anthropic提供通用推理,Chai強化生物分子模型,Lila與晶泰探索自主實驗室,達索等企業連接儀器與工業場景。AI4S正在告別單純的「模型打榜」,步入真實世界的「生產力競賽」。在藥物研發中,一次化學幻覺的代價是數月時間和百萬美金。模型參數只是入場券,乾溼實驗室的閉環實驗結果,纔是決定產業化市值的核心驗金石。
越過項目合作:向全球MNC輸出「核心研發基建」
在英偉達展示的生態夥伴中,晶泰科技是少數來自中國的企業之一。它的特殊性不在於又訓練了一個藥物模型,而在於已經讓模型、科學智能體和機器人實驗室共同工作。如今,晶泰的「AI+機器人」體系已經跨越概念驗證階段,獲得了全球最高市值藥企禮來的連續驗證與「復購」。
雙方的合作路徑展現出極強的戰略滲透性:從最初潛在總額2.5億美元的小分子藥物發現,擴展至3.45億美元的雙抗合作;近期更完成了禮來上海研發中心千萬級化合物管理系統的交付,以及HTE(高通量實驗)平台的驗收。禮來的持續擴大復購——先買小分子發現能力,再借力AI抗體平台,最後直接採購自動化基礎設施——標誌着晶泰正從單一項目合作邁向MNC復購背書的核心研發流程的基建供應商。
這一邏輯已在財務層面得到印證。2026年上半年,剔除上年高基數首付款影響後,晶泰收入按年增長73.8%。其中,AI4S智慧解決方案收入達1.935億元(按年暴增136.4%),佔據半壁江山。
效率的量化是晶泰的核心護城河:Agentic HTE將傳統3-4周的實驗周期極限壓縮至約6天;SureRoute逆合成系統將化學幻覺率降至4.6%,Top-1推薦準確率達74.3%(達到現有通用大模型的數倍)。同時,晶泰系統性披露了資產底牌:近40條自主及聯合孵化管線,包括超10條進入IND或 IND準備階段的管線,覆蓋小分子、抗體、多肽、小核酸和分子膠。
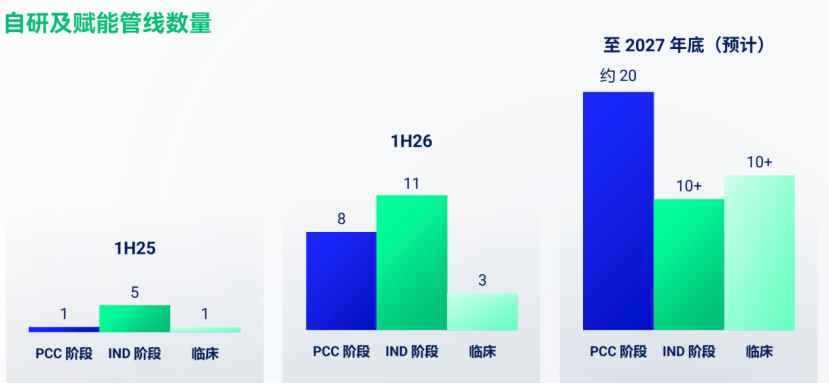
至此,晶泰的商業雙引擎徹底成型:對外輸出「設備+平台」,沉澱穩定的基礎設施收入;對內批量生成管線資產,博取里程碑分成與資產爆發的巨大上行空間。
「新藥王」的啓示:開拓不可成藥靶點的估值躍升
今年8月,Revolution Medicines的分子膠新藥RASONQUE(靶向RAS)獲FDA批准,Ⅲ期臨床生存期幾近翻倍,死亡風險大降60%,成為名副其實的「新一代藥王」。其核心啓示在於:新模態的價值不是在傳統紅海中搶份額,而是重塑「什麼能成為藥」的邊界。一旦歷史上的「不可成藥」靶點被攻克,其資產上限將遠超傳統的研發外包服務費。
RASONQUE路線的早期奠基人Greg Verdine,後來創辦了DoveTree,並與晶泰達成了潛在總額最高59.9億美元的天價合作。目前晶泰已鎖定總計7000萬美元前置付款,首個腫瘤項目挺進IND-enabling階段。這不僅印證了底層技術極高的成藥轉化率,更讓市場清晰窺見了晶泰平台在未來商業拓展(BD)層面的指數級爆發潛力。
這不僅是頂級專家對晶泰分子發現能力的背書,更是對其底層機制的驗證。晶泰XGlue平台在部分項目中,僅用單季度便將靶蛋白降解活性優化至皮摩爾級(pM)。在創新藥語境下,能在極短時間內定位極低濃度依然高效的分子,意味着極大提升了後期的臨床勝率。
三大前沿模態與估值錨點:從單點突破到「底層產能通喫」
在抗體、多肽與小核酸三大新模態賽道,單一技術平台的突破均獲得了資本市場的極高定價。這正是重新審視晶泰價值的最佳參照系:
抗體網絡:AI設計正跨越技術敘事步入臨床兌現期,晶泰依託「乾溼閉環+頂尖老將」的雙核驅動,加速兌現自有管線的高商業溢價。
估值38億美元的Chai、手握5個臨床管線的Generate Biomedicines,證明了AI抗體的廣闊前景。晶泰旗下的Ailux平台不僅打通了計算設計與溼實驗開發性評價,更在百餘項目中得到驗證。依託禮來最高3.45億美元的雙抗合作,其3條自免管線直指2027年臨床Ⅰ期。在此關鍵節點,Ailux更是招募了阿斯利康(AZ)前核心管理層、CEO-3的Maria G. Belvisi博士作為其首席科學官。作為國際大藥企高管加盟中國新創企業的最重磅案例之一,其頂尖的產業操盤視野將強力推進管線流轉,晶泰正真正實現從「平台賦能」到「自有權益」的價值跨越。
多肽引擎:千億代謝市場引爆了多肽資產的併購狂熱,晶泰以自動化合成直擊研發痛點,並向廣闊的消費品功效分子市場發起降維打擊。
禮來的多肽神藥矩陣(2025年創收約365億美元)和羅氏53億美元重金押注Zealand Pharma,確認了多肽資產強悍的吸金能力。多肽開發的核心痛點始終在於極高的合成與篩選門檻。晶泰的PepiX平台通過AI直連自動化合成,部分口服環肽項目僅需兩個月即可鎖定苗頭化合物,直接卡位多肽資產的上游生產效率巔峯,並同步佈局消費品。目前,晶泰已有一款防脫多肽、一款抑制碳水吸收的食品原料級多肽分別通過INCI及FDA備案並獲批走向市場,正以AI製藥的底層能力重塑消費品功效分子市場。
小核酸(siRNA):精準靶向技術的驗證催生了MNC百億級併購潮,晶泰憑藉極高命中率的泛化模型,印證了其底層基建跨模態的規模擴張力。
諾華120億美元收購Avidity,以及市值超330億美元的Alnylam,確立了小核酸領域的極高估值錨點。對標全球巨頭,晶泰已高效佈局6條siRNA管線,其中超半數完成體內藥效評價。其siDiff模型在未見靶基因測試中的命中率躍升30%以上,IgA腎病項目僅用9個月即獲得優越的非人靈長類(NHP)藥效數據驗證,傳統上這一過程需要12 到 18 個月。這不僅是單條管線的突破與效率的極大提升,更向市場證明了其「AI+實驗」體系在面臨全新模態時,依然能夠輸出碾壓級的研發效率。
AI無法徹底抹平臨床風險,但能將成藥性評價前置,讓明顯錯誤的分子儘早出局。當成熟企業驗證了新模態的商業天花板,晶泰爭奪的,是這些全模態資產的底層通用量產能力。
晶泰真正的稀缺性在於,抗體、多肽、小核酸與分子膠,正在共用同一套底層的「AI大模型+機器人」底層基礎能力與基建。 當成熟企業驗證了新模態的商業天花板,晶泰爭奪的,是這些全模態資產的底層通用量產能力。
重塑估值模型:從「項目波段」到「全模態資產工廠」
晶泰已經很難再用單一可比公司估值。對這樣一家複合型基建企業,市場需要一種全新的「SOTP(分類加總)」估值視野:其AI4S自動化基建,對標的是估值85億美元的Lila Sciences;抗體平台可參照Chai或Generate的溢價;分子膠、多肽和小核酸管線,則可以根據研發階段、合作權益和市場空間分別進行風險調整估值。疊加設備銷售、研發服務、高額里程碑付款及近87億元的安全現金墊,構築了極高安全邊際與抗周期能力的護城河。
重新估值,不是把早期管線全部按成功終值計價,而是確認其價值創造引擎的底層切換:過去看項目結單,現在看實驗設備、數據資產和多模態管線的複合生長。
AI4S行業演進的邏輯已經無比清晰:第一階段拼模型參數,第二階段拼閉環實驗,而最終的勝負手,是誰能將實驗能力固化為「持續量產高價值資產」的工業級體系。
英偉達的算力生態中不乏明星,但能同時手握「頂層MNC連續復購」、「規模化自動化實驗室」與「全模態管線蓄水池」的企業,鳳毛麟角。
單管線的成功只能定義一次交易的價格,而持續量產管線的AI工業底座,將定義一個時代的平台價值。