出品:新浪財經上市公司研究院
作者:杳
核心觀點:立訊精密仍處於利潤擴張快於現金自循環的階段。其投資收益已成為利潤增量的主要來源,但經營現金流和自由現金流並沒有同步改善,資本擴張對外部孖展的依賴隨之上升。
2025年,立訊營業收入3323.44億元,按年增長23.64%;歸母淨利潤166.00億元,按年增長24.20%。業績看似保持穩健增長,但如果把利潤表向下拆一層,就能發現投資收益正在越來越深地參與立訊的利潤增長。
立訊精密在2025年實現利潤總額195.50億元,較2024年的161.09億元增加34.41億元;同期投資收益從45.47億元升至67.64億元,按年增長48.76%,佔利潤總額的比例由28.23%進一步升至34.60%。換句話說,2025年新增的34.41億元稅前利潤中,投資收益增加了22.17億元,相當於新增利潤的64.43%。公司自己在年報「非主營業務分析」中,也將67.64億元投資收益列為「不具有可持續性」。
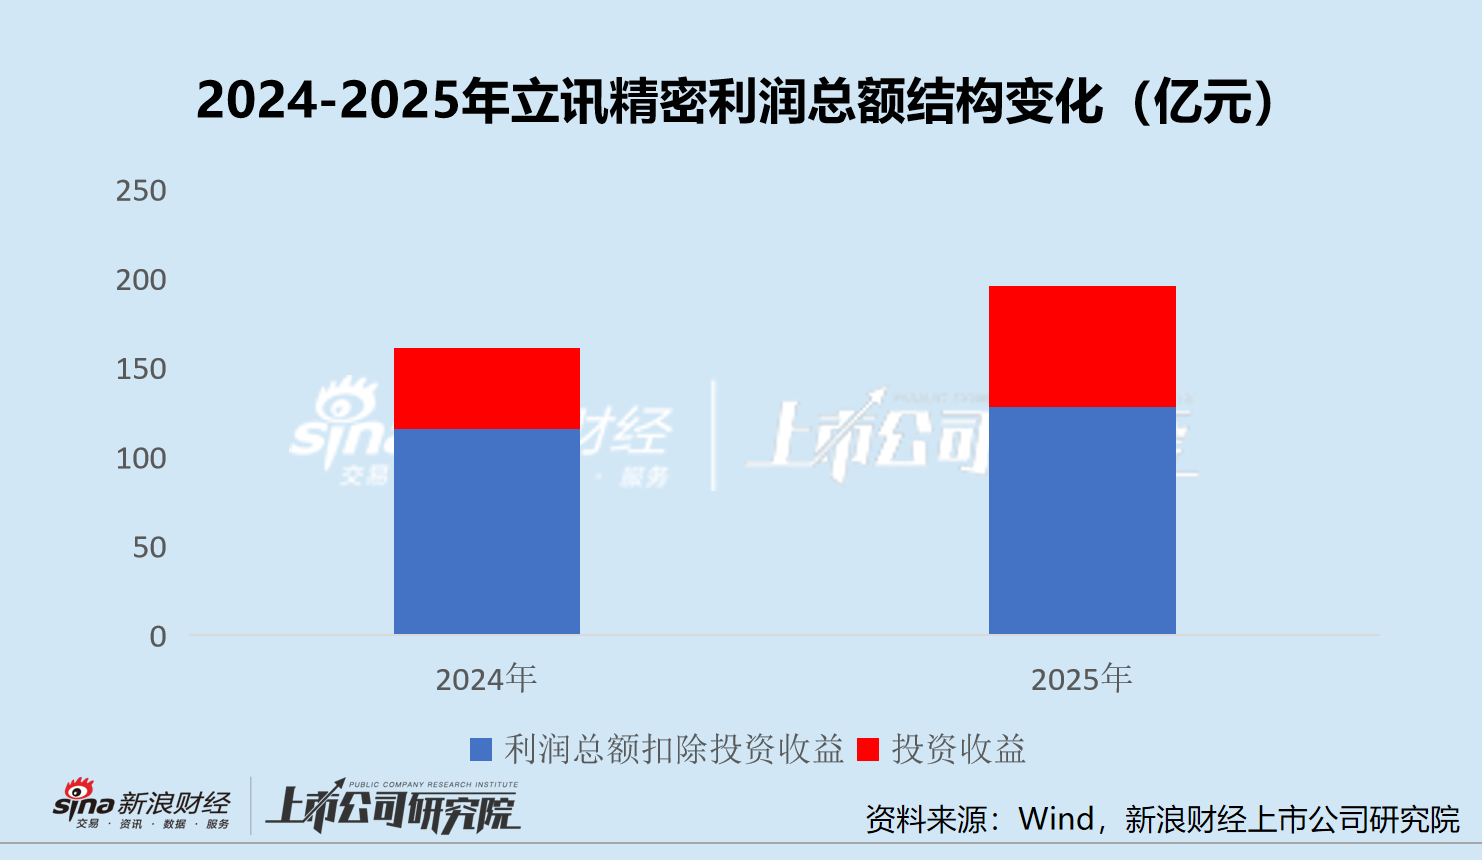
如果把投資收益從利潤總額中機械扣除,2024年剩餘利潤約115.62億元,2025年約127.86億元,按年增長10.59%。換言之,立訊2025年21.36%的利潤總額增速,在剔除投資收益後大約只剩一半。
這並不代表立訊精密的利潤不真實,但意味着研究這家公司,已經不能只看歸母淨利潤。
利潤增長與現金回報出現分叉
67.64億元投資收益的構成並不單一。
2025年,權益法覈算的長期股權投資收益為42.65億元,佔投資收益的63.06%,相當於當年利潤總額的21.82%;處置交易性金孖展產取得投資收益17.13億元,定期存款、大額存單及理財收益13.81億元,以攤餘成本計量金孖展產終止確認產生損失5.93億元。扣除小額股權處置損失後,金孖展產及資金管理相關淨收益約24.99億元。
相比之下,2024年權益法投資收益為33.18億元。也就是說,2025年投資收益按年增加22.17億元,其中權益法投資收益增加9.47億元,而金孖展產等其他投資收益淨增加約12.69億元。
評估利潤質量,不能只看投資收益的規模,更重要的是區分其來源及現金實現方式。
按照權益法,公司根據所享有的聯營、合營企業淨利潤份額確認投資收益,而不是等現金派息到賬以後再確認。因此,被投企業賺錢可以立即進入立訊利潤表,但只有被投企業真正派息,相關現金纔會進入立訊。
權益法投資收益與現金迴流並不同步。根據權益法,被投企業實現利潤後,立訊即可按應享有份額確認投資收益,而相關現金需要等到被投企業實際派息後纔會迴流。因此,2025年42.65億元權益法投資收益不能直接等同於當期現金收入。長期股權投資由2024年末的74.88億元增至2025年末的120.10億元,並在2026年6月末進一步升至148.96億元,也意味着戰略股權投資在立訊資產端的重要性繼續提高。
資產負債表也在留下痕跡。立訊長期股權投資由2024年末的74.88億元增至2025年末的120.10億元,一年增加45.22億元;到2026年6月末又升至148.96億元。
因此,不能簡單把全部投資收益視作一次性收益並從利潤中剔除。戰略參股企業如果長期盈利,本身完全可以形成持續價值。未來的問題在於這些利潤最終能否穩定轉化為派息和現金,還是主要長期表現為賬面權益增加。
真正承壓的是自由現金流
更值得警惕的信號來自現金使用端。
2025年立訊淨利潤181.70億元,經營活動現金流淨額173.25億元,經營現金流與淨利潤的比值仍有95.35%。因此,判斷立訊精密的利潤含金量差並不準確。只是這一比例在2024年高達186.00%,2025年明顯回落。
另一端的壓力來自資本開支。
2024年,公司購建固定資產、無形資產及其他長期資產支付121.11億元;2025年升至179.04億元。以「經營活動現金流-資本開支」作為簡化自由現金流觀察口徑,2024年尚有150.06億元,2025年已經降至-5.79億元。
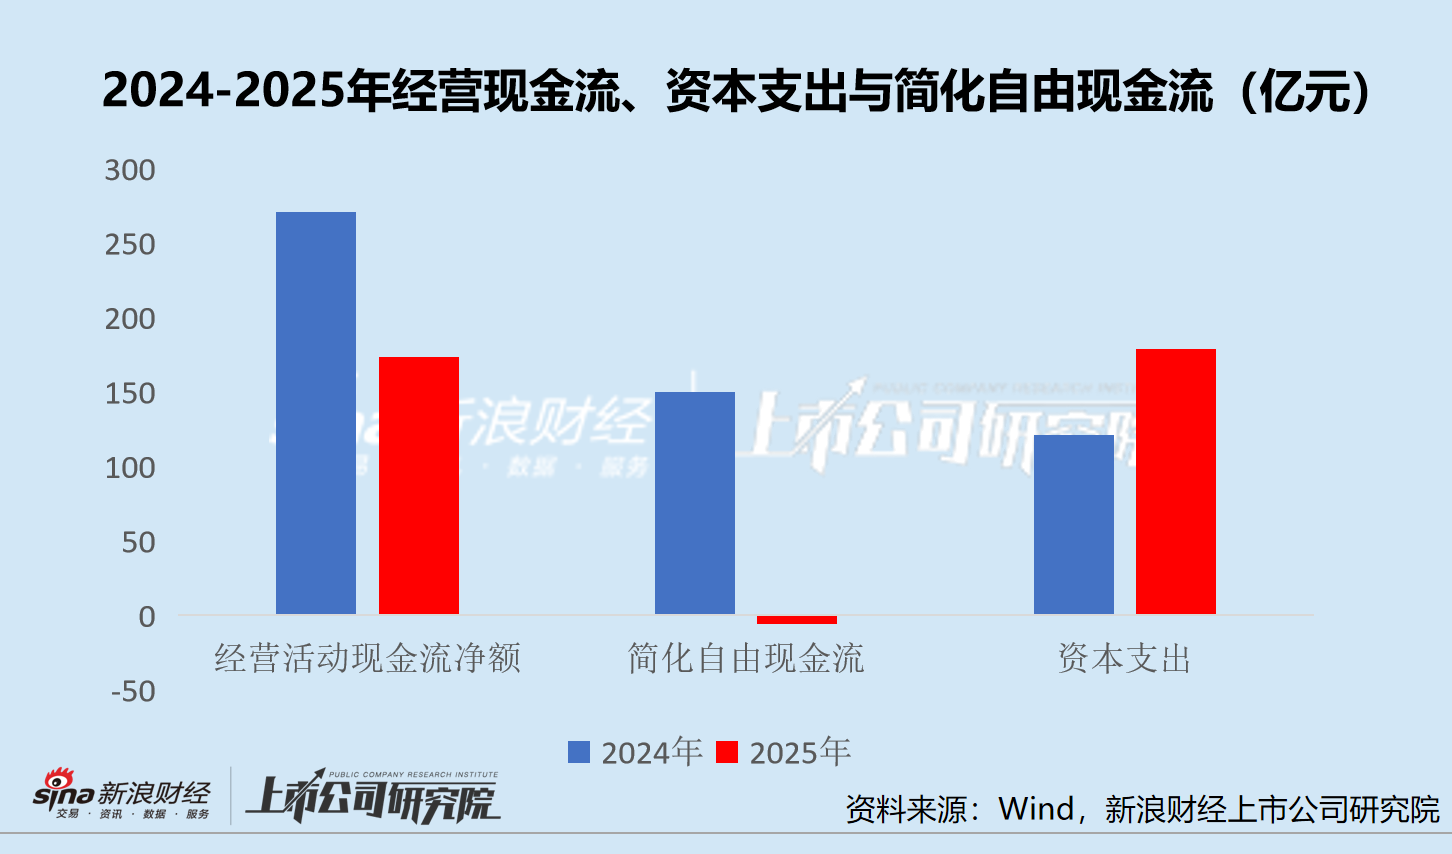
立訊一邊是投資收益越來越多地增厚利潤,另一邊是汽車、通信與數據中心、海外製造和併購整合繼續消耗現金。利潤增長了,但能夠由經營現金流覆蓋的擴張空間反而收窄。
孖展端因此迅速放大。公司短期借款從2024年末的353.13億元增至2025年末的601.38億元,到2026年6月末進一步升至935.69億元。
短期借款快速增加本身不足以指向流動性風險,但可以確認的是,擴張階段對外部孖展的需求明顯上升。
同期公司貨幣資金也維持在較高水平。它真正說明的是立訊當前仍處在需要外部資金配合產業擴張的階段,還沒有進入完全依靠內部自由現金流完成再投資的狀態。
利潤的結構變化還在繼續
2026年上半年,這一現象甚至進一步強化。
公司利潤總額94.63億元,按年增長16.26%;同期投資收益42.89億元,按年增長42.10%,佔利潤總額45.32%。稅前利潤按年增加13.23億元,而投資收益增加12.71億元,相當於利潤增量的96.03%。其中權益法投資收益達到27.47億元,按年增長103.14%。
不過,2026年半年報不能機械照搬這一結論。上半年公司因匯率波動產生約19.86億元匯兌損失,同時外匯風險管理相關收益12.97億元被列入非經常性損益。不同會計科目的列報使財務費用、投資及公允價值相關收益之間出現明顯錯位,公司自己也提示扣非淨利潤未完整體現套期效果。
評估立訊未來的業績表現,需要把利潤拆分為製造主業創造的利潤、戰略股權投資創造的權益法利潤,以及資金管理和風險對沖產生的金融收益。
這三個利潤來源的質量不同,對現金流、估值和持續性的意義也不同。
如果在立訊後續的報告期內,聯營企業利潤開始更多通過派息進入現金流、經營現金流重新明顯覆蓋資本開支、以及短期孖展增速隨之下降,權益法投資收益就可以成為立訊產業佈局帶來的第二層回報。
反之,利潤確認與現金迴流之間的錯位就仍將延續。