近日,馬斯克又扔出了一顆重磅炸彈。這位SpaceX(SPCX.US)掌門人在X上回復網友時明確表態:「我高度確信(highly confident)SpaceX明年將在太空部署英偉達(NVDA.US)VR NLV72 AI計算機。」對於一個慣於給出激進時間表的CEO來說,這個措辭的分量不容小覷。
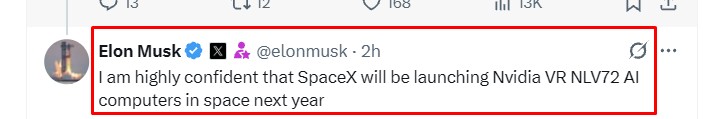
據了解,他說的VR NLV72,就是英偉達今年全面量產的Vera Rubin NVL72。這台機架級AI超級計算機集成了72顆Rubin GPU和36顆Vera CPU,單櫃推理算力達到3.6 EFLOPS,訓練算力2.5 EFLOPS。核心的Rubin GPU基於台積電(TSM.US)3nm工藝,集成3360億個晶體管,搭載288GB HBM4內存,帶寬22TB/s,單卡推理性能是上一代Blackwell的5倍。整套機櫃的內存加顯存總容量高達74.7TB,差不多相當於4500台主流手機的內存總和。英偉達自己的說法是,相比GB200 NVL72,每百萬Token的推理成本只有十分之一。
不只是放顆芯片上去
把這樣一台設備送上天,和之前那些「在軌跑個GPU」的實驗完全是兩個量級的事。
SpaceX的路線圖比外界想象的更具體。按照CFO Bret Johnsen在高盛會議上的說法,公司將在2027年第四季度發射首批Starmind AI1衛星,2028年大幅擴大部署規模。這些衛星本質上就是「太空中的機架」——複用Starlink V3的衛星平台,拆掉通信相控陣天線,換成計算載荷和更大的太陽能陣列,再加一套110平方米的可展開式液冷散熱器。首代AI1衛星部署高度約20米,翼展70米,配備210千瓦太陽能電池陣列,平均計算功率120千瓦,峯值250千瓦。
生產端也在推進。SpaceX位於德州Bastrop的AI衛星工廠目標在2027年底實現規模化量產,遠期計劃部署約100萬顆AI衛星。
在芯片層面,SpaceX已經是英偉達的「死忠」。馬斯克在財報電話會上說得很直白:「我們認為Vera Rubin架構是最好的架構,是最好的AI計算機,所以我們只選英偉達。」Johnsen則補充道,與英偉達的合作關係有助於SpaceX在GPU供應緊張的當下拿到稀缺的產能配額。
散熱:真空裏的一堵牆
但軌道計算的真正瓶頸,可能不是芯片夠不夠用,而是熱往哪兒排。
這個問題看起來反直覺——太空的背景溫度是零下270攝氏度,怎麼會熱?原因在於太空是真空,沒有空氣、沒有水,熱量無法通過對流或傳導散出去,只能靠紅外輻射緩慢地「發光」散熱。
數字很殘酷。專注於太空的數據中心公司Starcloud的白皮書估算,一塊雙面散熱器在20°C左右只能輻射約633瓦/平方米,效率比地面上的液冷系統慢了1000倍以上。換句話說,一個僅僅1兆瓦的軌道數據中心就需要大約1600平方米的散熱面積,將近一個冰球場大小。而地面的超大規模數據中心動輒上百兆瓦,這個比例放到太空裏意味着散熱器的重量會直接壓垮發射經濟性。
用太陽能板背面散熱?聽起來很妙,但太陽直射面的高溫會嚴重拉低散熱效率,實際操作中行不通。SpaceX的解決方案是讓衛星運行在太陽同步軌道,使散熱器始終保持背陰狀態。但這同時也限制了對日發電效率,等於在散熱和供電之間做取捨。
輻射是另一道坎。高能粒子撞擊半導體可能導致比特翻轉,訓練中的數據被瞬間污染。英偉達為此專門推出了Space-1 Vera Rubin模塊,採用鎖步處理和ECC糾錯等抗輻射加固設計,推理能力據稱是H100的25倍。不過這些數據目前尚無獨立第三方驗證,應視為廠商宣傳口徑。
賽道逐漸擁擠
盯上太空數據中心的遠不止SpaceX一家。
谷歌(GOOGL.US)的Project Suncatcher計劃用搭載TPU的太陽能衛星組建軌道AI雲,預計2027年前後發射原型衛星,並在與SpaceX洽談發射合作。貝索斯的Blue Origin則直接向FCC提交了5.16萬顆數據中心衛星的申請,項目代號「Project Sunrise」。
但貝索斯本人對時間表潑了冷水。他曾在一次採訪中表示,太空數據中心的經濟性優勢「可能還需要20年才能實現」,與馬斯克聲稱的「兩到三年」形成鮮明對比。
初創公司也沒閒着。華盛頓州的Starcloud已經在2025年11月將一顆搭載英偉達H100的衛星送入軌道,併成功在軌運行了AI工作負載。這家公司估值已達11億美元,正向FCC申請高達8.8萬顆衛星的星座許可。
市場研究機構預測,全球軌道數據中心市場在2025年價值約20.8億美元,預計到2036年將以25.15%的年複合增長率擴張。驅動力很明確:地面數據中心面臨的電力供應和土地審批瓶頸日益嚴峻,全美已有70%的民衆反對在自家附近建AI數據中心。
財務邏輯與現實差距
理解馬斯克為什麼急着把算力送上軌道,得先看SpaceX眼下的AI業務盤子有多大。
SpaceX目前已經運營着全球前五的AI基礎設施業務。僅Anthropic一家客戶的託管協議就貢獻了約37.5億美元的季度營收。今年9月,SpaceX又簽下一份月付11.1億美元的新託管合同,年化約130億美元,從12月1日開始計費。Johnsen稱這些合同讓管理層對實現1000億美元ARR目標更有信心——要知道SpaceX 2026年第二季度營收才78億美元,AI板塊雖然按年增長247%,但運營虧損仍有13億美元。
在這個背景下,軌道計算的意義就不只是技術願景了。SpaceX今年6月以1.77萬億美元估值登陸納斯達克,創下全球最大IPO紀錄,馬斯克需要一個足夠宏大的敘事來支撐這個估值。太空數據中心——一個市場規模可能達到千億美元的藍海——顯然比「火箭發射服務」誘人得多。
但SpaceX在IPO文件中也承認,太空AI計算業務「依賴於未經證實的假設」。物理規律擺在那裏,工程挑戰不是靠信心就能填平的。正如賓夕法尼亞大學機械工程教授Igor Bargatin所說:「技術是存在的,但應用於太空數據中心並不現實。」