作者|唐飛
編輯|李小天
「錢,不在殼子上。」
這是國內某人形機器人公司創始人的觀點,他指出,這幾年(人形機器人)整機的價格是被國內廠商自己砸下來的。年銷量從兩萬台衝到七八萬台,靠的是壓成本、走低價、搶份額,量上去了但是整體依然沒有盈利。
事實也確實如他所說,在可查詢的已上市機器人企業中,除宇樹科技盈利外,其餘多數企業仍處在虧損中。據2025年年報,A股老牌機器人企業新松各類機器人銷量合計約13676台,按年增長65%,然而「賣得越多,虧得越多」,歸母淨利潤虧損3.98億元,虧損按年擴大一倍。科創板上市的埃夫特,已連續6年虧損,累計虧損近14億元。
港股那邊的情況也不樂觀。「機器人大腦第一股」仙工智能,2023年至2025年營收從2.49億元增至4.42億元,三年複合增速33.2%,但增收不增利,三年虧了1.27億元。樂動機器人2023年至2025年淨虧了1.8億元。珞石機器人更兇,2025一年內就虧了1.79億,抵得上樂動三年之和。同年,優必選淨虧損大幅縮窄,但仍高達7.90億元。
相比來看,分別虧了8353萬元和2726萬元的越疆和臥安機器人,已經算是行業裏的「優等生」了。
當整機廠商還在為萬台量產爬坡、為鉅額虧損心焦,產業鏈上游的夥伴,已經拿着訂單排隊「數錢」了。
歷史總是驚人相似。1849年加州淘金熱,賺錢最多的是賣水、賣鏟子、賣牛仔褲的人。
業內最近流行的一個段子是,「掘金的還沒賺錢,賣水先發財了」。言外之意,當前的人形機器人行業,真正的贏家是上游「賣水」的企業,而其中位置最特殊、價值量最高、故事也最值得講的——是那雙靈巧的手。
海銀資本創始人王煜全指出,人形機器人有泡沫,但不是所有東西都是泡沫。如果把核心放在腿上,他認為泡沫很大;如果發展機械臂、手部操作能力,價值可能更大。因為未來真正有價值的,是操作能力。
01
「手」是最貴的
講靈巧手之前,先看一筆賬。
摩根士丹利測算,靈巧手在特斯拉Optimus的物料成本中佔到約17.3%,大約為 8650至10380美元。中郵證券在《宇樹G1人形機器人拆解報告》中也指出,宇樹G1人形機器人的靈巧手成本佔到18%左右。
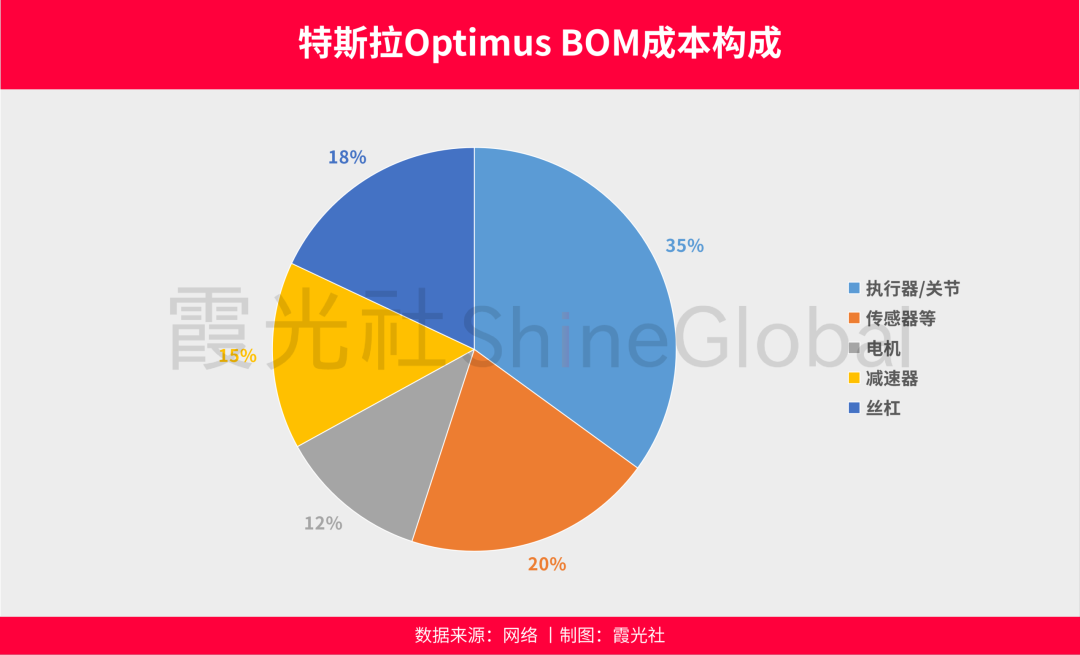
難度高、成本重,在不考慮軟件算法價值的情況下,靈巧手是人形機器人整機中價值最高的硬件之一。
拆開來看,靈巧手貴有貴的道理。
某靈巧手企業負責人給了我們一組更直觀的數字,一隻靈巧手的成本構成中驅動單元模組佔比超一半,包括電機、減速箱以及關節模組等;其次是傳感器、結構件。其中空心杯電機在靈巧手成本里大約佔41%,無框力矩電機加驅動器在線性關節裏佔15%到25%,整機電機系統加總,是剩下的20%到30%的成本。
一位機器人工程師告訴我們,業內常見的直驅靈巧手,單個自由度的採購價格要1000元以上,一隻手22個自由度,對應的採購成本就要2-3萬元,再加上其他零部件成本和研發成本,一隻手賣大幾萬甚至十幾萬都是正常區間。
「這個技術路線就決定了它的價格,沒有人會賠本做生意,靈巧手也一樣。」該工程師總結。
「高價」背後,是「高利潤」,最新的半年報周期裏進一步驗證了靈巧手這種「鈔能力」。
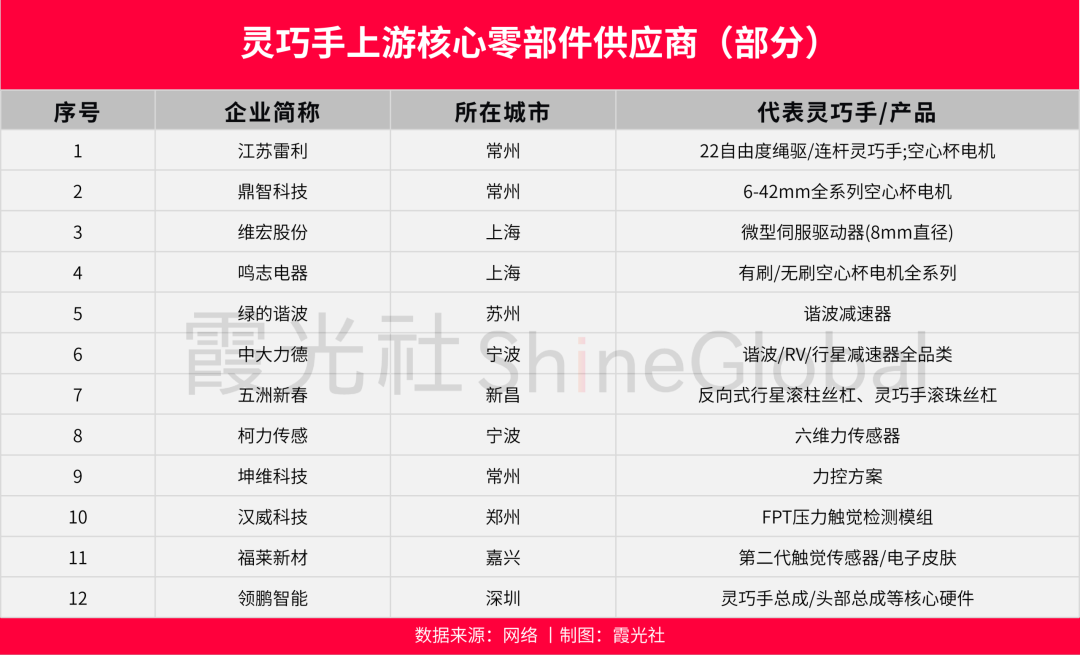
維宏股份半年報顯示,公司靈巧手關節電機/模組出貨量突破5萬台,產品已進入國內外頭部機器人供應鏈。公司第二季度主營收入1.69億元,按年增長19.06%,歸母淨利潤2395.26萬元,按年增長48.48%。
雷賽智能的機器人業務也進入兌現階段,2026年1-8月靈巧手銷量超4000只,按年翻倍。上半年公司實現收入12.47億元,按年增長39.92%,歸母淨利潤1.94億元,按年增長62.79%
福萊新材雖然未公布靈巧手業務具體收入,但是從公告中可以明顯看出訂單量的增加。2025年12月,福萊新材向靈心巧手交付千套觸覺傳感器。今年2月,雙方簽訂10萬套採購協議。8月,中科硅紀又提出20萬套採購計劃。源源不斷的訂單,意味着未來幾個季度的業績向好。
國金證券也在研報中表示,從上游資本開支提升、硬件降本,中游技術力提升到下游的實用性提升,機器人行業的生態逐步形成良性循環,有望持續帶來新的市場催化,而機器人靈巧手的價值量佔比有望超30%。
中國科學院院士、華中科技大學學術委員會主任丁漢指出,「人形機器人是產業爆發的核心賽道,而靈巧手技術的突破將是解鎖其巨大應用潛能、定義未來產業格局的關鍵所在」。
02
為什麼「贏家」是靈巧手?
錢往上游流動不假,但為什麼偏偏是靈巧手?它比其他零部件強在哪?
靈巧手受到重視,更深層的推動力在於市場對具身智能機器人的期待方向徹底變了。
從啱啱結束的WRC可以感知,早兩年機器人會走會跳就算及格,今年,市場開始要求它真的下場「幹活兒」,去工廠、零售、倉儲打工,商業化落地從遠景變成硬指標。
而靈巧手作為機器人與物理世界交互的核心部件,被譽為機器人實現通用化的「最後一毫米」。這一精妙裝置不僅是機械仿生學的結晶,更是決定機器人能否融入真實場景的關鍵。
從生物學來看人手佔全身功能的60%,而手指功能佔手部功能的90%,這一生理重要性也映射到機器人領域。換句話說,靈巧手的性能決定了機器人能否靈活使用人類工具、執行精細任務,從而真正成為生活助手或生產力工具。
靈心巧手創始人&CTO周永判斷,「靈巧手,是具身智能的勝負手」。
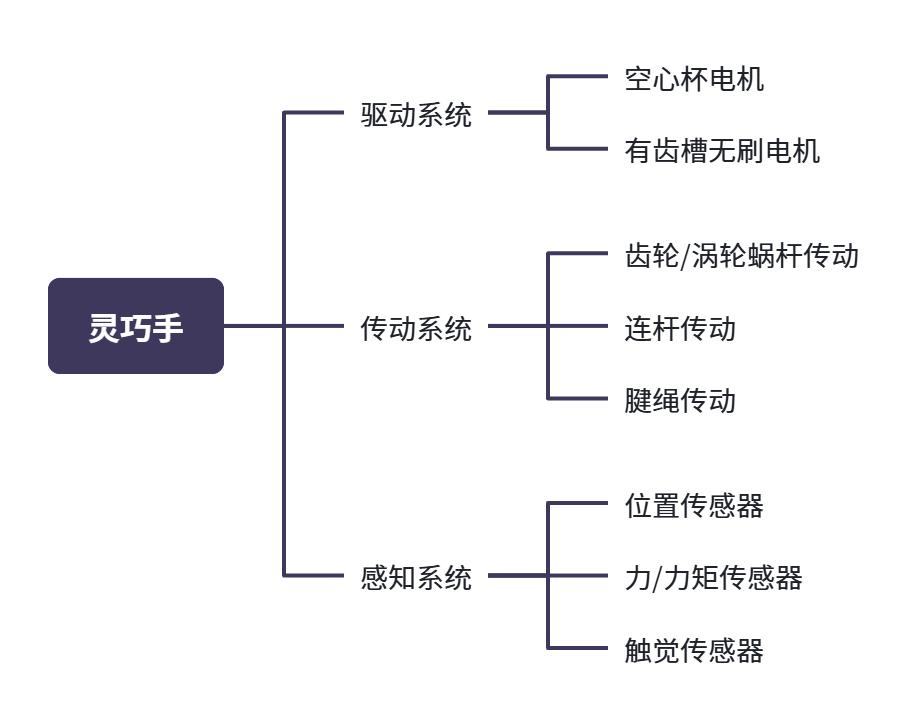
圖注:靈巧手構成
根據解剖學研究,人手由27塊骨頭、29個關節和超過30塊肌肉組成,神經末梢密度極高——指尖每平方釐米就有超過2500個感受器。
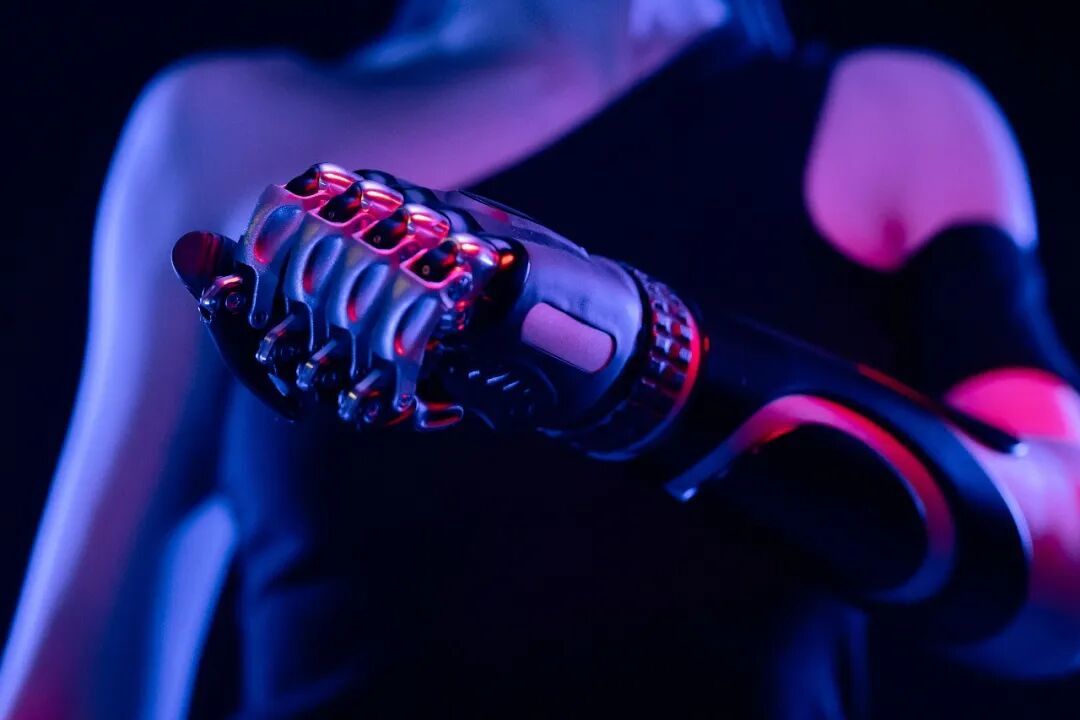
受此啓發,特斯拉Optimus等前沿產品的靈巧手通過電機驅動與腱繩傳動系統,已實現11至22個自由度的擬人化動作,實現了例如精準接住拋來的網球或穩定抓穩盛有水的紙杯等高難度動作。
更關鍵的是,能幹活的「手」幾乎是所有機器人的共同需求,這給了靈巧手巨大的想象力。協作機械臂需要手,仿生機械臂需要手,工業機械臂也可以裝手。即使未來人形機器人的形態還存在爭議,但末端執行器的需求是確定的。
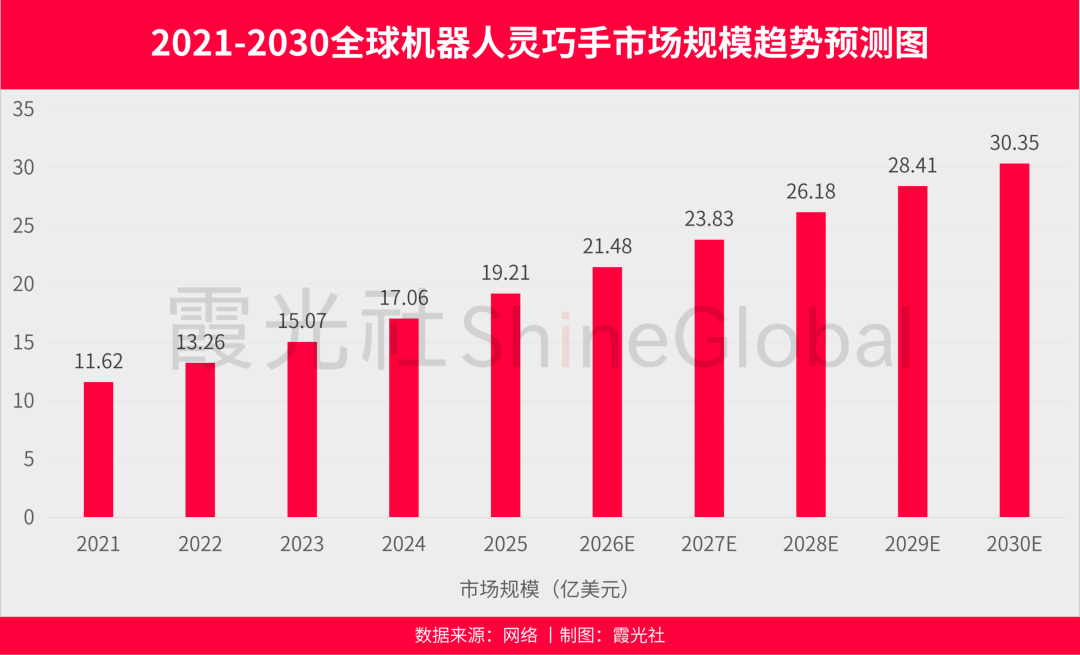
據Statista預測,全球靈巧手市場規模將從2021年的11.6億美元增至2030年的30.35億美元,年複合增長率達10.9%;出貨量同期由50.75萬隻躍升至141.21萬隻。政策層面,中國《人形機器人創新發展指導意見》明確將靈巧手列為關鍵技術突破方向,加速產業鏈成熟。
至於為什麼靈巧手早早地就顯示出「盈利」跡象,主要有兩個原因。
第一,技術壁壘最高,議價權最強。
靈巧手跟關節模組不一樣。關節模組是「標準化」的,電機、減速器、編碼器、驅動器等,按規格配置就行。靈巧手至今沒有統一的技術路線。
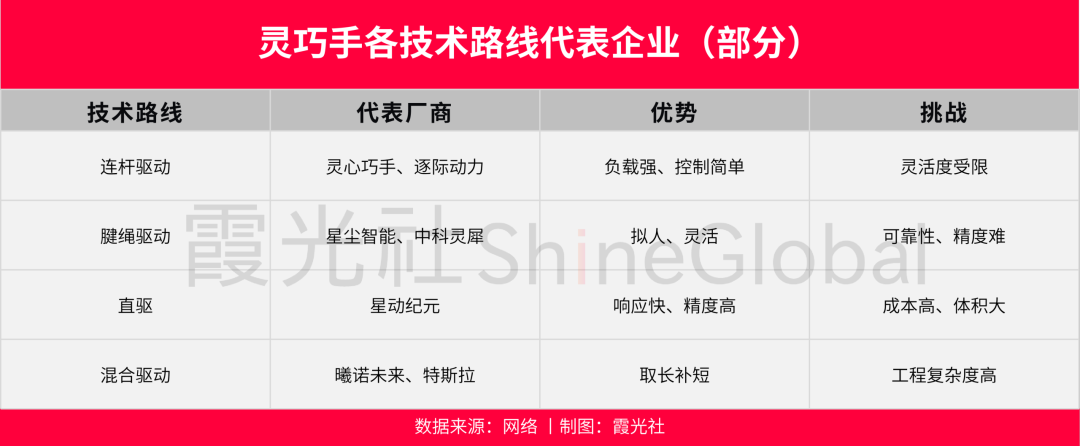
腱繩、連桿、直驅,三大方案各有擁躉。技術路線未收斂,意味着每一個方案的know-how都是稀缺的。能做關節模組的工廠很多,但能把一隻16自由度的靈巧手做到穩定量產的企業,國內可能兩隻手數得過來。
萬拿機器人CTO祖紅磊認為,行業內多條技術路徑並行的局面仍將持續一段時間。他預計,「行業三年內不會收斂出‘唯一標準路線’,而是‘場景分層+局部收斂’,人形通用側腱繩/複合傳動可能成為出貨主流,工業任務側直驅(含電缸直驅)更可能成為工程標準,連桿繼續佔據成本敏感的中低端」。
「目前三大路線已經接近定型,行業共識是‘適配工作場景的纔是最好的’。各自的優劣非常清楚,連桿工程可靠性最優、成本低,但仿生靈活度受限;腱繩仿生與輕量化最強,但壽命和維護是短板;直驅控制性能最優、集成友好,但對電機功率密度要求極高、成本高。所以三年以後,不是‘某條技術路線贏’,而是‘哪條路線先把百萬次壽命、量產成本和接口標準化三件事同時做通’,誰就能在自己那個場景裏成為事實性的行業標準。」祖紅磊說。
第二,「耗材」屬性,創造永續需求。
這是靈巧手最被低估的一點。
關節模組裝上去就不用動了,但靈巧手是高頻使用的末端執行器。以當前技術水平,觸覺傳感器膠皮約10萬次抓握後損壞,整機壽命大約兩到三年。這意味着一台人形機器人賣出去之後,後續還需要持續採購靈巧手作為替換件。
行業內經常討論的一個案例是特斯拉Optimus,其靈巧手在分揀快遞訓練中,單隻成本超過6000美元,但使用壽命僅6周。
祖紅磊指出,當前靈巧手最大的問題是「貴而不穩」,高自由度觸覺靈巧手售價十幾萬到上百萬元,但在工業連續作業下實際壽命只有幾周到兩三個月;工廠需要幾百萬次抓取的耐用性,而行業主流還困在10萬次壽命門檻附近。客戶要的不是參數表,而是 「能不能像產線設備一樣連續跑」。
臨界點市場總監韓曉璇算了一筆更狠的賬:「一台人形機器人要配兩隻手,而且它配的這兩隻手是正在用的,還有兩隻手要在背上備着。」這意味着,單機需求瞬間翻倍。
原件之外,維修需求和備用件需求未來將是另一個增量市場。
03
「賣水」賺錢,會長久嗎?
回到文章最初的那個比喻,為什麼「賣水」的人先賺錢了?
這是一個產業從「實驗室樣品」走向「規模化商品」的必經階段。整機廠商面前的難題是量產爬坡、降本增效、尋找真實場景等等,但上游核心零部件已經完成從「可選」到「必選」的價值重估。
靈巧手從邊緣配件變成了衡量機器人能否真正「幹活」的標尺後,「一隻手」的市場空間已經反超了「一整台人」。
宇樹科技創始人王興興道出了行業的現實焦慮:「過去幾年,機器人逐步走進工廠幹活,但至今未能大規模推廣,核心原因是作業效率不及人工,泛化能力不足。」
同一個型號的機器人,在A工廠可能需要打螺絲,到了B工廠就要會分揀包裹,作業內容完全不同。在這個階段,整機廠商的精力被大量消耗在場景適配、算法迭代和成本控制上,根本無暇也無力去自研每一個核心零部件。而且,由於出貨量還在萬台級別爬坡,整機廠商對上游的議價能力其實很弱。
這就給上游零部件企業創造了一個黃金窗口。一位券商分析師告訴我們,首先,整機廠商越焦慮,越需要依賴外部供應商;其次,出貨量越大,上游訂單越飽滿;最後,長遠來看,整機廠幾乎不可能一家企業「壟斷」整條產業鏈,所以靈巧手等上游合作伙伴將長久存在。這個領域,未來有望產生像寧德時代和立訊精密這樣的供應鏈龍頭企業,他們在各自的領域保持獨特競爭力,甚至在全球範圍內都有領先優勢。
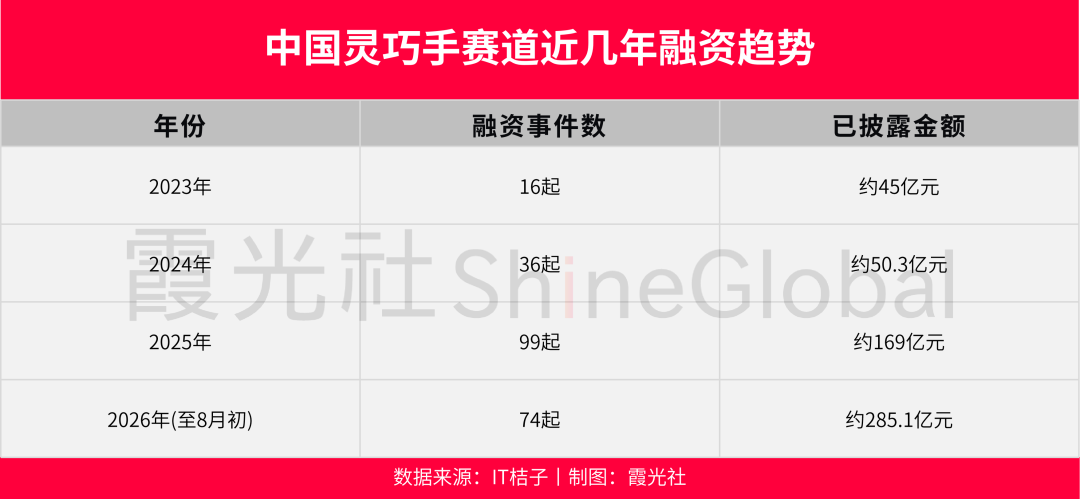
資本市場的反應更為直接。截至2026年8月初,靈巧手賽道錄得74起孖展事件、47家公司入局,已披露金額合計約285.1億元。而2025年同期,這個數字只有100億元左右。
到年底,業內預期的孖展增速是300%。
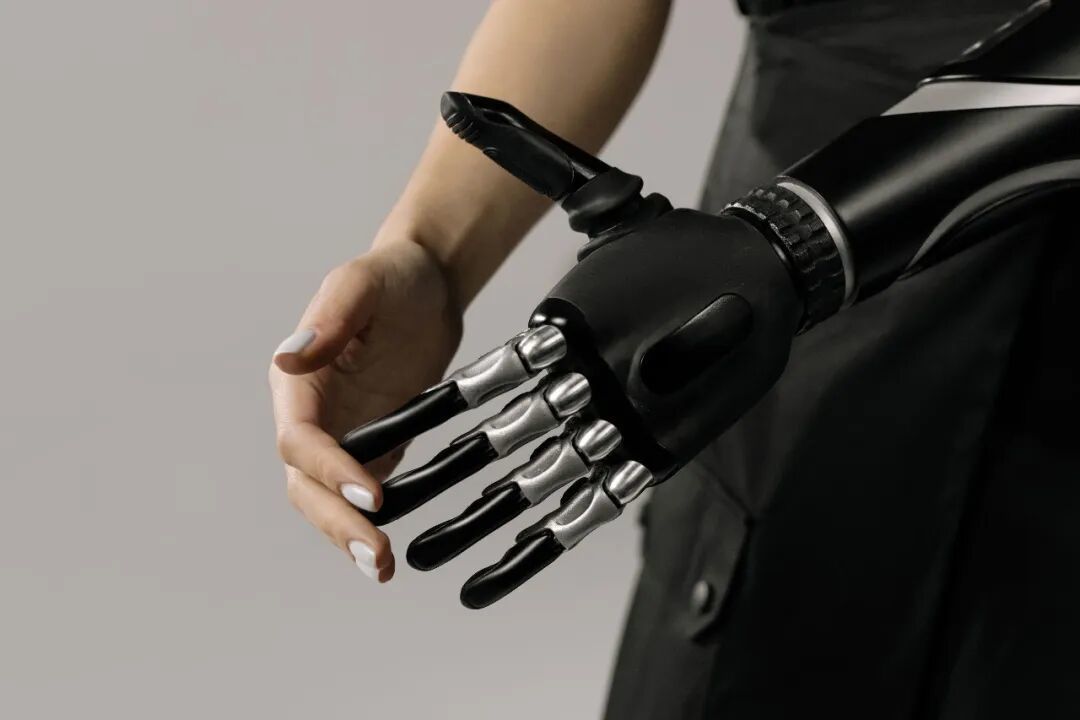
傲意科技董事副總裁張琦認為,大家之所以會關注靈巧手行業,主要是因為它影響了整台機器人執行端的上限。機器人真正想要幹活、想要工作起來,更多的還是要靠這隻手去實現。「甚至我認為大家不應該把靈巧手看成一隻手,而應該把這隻手看成一個微型協作機器人,每一根手指就是一個小的兩軸機械臂或者三軸機械臂,通過手指間的組合形成動作,再通過連續多個動作去完成具體的工作內容」。
「所以我覺得‘賣水人’的定義不太準確,靈巧手是產業鏈上不可或缺的硬件載體,它的功能性可能比移動輪盤、移動機械臂等等更加重要。它的價值,決定了它在整個機器人產業鏈上的定位,也決定了它的價格。過去幾年,我們自己每年的研發費用都是翻倍的,包括技術人才的投入也保持高增長,所以說‘賣水人賺翻了’這種定義不是特別準確。」張琦說。
同時,參考新能源汽車行業發展規律,張琦指出,「任何一個萬億級別的行業,一定存在產業鏈上下游分工。比如大家熟知的新能源汽車行業,這麼大的一個產業鏈不可能由一個玩家壟斷,做座艙的、做底盤的、做線控的、做智駕的,都是產業鏈上不同的位置,都有獨特的價值。有機構預測人形機器人未來會是千億級別的市場,在這個千億的市場裏,哪怕靈巧手只佔到10%,那也是一個百億的量級。如此大的市場空間不太可能由一個玩家全部做到,一定會存在產業的分工和集合。所以即便現在很多整機企業開始自研靈巧手,但是各自分工不同,長遠來看還是合作的關係為主,不會搶了專業靈巧手企業的生意」。
瑞銀證券中國工業行業分析師王斐麗認為,從投資角度看,未來三五年,人形機器人上游核心零部件廠商可能更具有優勢,尤其是傳感器、關鍵模組當中的滾珠絲槓、減速機以及「大腦」側芯片等環節。
在上游零部件廠商中,王斐麗建議關注兩類企業:一是這些企業本身擁有強大的核心業務,非人形主營業務是否較強;二是在人形機器人產業鏈中從事高門檻核心零部件的企業,尤其是有能力進入海外供應鏈體系的公司。
這場關於「手」的戰爭,才啱啱開始。
技術路線之爭、數據飛輪之爭、量產能力之爭,誰能率先跑通「性能-成本-可靠性」的不可能三角,誰就能在下一階段拿走最大的那塊蛋糕。上半場,拼的是誰能做出來,下半場,拼誰能批量造出來、賣出去。
但另一方面,「烈火烹油、鮮花着錦」背後,也有人開始擔心。
被譽為「機器人教父」的前麻省理工學院(MIT)機器人實驗室主任、iRobot的聯合創始人羅德尼•布魯克斯(Rodney Brooks)發出警告說,投資機器人領域的這幾十億美元很可能是在打水漂。
在他看來,人形機器人存在兩大難題——靈巧的手和安全的腿。人類單手就擁有約1.7萬個特化觸覺感受器,能實時獲取豐富的觸覺信息,從而完成精細操作。但目前主流機器人的指尖觸覺單元通常不足200個。特別是,現在嚴重缺乏觸覺的相關數據。要知道,近兩年AI能在文本、語音、圖形等領域取得突破,靠的是過去數十年時間全網積累的龐大數據集。
「而在觸覺數據方面,我們根本沒有這樣的傳統。」布魯克斯指出。