登入新浪財經APP 搜索【信披】查看更多考評等級
(來源:北京商報)
2026年是「十五五」開局之年,也是我國衝刺碳達峯的關鍵窗口期。過去十餘年間,國內綠色金融完成了從制度搭建到規模快速擴張的發展階段,綠色信貸、綠色債券規模位居全球前列。這一過程中,綠色金融行業發展重心逐步切換,從追求規模增長轉向追求發展質量。
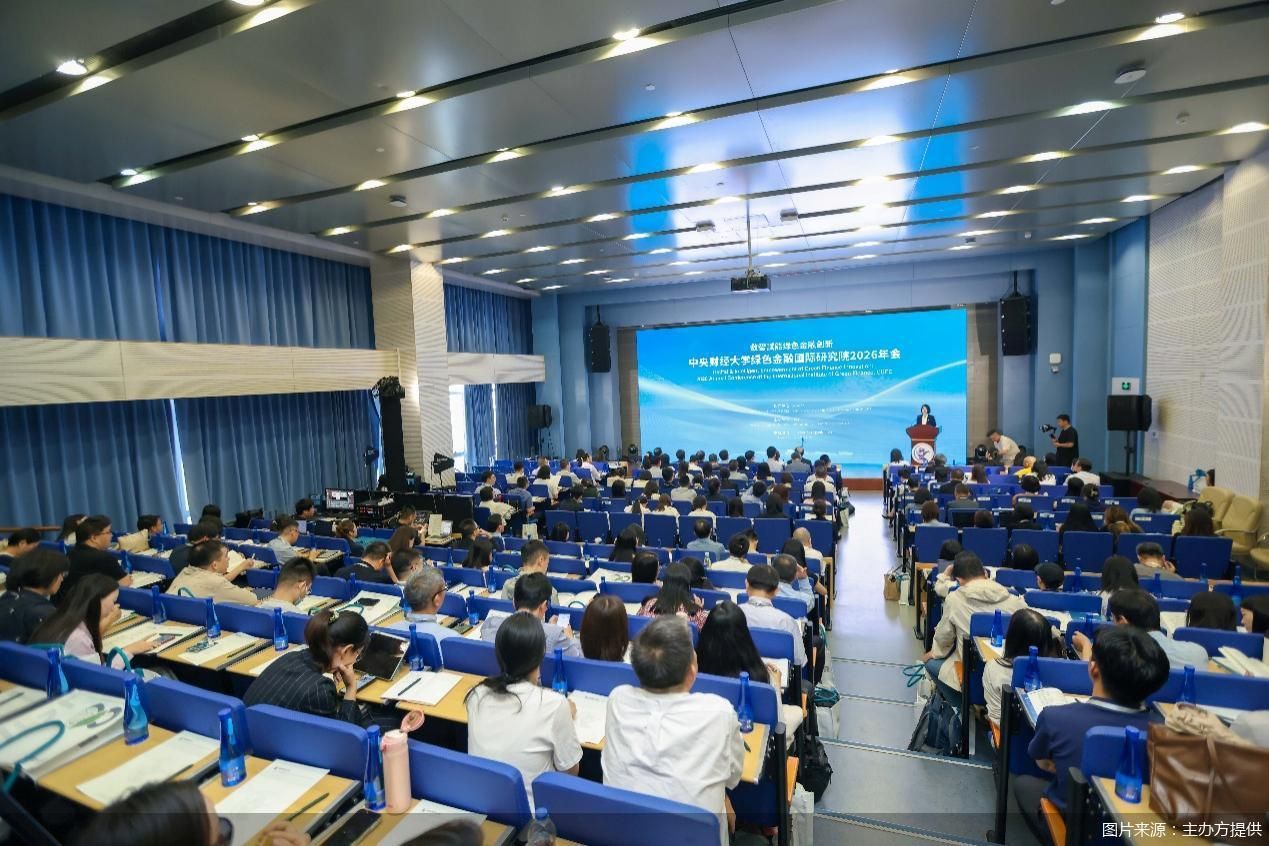
當前,面對綠色金融市場長期存在的信息不對稱等痛點,人工智能(AI)、大數據、區塊鏈、衛星遙感等數智技術成為破解的重要抓手。9月12日,在「數智賦能綠色金融創新:中央財經大學綠色金融國際研究院2026年會」上,與會嘉賓圍繞數智技術與綠色金融的耦合發展展開深度研討。與會嘉賓一致認為,數智技術打開行業創新空間,也直面算力資源消耗、數據壁壘、氣候物理風險等現實挑戰,綠色金融發展需要在創新、風險防控和服務實體經濟本源之間尋找平衡點。
技術不能解決全部問題
結合綠色金融行業實際的業務佈局來看,長期以來,綠色金融領域大量環境效益數據高度依賴企業自主填報,人工覈驗成本高、效率有限,也給「漂綠」「洗綠」留下了操作空間。而在數智技術被廣泛應用後,金融機構可通過多源數據自動採集、交叉覈驗、鏈上存證,降低覈查成本,完善氣候風險的識別與測算,也為高碳行業轉型金融產品創新提供數據底座。
會上,生態環境部原副部長、「一帶一路」綠色發展國際聯盟理事長趙英民指出,當前全球氣候風險顯著加劇,綠色低碳轉型已成為不可逆轉的時代潮流和中國高質量發展的內在要求。數智技術正為綠色金融從量的積累邁向質的提升提供關鍵支撐,藉助大數據、衛星遙感、區塊鏈等技術可實現環境數據自動採集與交叉覈驗,破解綠色項目環境效益「可量化、可覈查、可追溯」難題。
不過,技術融合不等於概念的簡單疊加,數智技術帶來效率提升的同時也衍生了新風險。北京商報記者注意到,算力產業的討論,市場以往大多聚焦電力消耗,中國人民銀行研究局局長王信在會上提出了一個觀察:AI快速發展,算力擴張帶來的水資源大規模消耗壓力同樣不容忽視。
王信表示,要趨利避害,統籌考慮AI發展與能源轉型、水資源有效利用等問題。在一些地區,AI算力中心大量耗水可能引發四重風險,包括加劇生態系統退化、衝擊農業等高耗水行業、影響民衆用水利益,甚至水循環失衡傳導影響金融穩定等。
除了資源層面的現實約束,AI對金融市場本身也會帶來潛在擾動。財政部國際財經中心副主任林山也認為,需要警惕AI孖展對綠色投孖展的擠出效應以及相關交易的安全風險。
事實上,AI正在加快重塑全球經濟和金融體系,當前全球資本向AI賽道集中,一方面催生部分估值泡沫,另一方面分流原本投向能源創新、低碳轉型領域的風險資本;大模型數據源趨同,還可能形成算法「羊群效應」,市場劇烈波動時觸發同向交易踩踏,放大系統性風險,而目前全球尚未建立針對AI金融應用完整的穿透式監管治理框架,這將削弱全球層面對相關風險的識別和應對能力。
針對AI算力能耗問題,趙英民主張辯證看待。趙英民指出,算力設施確實會帶來新增用電壓力,但更要看到,人工智能在工業、交通、建築領域廣泛應用,能夠帶來革命性的效率提升,實現數倍於算力自身排放的碳減排。因此,不能簡單把算力和綠色轉型對立起來,而是應該推動算力與綠電協同,以綠電賦能算力。
針對AI算力中心大量耗水引發的相關風險,王信建議,健全信息披露機制,將水效指標納入綠色算力認證,創新掛鉤用水效率的可持續金融產品,探索將AI企業納入用水權交易市場等,加大財政金融支持AI與水資源協同發展的力度。
實體場景的現實堵點
AI等數智技術為綠色金融破解信息不對稱打開了突破口,但技術本身也有無法逾越的現實障礙。行業實踐表明,綠色金融發展的部分痛點並非單純依靠技術就能夠化解。
結合與會嘉賓的研究來看,當前綠色金融實踐持續向生態產品價值實現、能源系統轉型、綠色外貿等新領域延伸。這些賽道承載着低碳轉型的現實需求,但普遍面臨價值難以量化、資產難以確權、商業可持續模式尚未跑通的共性難題。
在一系列關於「十五五」發展的政策中,建立健全生態產品價值實現機制是一個重點方向,要因地制宜拓展生態產品價值實現的渠道。由於生態調節服務大多具備公共產品屬性,生態產品普遍具備投資回報期長、回報率不高的特徵,也面臨金融機構不願意貸、缺乏擔保問題。
國家發展改革委能源研究所副所長李忠直言,應鼓勵金融機構將生態資產使用權、經營權納入抵質押範圍,推進生態產品資產證券化,並運用衛星遙感、大數據、人工智能等數智技術優化信貸流程與風險防控,提高生態產品價值孖展的可得性與便利性,為綠色發展注入金融活水。
在能源轉型領域,數據顯示,2025年,全國發電裝機38.9億千瓦中,火電裝機佔比首次低於40%,風電與光伏的裝機規模超過了火電。但煤電仍承擔電力系統容量保障與調峯兜底的功能。隨着靈活性改造推進,煤電收益不再只依靠賣電,容量電費、輔助服務補償佔比持續提升。
會上,中央財經大學綠色金融國際研究院發布的《金融支持煤電與新能源的融合與聯營》研究顯示,煤電與新能源融合已形成物理耦合、系統耦合和資源複合三類主要路徑,並進一步通過併購重組、新設SPV(特殊目的載體)、合資合作、長期協議等方式實現商業化聯營。當前,信貸、債券、基金、保險等金融工具已逐步參與相關項目,但隨着聯營由單一項目合作向資產組合和系統協同深化,多主體治理、組合現金流以及容量電費、輔助服務等機制性收益,對金融機構的評估和定價能力提出了更高要求。未來仍需完善組合資產評估、機制性收益孖展和長期風險分擔機制,提升煤電轉型與新能源協同發展的可孖展性。
對外開放維度,海外各類綠色貿易規則持續加碼,倒逼國內輕工等出口產業加速綠色改造。中國輕工工藝品進出口商會副會長張傑表示,2025年我國輕工行業進出口貿易總額達11548.3億美元,貿易順差6680.9億美元,但行業正面臨歐盟碳關稅、限塑令、航空可持續燃料(SAF)強制政策及《包裝與包裝廢棄物法規》(PPWR)等多重綠色壁壘。目前,已經通過「中國輕工工藝品碳標識」及「雙碳」信息披露平台等舉措推動輕工行業的綠色發展。
針對上述實體堵點,與會嘉賓明確突破方向:依託數智技術完善生態價值市場化覈算體系,推動GEP(區域生態系統總價值)、VEP(特定利益單元生態產品價值)覈算結果金融化應用;創新煤電新能源聯營項目評估模式,健全新型收益權確權質押機制;凝聚政府、行業與企業合力,構建輕工綠色貿易發展體系,跨越國際綠色壁壘。
綠色金融不止於「減碳」
在破解各類產業低碳轉型難題之外,與會專家同時提出,綠色金融不能僅僅聚焦推動減排降碳,還必須直面頻發的極端氣候災害帶來的現實衝擊。極端災害頻發的現實警示,氣候物理風險不再是遠期假設,金融體系除了支持低碳轉型,更需要建設韌性金融體系,補齊氣候適應能力短板。
而氣候風險和韌性金融體系的構建,首先面臨認知與數據的雙重障礙。亞洲開發銀行原氣候變化首席專家呂學都提出,當前社會對氣候風險認知仍有偏差,全球資金配置失衡,大部分資源投向減排,用於應對物理災害、提升適應能力的投入佔比偏低。同時氣象、水文、自然資源、金融部門數據壁壘顯著,氣候物理風險信息向金融行業傳導和預警的鏈條難以打通。
呂學都認為,認清氣候物理風險、轉型風險對金融可能帶來的風險衝擊,通過採取綜合防控和協調措施,可大幅度降低氣候變化帶來的物理風險和金融風險。
從金融機構實操來看,興業銀行綠色金融部副總經理陳亞芹表示,氣候風險壓力測試能夠幫助銀行識別高風險行業與脆弱區域的資產敞口,但受情景假設、數據短板限制,現階段僅適用於中長期宏觀風險管理,無法精準落地到單筆貸款定價,實務中多轉化為行業限額、押品率調整等間接管控手段。由於適應類項目公益屬性強、現金流偏弱,純商業化信貸難以實現商業閉環,亟須混合孖展模式破局。
保險行業作為風險緩衝的核心載體,也在加速轉型。中國太平洋保險集團ESG辦公室見習總助楊熙介紹,行業正從傳統災後賠付,向前端風險減量服務延伸,依託氣象災害數據、物聯網設備開展風險畫像與災害預警。但風險防控持續投入、災害發生不確定的特性,導致成本收益錯配,風險減量效益量化難題尚未破解。
整體來看,相較於減碳減排領域成熟的市場模式,氣候適應、風險韌性建設仍是綠色金融的薄弱短板,目前尚未形成體系化的治理框架與孖展範式。呂學都總結稱,搭建雙層協同體系,宏觀層面建立政府主導的制度性協調機制,明確項目公共屬性與實施導向;項目層面聯動不同類型金融機構分工協作,依託各方專業優勢把控風險、補齊資金缺口,形成適配氣候韌性建設的系統化孖展模式。
北京商報記者 廖蒙