TradingKey - 9月14日美股盤前,截止發稿,諾基亞(NOK)跌逾9%,報10.05美元。公司在赫爾辛基上市的普通股同期跌近9%,兩地上市股票的調整幅度基本接近。
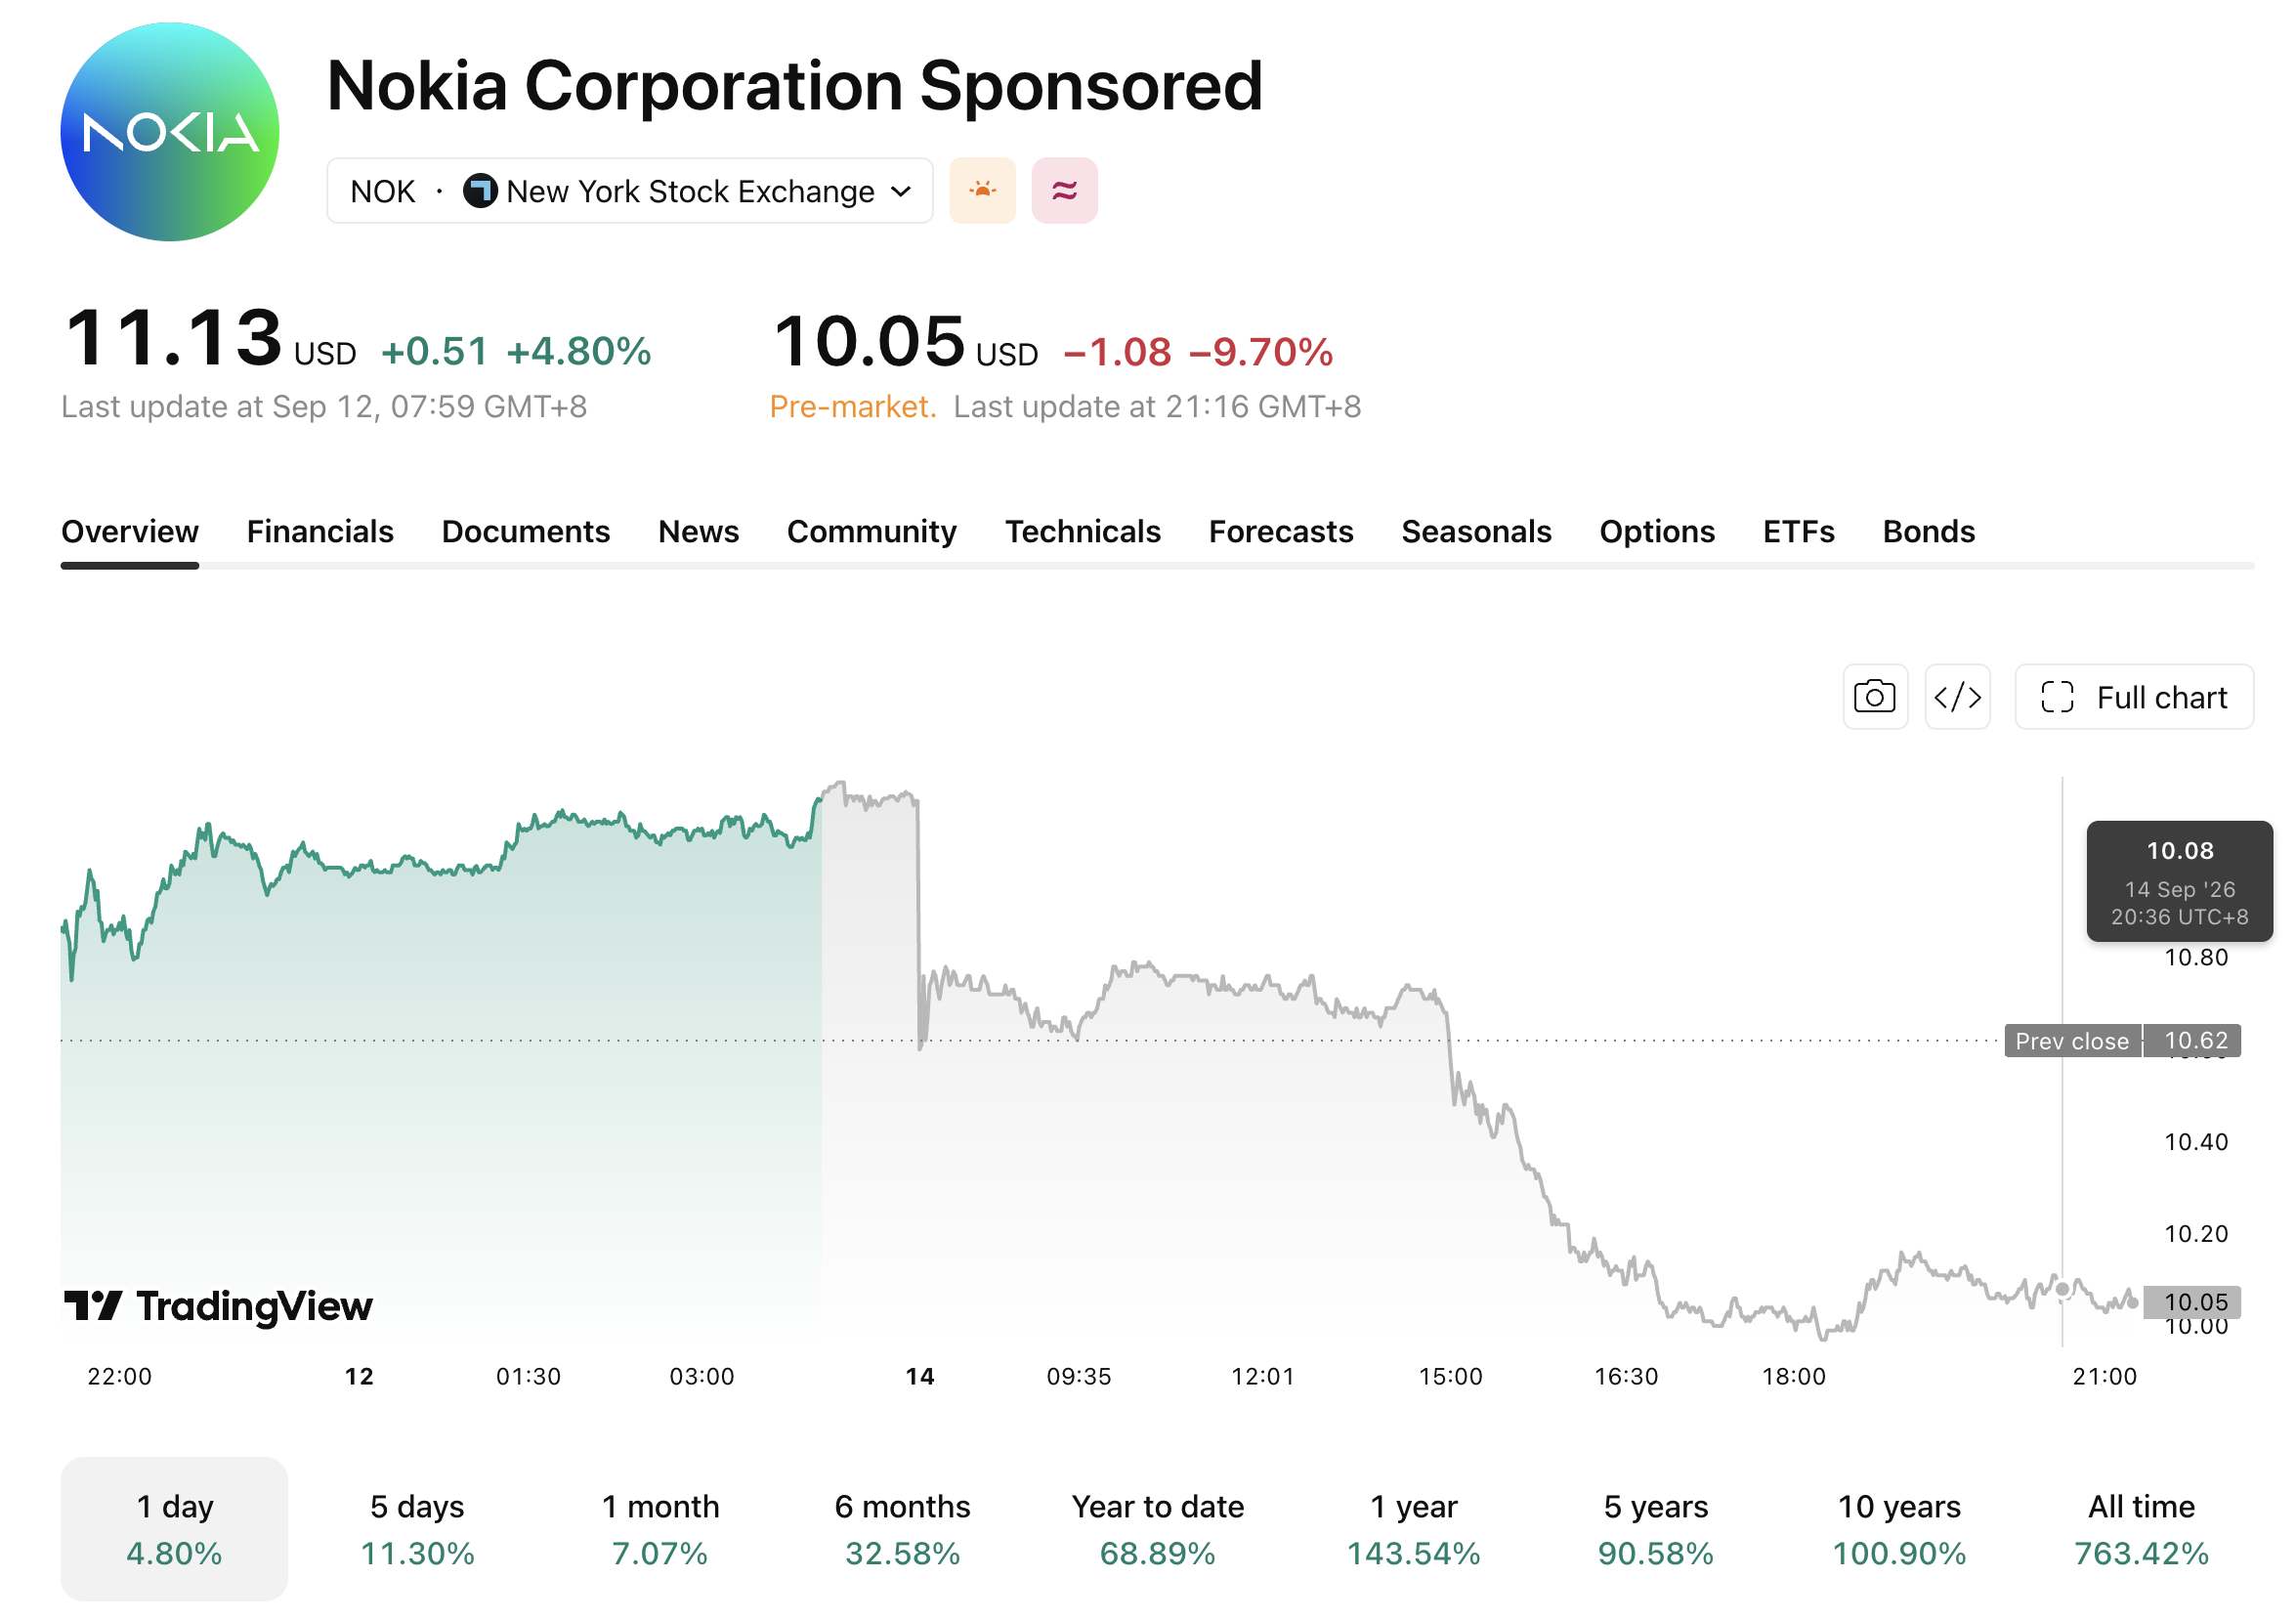
【來源:TradingView】
同期,邁威爾科技(MRVL)、英特爾(NVDA)、美光(MU)、和康寧(GLW)等半導體及AI基礎設施相關股票明顯下挫,納斯達克100指數期貨一度下跌約1.5%。
此前,Anthropic首席執行官Dario Amodei呼籲放慢前沿AI模型的能力提升速度,為安全研究和外部評估留出更多時間。OpenAI首席執行官Sam Altman和馬斯克隨後表示支持。
相關表態引發市場對前沿模型研發節奏的重新評估,AI數據中心建設以及芯片、光網絡和交換設備的需求前景隨之受到關注。
諾基亞為何受到AI股票回調影響?
諾基亞通過光網絡、IP路由、數據中心交換及互聯產品參與AI基礎設施建設。2026年第二季度,AI與雲客戶收入大幅增長,成為公司網絡基礎設施業務的重要增長來源。
當季,諾基亞來自AI與雲客戶的收入為4.46億歐元,按年增長103%,按固定匯率計算增長105%。AI與雲客戶訂單額達到28億歐元,公司在光網絡和IP網絡業務中均獲得長期訂單。諾基亞預計,約一半訂單將在未來12個月轉化為收入。
諾基亞網絡基礎設施業務當季收入為20.37億歐元,按報告口徑和固定匯率計算均按年增長12%。其中,光網絡和IP網絡收入按固定匯率計算分別增長20%和16%。
公司預計,2026年網絡基礎設施收入按固定匯率及固定業務組合計算增長12%至14%,其中光網絡與IP網絡合計增長18%至20%。由於兩項業務被列為終止經營,全年可比營業利潤指引經技術調整後為21億至26億歐元,經營預期保持不變。
投資者後續將關注28億歐元AI與雲客戶訂單的收入轉化、光網絡產能擴張,以及AI與雲客戶的投資計劃。訂單交付速度和供應能力將是影響網絡基礎設施業務收入增長的重要因素。
原文鏈接