早盤,九州一軌盤中一度升逾7%,最高摸到111.68元,創下上市以來新高。
截至發稿,年內累計漲幅508%,按盤中最高價算超過520%。
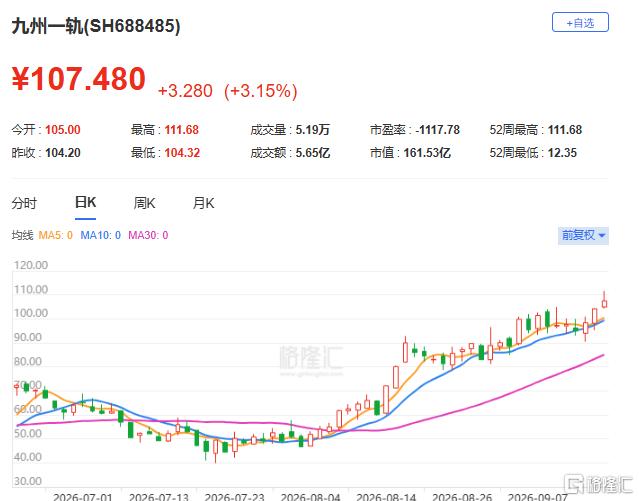
(九州一軌股價走勢;格隆匯)
賽道今天一起走強,沃爾德漲6.57%,四方達漲3.18%。撐起情緒的是英偉達的散熱路線,VeraRubin平台今年量產,單顆GPU熱設計功耗做到2300瓦,銅基材料逼近物理極限,CES2026放出的VeraRubinUltra方案用金剛石銅複合熱界面加液冷。
據機構測算,全球AI芯片用金剛石散熱片市場目前約87億元,2030年有望到592億元。
九州一軌同時切入了兩個細分環節,硅光芯片激光隱形切割和金剛石芯片基板。它原本的生意是軌交減振降噪,聲屏障佔收入38.43%,鋼彈簧浮置道床佔23.31%,覆蓋160餘條城軌線路。軌交行業重心從新建轉向存量運維,主業增長空間受限,公司開始找新的增長來源。
硅光這條線靠收購。今年6月公司以4.15億元買下蘇州晶禧半導體全部股權,晶禧做硅光芯片光口劃切,良率99.8%,有國內首條12寸晶圓隱形切割產線。7月28日公司公告,晶禧在蘇州投建激光隱形切割產業化項目,總投資不超過6.3億元,產線計劃2027年一季度建成。硅光滲透率隨光模塊速率迭代抬升,後道加工產能眼下偏緊。
金剛石這條線靠合資。公司參股江蘇通用,又與江蘇通用合資設立通創九州,做晶圓級金剛石芯片基板。7月股東大會通過一期總承包合同,含稅金額1.07億元,施工由公司自己擔任,設計由全資子公司承擔,屬關聯交易。金剛石導熱率在2000瓦每米開爾文以上,被視作高功率AI芯片和光模塊的下一代散熱材料。
公司上半年營業收入9429.60萬元,按年增7.47%,歸母淨利潤虧損1843.96萬元,按年下滑764%。半導體業務剛納入合併範圍,產能尚未投產。
當前市盈率為負,市淨率13.2倍。按2026年一致預期營收測算,動態市銷率超過30倍,而半導體收入佔比接近八成、國產劃片機份額居首的同類公司,估值反而更低。這條定價差是眼下爭議最大的地方。
一年漲五倍的股票,價格裏裝的是市場願意為一條沒走完的路徑提前付的錢。這條路徑能不能走通,要靠產線投產、訂單落地、季度報表一步步交付,漲在前面的那一段,本質上是幾年業績的提前折現。
參與這種位置的品種,方向不算難判斷,難的是拿住的節奏和倉位大小。盤中的價格彈性總是大於基本面的兌現速度,回撤的深度也往往超出預期。
先把能承受的波動想清楚,再決定用多少倉位參與,比事後糾結買點有用得多。