文|孫靜
2026年,具身智能賽道最活躍的大廠名單中,一定少不了螞蟻。
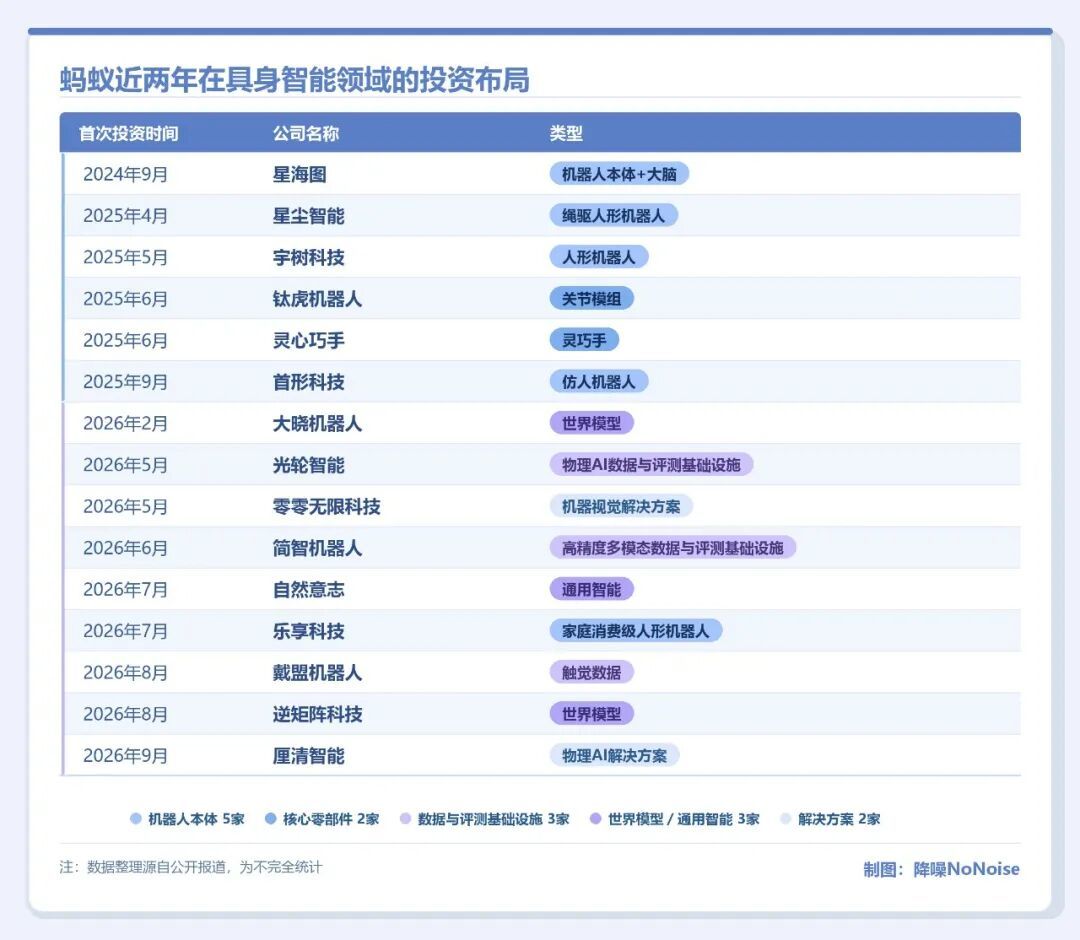
截至9月15日,螞蟻集團至少有8起公開披露的投資動作,且多起為「領投」身份。除了繼續押注機器人本體,螞蟻的興趣點明顯開始向數據、模型等上游環節移動。
另一條線,旗下具身智能公司「螞蟻靈波」明確聚焦機器人通用大腦:7月初連發6款具身模型,拼建「全棧大腦」雛形,並持續向產業鏈上下游延伸,連接越來越多的機器人本體、數據和應用夥伴。
無論是從時間維度梳理螞蟻的對外投資節奏,還是從產業鏈角度拆解其落子方向,一些原本分散的動作,正在拼出一張越來越清晰的「搶位」圖譜。
在物理AI即將帶來的產業重構中,螞蟻究竟想佔據什麼位置?
01
一張越來越密的產業投資版圖
從時間線來看,早在螞蟻集團2025年初明確AI戰略方向之前,其對具身智能的下注就已經開始了。
有螞蟻研發人員向我們透露,2024年下半年,管理層提出一個判斷——具身智能一定要做,不做未來肯定會落後,而且趕都趕不上。「至於未來的終局會是什麼樣,大家還看不清。」
彼時,GPT-4o等多模態大模型的突破、特斯拉人形機器人Optimus的量產路線圖,以及國內機器人本體的飛速進展,一步步打開了具身智能的想象空間。
螞蟻選擇的是雙線下注:自研+外部投資,兩條路線幾乎同步推進——
2024年9月,螞蟻旗下的上海雲瑒企業管理諮詢有限公司領投了初創公司星海圖Pre-A輪,先押「本體+大腦」早期玩家;3個月後,螞蟻靈波在上海成立,團隊早期成員大多來自支付寶。
單看投資版圖,螞蟻的出手邏輯應該是沿着產業發展節奏,從下游一路向上遊遷移。
2025年,具身智能行業的關鍵詞是「本體能力進階」,螞蟻的投資方向明顯聚焦於機器人本體+核心零部件:2月追投星海圖,4月領投繩驅人形機器人廠商星塵智能,5月入股明星公司宇樹科技,6月投資關節模組頭部鈦虎機器人以及靈巧手頭部靈心巧手,9月投資仿人機器人首形科技,11月追投星塵智能……
從邏輯來看,物理AI將是一個廣泛覆蓋家庭、工業、商業等多場景的生態系統,投資機器人硬件,既可為潛在的生態合作鋪路,也能分享頭部公司的成長紅利——尤其是核心零部件廠商,他們作為產業鏈上的「賣鏟人」,商業價值與產業規模呈現正相關,不像機器人本體公司,還要在場景落地中驗證商業化。
2025年底至2026年初,具身智能來到量產落地階段,但「智能」不足制約了機器人的泛化能力,也卡住了規模化落地的上限。行業急需「補腦」,真實世界數據和技術底座成了最關鍵、價值最高的環節。
映射到螞蟻的投資中,今年以來其密集投資的是世界模型、數據採集與生成類公司:如2月投資做世界模型的大曉機器人;5月投資專攻物理 AI 數據與評測基礎設施的光輪智能、機器視覺解決方案商零零無限科技;6月,投資高精度多模態數據與評測基礎設施公司簡智機器人;7月投資通用智能初創公司自然意志;8月,投資做觸覺數據的戴盟機器人、世界模型公司逆矩陣科技,9月,入股物理AI解決方案提供商釐清智能……
其間,螞蟻還投資了家庭消費級小型人形機器人公司樂享科技。
至此,螞蟻在具身智能產業鏈的佈局浮出水面:從本體、零部件到數據基礎設施和技術底座,多層下注,在每層的關鍵技術節點都佔一個位置。
國內大廠投資具身,或側重產業鏈終端,尋求與自身業務場景的結合;或意在「引流」,為自家雲計算和AI基礎設施儲備客戶。底層思路還是為既有生態賦能。相較之下,螞蟻其實沒有什麼「歷史包袱」,它的核心業務支付寶是數字經濟的基礎設施,線下場景較淺。
理論上,螞蟻有機會在具身智能賽道構建一張全新版圖。
這或許可以解釋,螞蟻靈波為什麼定位於自研具身通用大腦,為什麼基礎模型一上來就做開源,為什麼今年7月亮相的首個落地案例展示的是「一腦多機」協作——樂聚、星海圖、螞蟻靈波R-2三種不同機器人同時在國大藥房內執行任務。
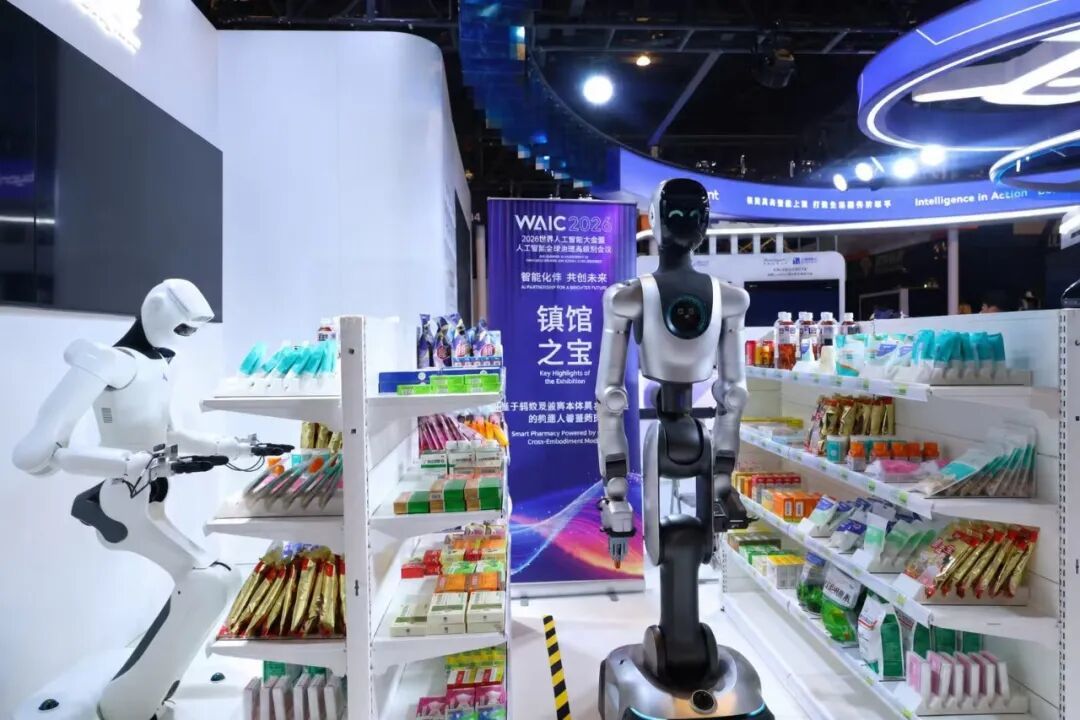
此前在世界人工智能大會亮相的螞蟻靈波機器人藥房 圖源:螞蟻集團官網
螞蟻看中的還是平台生態,是在AI時代成為物理AI基礎設施的一張入場券。
公開信息顯示,螞蟻靈波基座模型 LingBot-VLA 2.0已適配17家廠商、20多種機器人構型,是業內支持本體種類最多的開源VLA模型之一。值得注意的是,部分適配廠商同時出現在螞蟻的被投公司名單之列,如星海圖、宇樹、星辰智能等。
這種「生態結盟」策略在科技史上屢見不鮮。看到微軟在前沿技術上的短板,CEO薩提亞·納德拉曾提出一個思路:通過投資那些有可能代表未來AI發展方向的技術和項目來補齊微軟的AI佈局。2019年微軟以10億美元入股OpenAI。這一關鍵決策,後來讓Azure成了OpenAI的獨家雲服務商,行業競爭力大幅拉升。
以此反觀螞蟻,其對具身產業鏈的投資,既是雙線押注的核心策略之一,也是在為自研的通用大腦和「一腦多機」的落地路線鋪路。
02
打通離機器人落地最關鍵的卡點?
上述雙線策略能否相輔相成,關鍵在於螞蟻靈波的表現。
「一腦多機」的底層,是基座模型的泛化能力。在工業界人士看來,泛化是機器人部署成本下降、效率提升的必備能力。
宇樹科技創始人王興興此前在世界機器人大會上也指出,泛化能力不足,是行業最大的發展瓶頸,也是機器人無法大規模進廠幹活的原因。
泛化能力也是具身大腦公司們希望突破的方向。
做具身基座模型研究,預訓練階段投入很高,不僅是算力、數據成本,還有多技術路線齊頭並進帶來的資源分散風險。而大廠在資源組織上有天然優勢,選擇向本體廠商和夥伴輸出基模能力的模式也算順理成章。
前述螞蟻靈波研發人員透露,團隊內通用大腦研發人員目前已有100多人,今年的工作重點是打磨通用大腦和數據。
由於行業尚處於早期,技術路線遠未收斂,螞蟻靈波在多條技術路線上嘗試和驗證,基座模型從去年的1個,拓展到到今年的6個,分別是面向空間感知的 LingBot-Vision 和 LingBot-Depth 2.0,面向「一腦多機」的動作模型 LingBot-VLA 2.0,面向實時交互的 LingBot-World 2.0,以及面向更高推理效率的視頻生成基模 LingBot-Video。
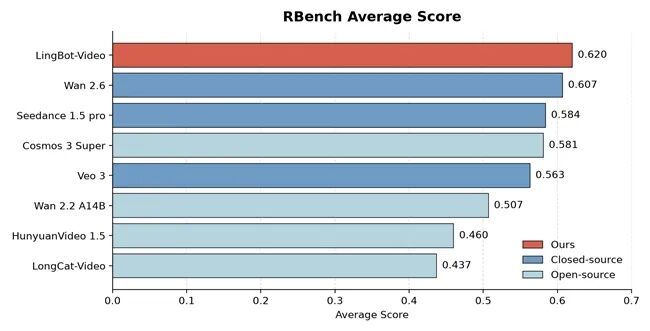
▲LingBot-Video在RBench評測上領先
至於未來最適合機器人的基座模型長什麼樣,行業目前沒法給出一個標準。所以螞蟻靈波目前一面持續補齊具身原生能力,一面以開源形式讓外部開發者一起來用起來,共同來改善模型。
一名來自大灣區國家技術創新中心的算法工程師同《降噪NoNoise》交流時提到,就他目前的測試體驗來看,螞蟻靈波無論在模型規模還是開源友好性上,都還是比較領先的。
一些製造業企業也在密切關注螞蟻靈波的進展。在世界機器人大會上,某機床製造廠的軟件工程師告訴我們,他們正在評估機器人進廠的可能性,並且之前已經同智元的代理商溝通過。但由於執行新任務就需要重新訓練機器人模型,從數據採集和訓練、軟件開發、平台、機器人本體,一整套配置下來,成本高達兩三百萬元。
這讓機床廠開始研究與具身「通用大腦」企業的合作空間。「通用」意味着模型能力能夠跨本體複用,開發成本理論上應該能降低一些。該工程師徑直找到螞蟻靈波的工作人員,諮詢合作的可能性。
不過,只有當相同場景任務下後訓練數據成本指數級下降,讓行業客戶看到機器人的效率遠比人高,這個產業才能大規模落地的可能性。
根據螞蟻靈波此前的對外分享,未來的商業化形式除了向本土公司輸出基座模型,也可能向其他模型公司提供相關能力。這或許源自新的行業共識:VLA或世界模型可能都不是終局,未來有可能出現一個高度適配物理世界的新範式。而螞蟻靈波的最終目標應該是基模中的基模;另一方面,在做通用大腦中沉澱下來的數據等能力可以工具鍊形式輸出給同行。
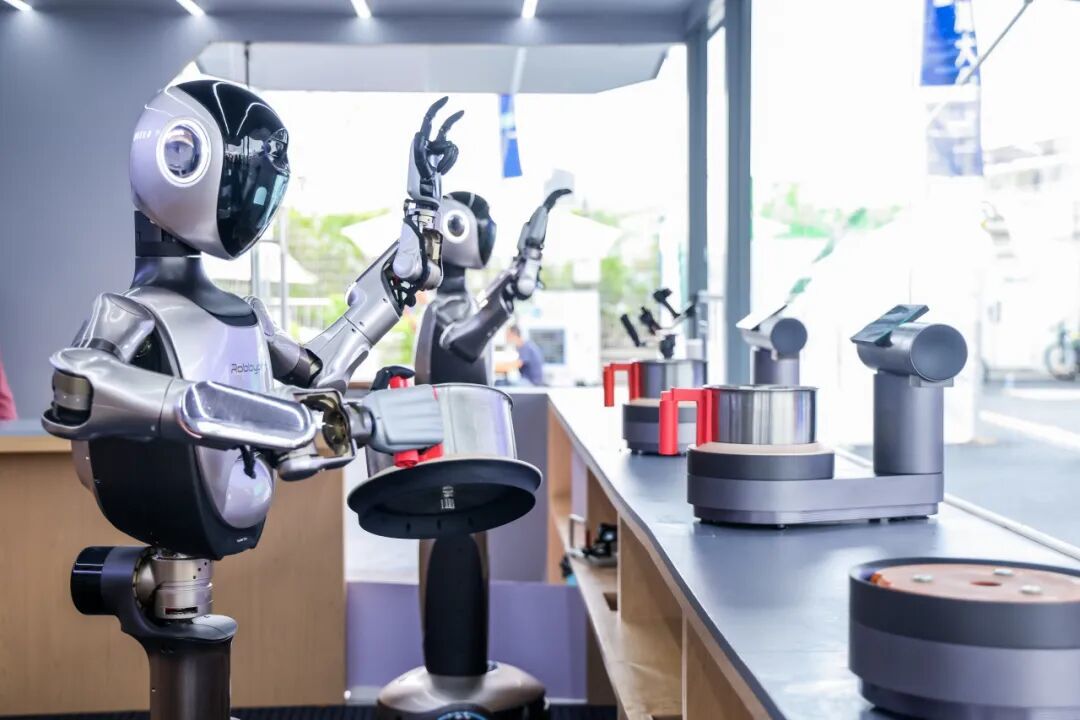
▲外灘大會上靈波科技的 R1 機器人展示灶底1作業功能 圖源:螞蟻集團官網
通用大腦們所面臨的挑戰也是雙重的:一是能力上限,二是成本效率。這兩個挑戰都需要長期蓄力。螞蟻靈波近期傳出對外孖展的消息,估計與這個行業現實有一定關聯。畢竟大廠就算有「餘糧」,也要考慮到內部分配的優先級問題。
具身智能行業同這個行業裏的機器人一樣,均處於「自進化」的早期。目前可見的是,螞蟻正在構建一個結構化的產業佈局——通過一邊發力通用大腦,一邊投資產業鏈關鍵節點,為「大腦」施展能力創造生態協同,最終打通機器人落地的最重要卡點。
順利的話,螞蟻將離成為機器人時代的基礎設施更近一步。這將是一個在支付寶、在健康醫療之外,有望長成平台級業務的新機遇。