來源:消費日報財經
近日,青島銀行宣佈,為有效落實監管要求,防控信用風險,該行主動清退互聯網合作類消費貸款業務,成為上市銀行中首家公開作出這一表態的機構。
青島銀行主動清退互聯網合作消費貸,或與該行零售貸款資產質量承壓有一定關係。數據顯示,2026年上半年該行零售貸款不良率攀升至3.39%,遠高於全行整體不良水平,零售不良貸款24.44億元,佔全行不良貸款總額六成。
1
清退互聯網合作類消費貸業務
日前,在青島銀行2026年半年度業績說明會上,該行董事長景在倫談及零售信貸時表示,本行個人消費貸款業務主要構成是互聯網消費貸款業務和信用卡業務,其中,在互聯網消費貸款業務方面,本行主動清退互聯網合作類消費貸款業務,上半年互聯網消費貸款業務規模下降幅度較大。
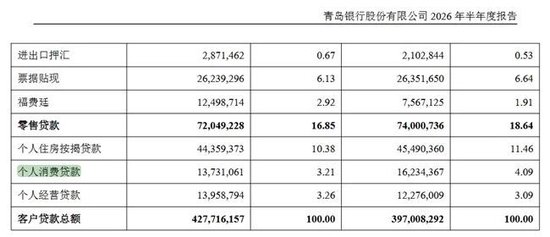
數據顯示:截至2026年6月末,青島銀行個人消費貸款餘額137.31億元,較上年末下降25.03億元,降幅15.42%,個人互聯網貸款餘額97.39億元,較上年末下降5.91億元。作為對比,零售貸款的其他兩大產品類型——個人經營貸餘額保持增長,住房按揭貸餘額雖有所下滑,但降幅還不到3%。
而互聯網貸款業務過去是青島銀行零售信貸擴張的重要引擎之一。
青島銀行互聯網貸款業務佈局始於2017年,當時該行明確了以消費金融為核心的零售貸款業務轉型策略,開展同互聯網公司合作,挖掘消費金融領域的業務機會。並於當年10月與美團點評集團簽署戰略合作協議,開啓「金融+互聯網」服務模式的探索。
2018年至2021年的三年時間裏,青島銀行零售貸款餘額從413.50億元增長至767.43億元,增幅超80%。其中,個人消費貸款在2019年實現爆發式增長,從38.28億元躍升至94.70億元,增幅達147%;2021年再度翻倍,從93.98億元躍升至190.15億元。
消費貸的「高歌猛進」,離不開互聯網的加持。正如青島銀行在2021年報中所言,「通過互聯網渠道發展線上消費貸款,消費貸款快速增長。」據披露,2021年該行互聯網貸款共發放229萬筆,累計金額194.88億元,報告期末線上消費貸款餘額從不足40億元躍升至百億元,較上年末增長近160%。
同時,青島銀行也在不斷擴大互聯網線上貸款品種與規模。2021年4月,青島銀行推出了自營互聯網貸款品牌「海融易貸」,這是該行首款自營的純信用互聯網個人消費貸款產品,標誌着自營互聯網貸款業務正式起步。
此後,青島銀行互聯網貸款業務呈現波動調整態勢。2022年受省外互聯網貸款監管收緊等影響,該行省內貸款佔比大幅提升至85.63%,業務本土化趨勢凸顯。2023年消費信貸市場邊際回暖,青島銀行年末個人消費貸款規模增至218.43億元,其中互聯網貸款餘額攀升至133.81億元,均創下歷史峯值。
近年,青島銀行推進互聯網貸款經營策略轉型,落實監管政策導向,強化風險管理與合規經營,對合作機構及業務模式進行優化調整。截至2025年末,該行個人消費貸款餘額162.34億元,較上年末下降38.87億元,其中個人互聯網貸款餘額103.30億元,較上年末下降20多億元。
即便如此,青島銀行助貸模式發放的個人互聯網貸款佔比仍較高,新世紀評級出具的評級報告指出,該模式主要通過與第三方平台合作進行導流獲客,對部分子產品引入孖展性擔保公司或保險公司進行增信。此外,青島銀行亦與持牌機構採取聯合貸款的方式發放個人消費類貸款。
2
零售貸款不良率升至3.39%
公開資料顯示:青島銀行成立於1996年11月,2015年12月3日在香港聯交所上市,2019年1月16日在深交所上市,為山東省首家上市銀行、全國第二家A+H上市城商行。
青島銀行主動清退互聯網合作類消費貸款業務背後,是對風險的考量。
在本次業績說明會上,青島銀行董事長坦言,受行業環境等因素影響,整體市場風險有所抬升,為有效落實監管要求,防控信用風險,本行主動清退互聯網合作類消費貸款業務。
這點在青島銀行2026年半年報中也有所體現。其表示,公司穩步推進互聯網貸款經營策略轉型,系統推進合作機構及業務模式的優化調整,進一步聚焦自營信貸業務,築牢風險防控與合規根基,夯實資產質量。
零售貸款資產質量的變化,一定程度上反映了風險演進的脈絡。
2018年至2019年,青島銀行零售貸款不良率從0.76%優化至0.46%,達到上市以來的歷史最低位。2020年至2022年,不良率低位緩慢回升至0.89%,整體仍處健康水平。2023年成為分水嶺,時年該行零售貸款不良率突破1%關口,2024年進一步突破2%。
2026年上半年,青島銀行零售貸款不良率更攀升至3.39%,較全行0.95%的不良率高出不少。與之對應的是,2026年6月末,該行零售不良貸款餘額達24.44億元,佔全行40.65億元不良貸款總額的六成。

零售端資產質量承壓,互聯網合作消費貸是關鍵變量。通常,這類業務的運作模式為:外部互聯網平台憑藉其流量與技術優勢,負責客戶導流、初步風控及貸後管理等環節,銀行則作為資金方完成終審與放款。
有觀點認為,在市場上升期,這套模式能助力銀行以較低成本突破地域限制,豐富資產、優化結構、快速做大規模,但代價是對第三方平台客群與模型產生依賴,渠道分潤持續侵蝕收益,一旦宏觀環境發生變化,下沉客群的信用風險會集中爆發,銀行容易遭受資產質量衝擊。
此外,助貸平台的風險也容易傳導至合作銀行。第三方投訴平台 【下載黑貓投訴客戶端】顯示,多名消費者反映青島銀行個別合作方額外收取擔保費、服務費等費用,導致實際綜合年化利率遠高於借款合同約定,部分甚至超過法定上限。
2025年10月,《關於加強商業銀行互聯網助貸業務管理提升金融服務質效的通知》正式實施,明確要求商業銀行實施合作機構名單制管理、壓實主體責任,並設定了綜合孖展成本硬性要求,輔以嚴厲的違規處罰
在行業風險攀升、監管加壓收緊的大背景下,中小銀行加速「去助貸化」。據不完全統計,目前已有超過100家助貸、增信及導流機構被銀行終止合作,另有多家銀行大幅精簡合作平台白名單,大量中小流量平台被移出合作清單,僅保留少數頭部機構。
在業績說明會上,青島銀行董事長還透露了接下來的零售信貸佈局。其中在個人消費貸款方面,他表示,該行於今年9月新推出自營消費貸產品「優易貸」,力爭提升自營消費貸的增長。