核心要點
市場敘事已經轉向,開始聚焦 AI 技術的風險、公衆對 AI 的牴觸情緒,市場對未來數個季度之後的訂單儲備預期也遭到質疑。 不過,AI 發展放緩的背後,也藏着對投資者有利的一面。 美國銀行高淨值客戶股票持倉敞口達到 25 年來高點;當前債券收益率已經具備吸引力,是否迎來買入良機?
1963 年,肯尼迪遇刺,一位年輕的仰慕者悲痛地說道:「我們再也不會開懷大笑了。」 肯尼迪的助手丹尼爾・帕特里克・莫伊尼漢回應:「我們仍會歡笑,只是,我們再也回不到青春年少。」
拿總統遇刺類比投資主題或許並不恰當,但這句話恰好映射當下 AI 板塊的處境。未來數年,這項蓬勃發展的技術依然會帶來喜悅、驚喜與豐厚利潤。然而 AI 的青春階段已然結束—— 那個前景無限、牛股極易識別、贏家遠多於輸家的時代一去不返。
早在過去一周密集傳出警示 AI 模型破壞力、行業呼籲放緩開發速度之前,這一現實就已經顯現。在周一大跌 4% 之前,半導體板塊較 6 月高點已經回落 20%。標普 500 科技板塊的遠期市盈率過去一年從 29 倍收縮至 21 倍;在企業尚未找到穩定獲取大量自由現金流路徑的背景下,市場不願再簡單外推高盈利增速。數據中心板塊市場認可度甚至低於美國國會,不少人預期大選過後,市場這份過熱的負面情緒纔會逐步消退。
AI 政策、模型訓練節奏、算力需求或許不會發生實質性鉅變。但短期來看,市場敘事的力量舉足輕重。眼下,市場討論 AI 時,關注點更多落在風險而非機遇。無論觀點對錯,市場頻頻討論 AI 擴張可能踩剎車,這讓市場更難論證 「2027 年盈利預期(高度依賴半導體)被低估」 這一邏輯。 部分投資者本就擔憂二季度亮眼的利潤增長,只是需求前置疊加利潤率短期擴張,如今行業放緩的論調,更加印證了他們的判斷。
如今 AI 在普通民衆間口碑不佳;市場不再輕易相信數月之後的訂單儲備預測;投資者也下調預期,不再認為大批傳統行業會很快被 AI 自動化體系顛覆。
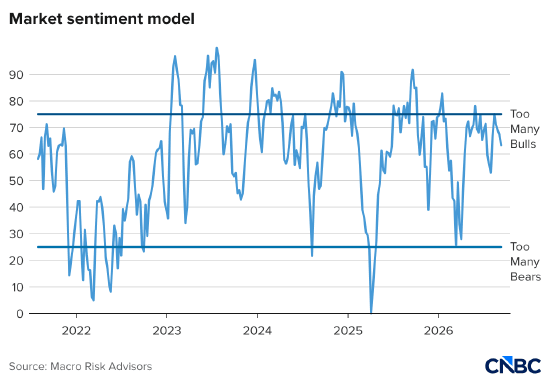
但其中也存在利好。一年前市場最大的擔憂是 AI 泡沫滋生、投機情緒氾濫,如今這份過熱情緒已經得到充分釋放。自 6 月以來,AI 硬件及相關工業股這類高動量標的遭遇猛烈回調,交易者的多頭熱情被降溫,市場戰術情緒迴歸相對中性。
周一,承擔絕大部分 AI 資本開支的科技巨頭(微軟、谷歌、Meta)股價走勢穩健,這恰恰體現出 AI 潛在放緩帶來的利好:企業獲得喘息窗口,可以暫緩激進的孖展與資本投放節奏。
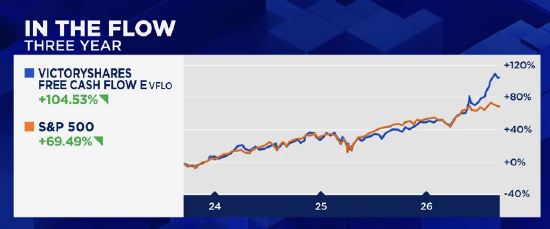
當下市場極度追捧能夠產生充沛自由現金流的公司,而具備該特質的標的已經愈發稀缺。ETF 產品 VFLO 過去兩年和以 「七大科技巨頭」 為主導的標普 500 指數走勢同步,近幾個月則顯著跑贏大盤。這隻 ETF 大量配置軟件、醫療、能源板塊個股,從自由現金流收益率指標看,這些股票估值表面上看十分便宜。
「AI 極致看多」 的投機熱度降溫,也避免本輪周期走向類似上世紀 90 年代末科技牛市的極端泡沫。宏觀層面,1999 年的影子始終縈繞在市場周邊,可以對比兩組歷史情景:
聯儲局本周即將啓動加息,10 年期美債收益率突破關鍵的 5% 關口;科技資本開支熱潮有經濟過熱風險。而去年末聯儲局曾三次降息,用以應對通脹回落背景下的經濟增長恐慌。 回溯 1999 年 6 月:聯儲局開啓加息,10 年期美債收益率飆升至關鍵整數關口 6%,科技資本開支如火如荼;此前一年末,聯儲局同樣因為通縮與增長擔憂三次降息。 2000 年初聯儲局累計加息 1 個百分點,時任聯儲局主席格林斯潘在聽證會上表示,他對經濟並未明顯降溫感到意外;隨後聯儲局再度加息 75 個點子,股市見頂,隨後開啓失落十年,經濟走向衰退。
我並不認為本輪市場會完全復刻當年走勢,投機狂熱程度很難達到當年水平。但這不代表本輪周期不會先下探至一個較低的極端位置,再迎來回調階段。
不少分析人士拿 90 年代行情類比,認為 AI 大牛市尚且處於早期。Bespoke 投資集團把 ChatGPT 發布之後納斯達克指數走勢,和 1994 年網景瀏覽器問世後的指數走勢做對比,二者走勢高度重合,不知是否純屬巧合。但我始終認為這種類比過於樂觀:90 年代科技行業尚處在崛起初期,而如今科技本就已是強勢賽道;市場對 AI 的熱情瞬間爆發,而網景 1995 年上市之後,互聯網行情是逐步升溫。Evercore ISI 策略師朱利安・伊曼紐爾甚至將 2026 年 6 月 SpaceX 上市對標網景 IPO,而非看作 AI 狂熱見頂、科技板塊隨後陷入深度調整的信號。
人人都希望自己看起來依舊年輕,但願望不等於現實。
有一種看多邏輯認為,即便 10 年期美債收益率達到 5%,市場依然可以扛住壓力,論據是 1999 年泡沫時期收益率就在 5‑6% 區間。事實確實如此,但兩者不能直接等同:當年美債收益率是從 7‑8% 回落至 5‑6%,而過去五年收益率是從 1% 一路上行;1999 年企業所得稅 35%,當前僅 21%;當年券商每筆交易佣金高達 15 美元。如果立刻復刻當年全部條件,很難斷言今天的市場不會出現震盪回調。
市場溫度指標
該指標綜合多項數據,同時統計投資者言論與實際交易行為。 「儘管高貝塔股票持續走弱、VIX 波動率指數上周飆升、越來越多個股跌破 50 日均線,但多頭情緒只是有所緩和,尚未到達逆向投資的極端臨界點。」 指標構建者約翰・科洛沃斯表示。
華爾街見聞速覽
- 意大利互聯網資產整合平台 Bending Spoons,6 月於納斯達克上市。《華爾街曰報》報道質疑該公司過度使用剔除攤銷的非通用會計準則盈利指標,客戶留存數據也模糊不清。
- 彭博新聞報道一批金融企業家藉助高速交易系統實現鉅額財富。報道介紹了可與簡街、蘇克漢納比肩的做市商哈德遜河交易公司創始人;同時提及千禧對沖基金,其管理規模即將突破 1000 億美元。
收盤觀察
標普 500 指數數月來橫向震盪,全靠板塊快速輪動才避免深度下跌。周一,指數成分股中 10% 的個股跌幅達到 4% 及以上,同時約 10% 個股漲幅超 4%,指數最終僅收跌 0.5%。
自 6 月 1 日至今,標普 500 指數幾乎原地踏步,相對歷史高點最大回撤從未超過 3%。自 8 月 4 日創出歷史新高之後,絕大多數時間都被困在當日的震盪區間之內。
市場廣度持續惡化,但同時也在積蓄超賣修復力量。季節性因素對市場並不友好。多項指標顯示機構投資者倉位已經有所回落。
市場板塊來回輪動、難以形成趨勢性行情,一大原因來自居民投資者已經近乎滿倉。美國銀行每周統計高淨值私人客戶資產配置:股票敞口處於 25 年高位,債券與現金配置處於歷史低位。
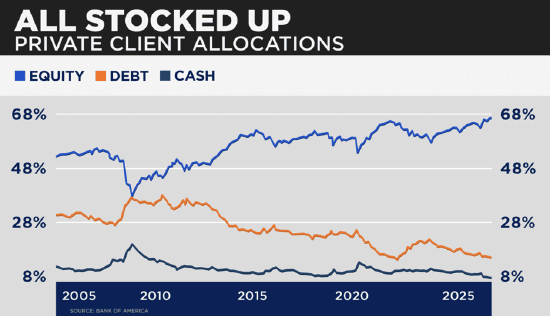
這部分源於股市上漲帶來的被動加倉,投資者並未做再平衡調倉。頗具諷刺意味的是,如今債券已經可以提供不錯的收益回報,但高淨值群體卻很少配置。