FX168財經報社(北美)訊 周一(9月14日),美國三大股指集體收跌。投資者一方面消化人工智能行業關於放緩前沿模型開發的新爭論,另一方面繼續評估油價高企、美債收益率接近5%以及聯儲局本周可能加息帶來的壓力。
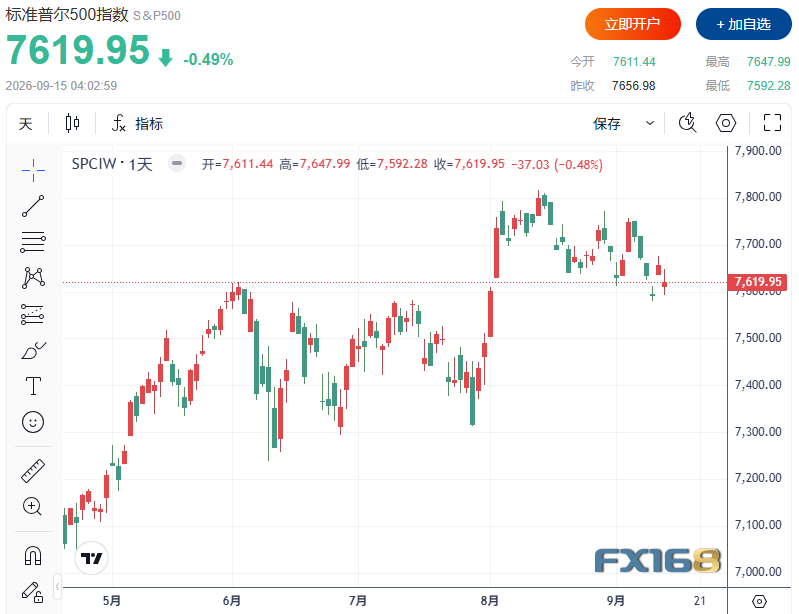
截至收盤,標普500指數下跌0.48%,報7,619.95點;納斯達克綜合指數下跌0.56%,報26,186.41點;道瓊斯工業平均指數下跌152.09點,跌幅0.29%,報52,421.20點。盤中標普500一度下跌0.8%,納指最多跌1.3%,道指一度下跌近300點。
(圖源:FX168)
AI板塊遭遇集中拋售
科技股成為周一市場主要拖累,尤其是AI相關股票明顯走弱。
Anthropic首席執行官Dario Amodei上周末呼籲放緩最先進AI模型的開發速度,理由是相關技術可能帶來更大的安全風險。他同時指出,最大的難題之一在於,如果美國企業主動放慢發展,而中國沒有采取類似行動,可能對全球AI競爭格局產生影響。
與此同時,OpenAI首席執行官Sam Altman表示,今年推動公司上市可能「並不明智」,進一步增加市場對AI企業IPO進程和行業資本開支節奏的關注。
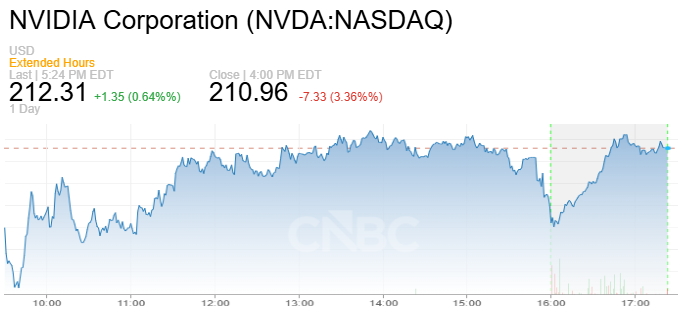
相關消息拖累AI概念股普遍下跌。英偉達(Nvidia)收跌約3%,博通(Broadcom)和AMD均下跌超過4%,英特爾(Intel)跌逾5%,Marvell Technology則重挫超過7%。
(圖源:CNBC)
Aptus Capital Advisors股票主管David Wagner表示,頭部科技人士公開討論放緩前沿AI模型發展,對市場而言可能構成短期衝擊。不過,如果AI資本支出增速放緩,雖然企業盈利增長可能受到一定影響,但自由現金流有望改善,從而為估值提供一定支撐。
他同時提醒,市場正在進入季節性相對疲弱的階段,加上中期選舉相關言論逐漸升溫,美股短期可能繼續進入休整。
聯儲局加息概率升至92%
宏觀層面,本周最大的焦點仍是聯儲局9月政策會議。
根據CME FedWatch工具,聯邦基金期貨市場目前預計聯儲局本周加息的概率已經升至約92%。隨着最新通脹數據偏熱、原油價格持續處於高位,市場對聯儲局重新收緊政策的預期迅速增強。
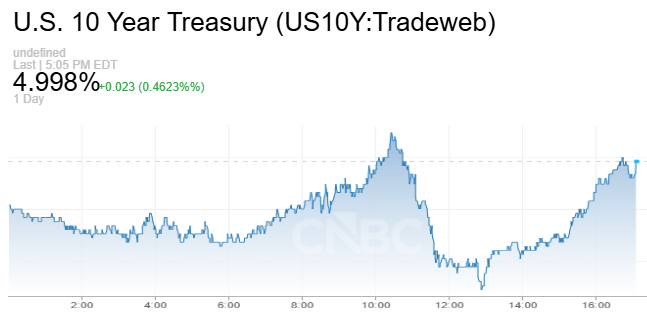
美國10年期國債收益率周一盤中一度升至2023年10月以來最高水平,並再次逼近5%這一關鍵心理關口。隨後收益率有所回落,尾盤報4.987%左右。
(圖源:CNBC)
長期收益率接近5%,意味着股票市場面臨更高的無風險收益率競爭,也提高了高估值成長股的折現壓力。對AI、半導體等此前漲幅較大的板塊而言,這一影響尤其明顯。
不過,對於聯儲局是否應該立即加息,華爾街仍存在明顯分歧。
渣打銀行(Standard Chartered)全球G10外匯研究主管Steve Englander認為,聯儲局當前加息是「錯誤的選擇」。他指出,關稅對經濟數據帶來的噪音尚未完全消退,而核心通脹數據也可能高估實際價格壓力,因此從風險管理角度看,聯儲局應等待更多數據穩定後再決定是否需要收緊政策。
Englander認為,如果後續數據真正證明通脹壓力持續增強,聯儲局仍可以選擇一次更大幅度的50個點子加息;相反,如果現在過早加息、隨後又不得不逆轉政策,可能損害聯儲局的信譽。
油價維持100美元上方,通脹擔憂持續
能源市場同樣繼續影響風險偏好。
在沙特阿拉伯關閉一條繞開霍爾木茲海峽的重要輸油管道後,國際油價周一繼續上漲,但較盤中高點有所回落。
WTI原油期貨上漲1.34%,結算價報101.39美元/桶;布倫特原油期貨上漲1.02%,結算價報105.68美元/桶。
美國原油價格上周自5月以來首次突破100美元,主要受到中東衝突升級以及能源供應擔憂推動。油價持續維持三位數水平,也令市場擔心能源成本可能重新推高通脹,從而迫使聯儲局維持更加鷹派的政策立場。
高油價此前已經對美國股市造成明顯衝擊,道指上周錄得自3月以來最大單周跌幅。
美國銀行大跌5%
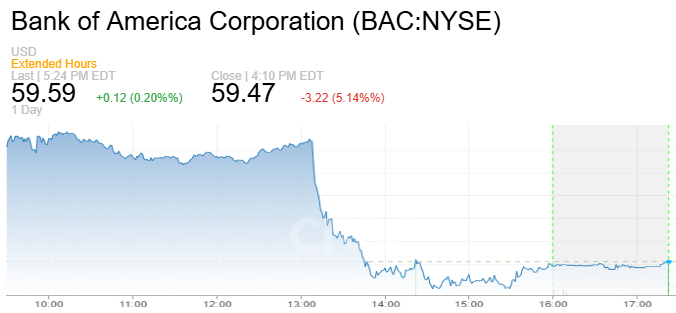
個股方面,美國銀行(Bank of America)周一下跌超5%,成為金融板塊的明顯拖累。
(圖源:CNBC)
美國銀行首席執行官Brian Moynihan表示,公司第三季度投資銀行手續費收入可能按年下降超過10%,而交易業務收入預計大致持平。相關表態增加投資者對華爾街投行業務放緩的擔憂。
在高利率環境下,銀行雖然可能受益於部分淨息差表現,但資本市場業務、併購活動和企業孖展需求同樣可能受到更高借貸成本制約。
華爾街警告未來1至3個月回調風險
除了宏觀壓力之外,部分機構開始對美股技術面發出警告。
Raymond James認為,近期多項技術指標正在惡化,未來1至3個月美國股市出現調整的風險有所上升。該機構指出,標普500以及其他主要指數的價格動能正在減弱,而固定收益市場也出現更多「風險規避」跡象。
儘管主要股指仍距離歷史高位不遠,但市場內部的上漲動能已經開始下降,這意味着指數表面的韌性可能掩蓋了部分板塊和個股走弱的情況。
Raymond James因此認為,當前市場的風險回報比已經不如此前具有吸引力,投資者需要為中期進一步波動做好準備。
整體來看,美股當前正同時面對來自三個方向的壓力:一是AI板塊自身關於增長速度、安全風險和資本開支的重新評估;二是油價高企和通脹黏性推動聯儲局加息預期升溫;三是10年期美債收益率接近5%,不斷提高股票特別是高估值科技股的估值門檻。
隨着聯儲局周三公布利率決定,市場真正關注的已不只是是否加息25個點子,而是決策者是否暗示這將開啓新一輪持續緊縮。若聯儲局釋放更鷹派的後續信號,美股短期調整壓力可能進一步增加;反之,如果政策表態較市場預期溫和,此前受到壓制的風險資產則可能迎來修復。