標普500指數表面波動有限,但市場內部或正在經歷劇烈重估。高盛合夥人Bobby Molavi在最新市場評論中指出,AI監管爭議、油價突破100美元、10年期美債收益率升破5%以及聯儲局加息預期,正同時擾動市場,指數表現與內部結構明顯脫節。
Molavi稱,標普500指數目前仍徘徊在6月初約7600點的水平附近,但因子輪動、區域市場升跌以及不同投資主題之間的價差均出現劇烈變化,市場更像是在經歷一次倉位重置,而非普通的風格切換。亞洲部分市場已率先出現「過度樂觀重置」的跡象,軟件與半導體、短期與長期動量之間的表現差異進一步擴大。
當前市場的一個突出特徵是倉位已經相對乾淨,但因子層面的波動反而更加明顯。此前的長期強勢板塊遭遇拋售,資金轉向軟件及防禦性領域,動量因子出現近五年來最劇烈的單日反轉之一,市場內部脆弱性隨之上升。
AI監管爭議升溫,資本開支邏輯仍未改變
近期圍繞前沿AI模型發展速度及監管邊界的討論升溫,市場開始擔憂AI產業可能面臨更嚴格的政策約束。相關爭議一方面推動AI監管成為新的政策議題,另一方面也引發市場對行業頭部企業可能借監管提高進入門檻的討論。
不過,監管爭議尚未改變AI資本開支的核心邏輯。近期企業調研顯示,AI已經開始用於縮短產品設計周期、推動崗位自動化和提升生產效率,市場關注點也正從基礎設施投入逐漸轉向AI商業化和實際收益。
隨着算力供給逐步增加,芯片和算力此前的稀缺性溢價正在收窄,而軟件板塊重新獲得資金關注。AI交易的核心邏輯正在從「投入多少」轉向「能夠產生多少回報」。
油價突破百美元,供應風險延伸至冬季
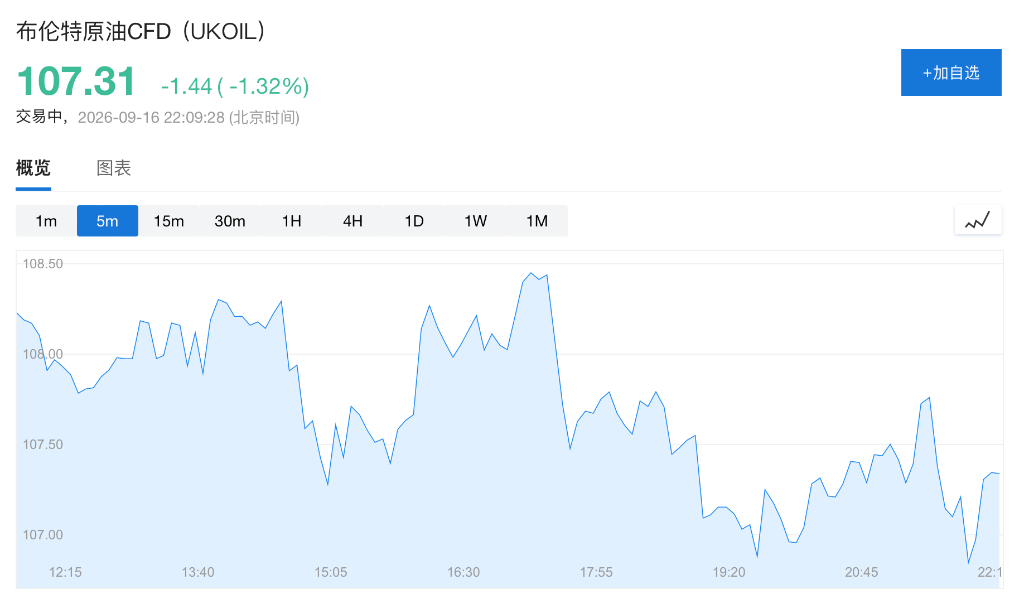
油價已經穩固站上100美元,並存在進一步升至110美元的風險。中東能源基礎設施近期遭遇襲擊,部分繞開霍爾木茲海峽的關鍵輸油通道受到影響,使全球原油供應面臨進一步擾動。
與此同時,全球石油庫存水平偏低,霍爾木茲海峽及相關輸油通道的流量放緩,將削弱此前部分買家向市場釋放庫存的能力。隨着油輪運費、戰爭風險溢價和保險成本同步上升,原油供應衝擊可能通過運輸和庫存環節進一步放大。
冬季需求旺季即將到來,而消費者已經面臨較高生活成本。若油價繼續上漲,能源和運輸成本可能進一步向終端價格傳導,增加通脹壓力。
美債收益率突破5%,再孖展壓力持續累積
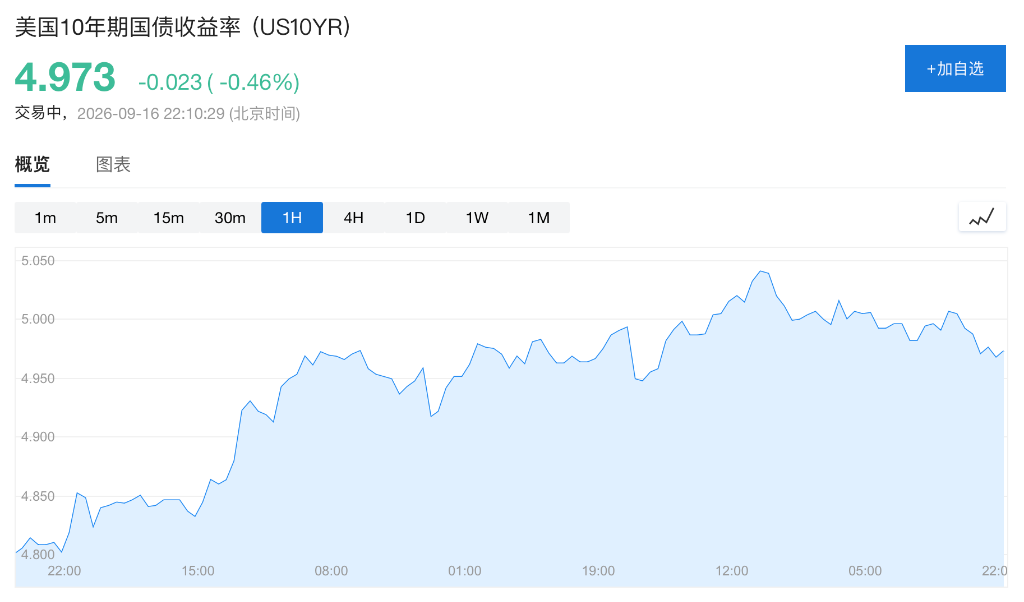
美國10年期國債收益率一度升至2007年以來首次突破5%的關鍵關口。通脹壓力、經濟韌性、財政赤字、投資者結構變化以及大規模債券發行,共同推動全球債券收益率走高。
美國財政部門此前試圖通過回購操作改善市場流動性、緩解收益率壓力,但效果有限。與此同時,美國國債面臨較大的滾動續作需求:約7萬億美元短期國庫券中,約6.1萬億美元將在未來一年內到期,2027年和2028年仍分別有約4萬億美元和3.5萬億美元需要再孖展。
在財政赤字高企、債券供給持續增加的背景下,再孖展需求可能持續成為債券市場的重要供給端擾動。
通脹與就業數據令聯儲局面臨兩難
全球央行正面臨更加複雜的政策環境:經濟增長需要政策支持,但能源價格和通脹壓力又限制了寬鬆空間。利率維持高位甚至進一步收緊,還可能增加政府、企業和居民的償債負擔。
美國近期經濟數據進一步增加了政策不確定性。PPI按年上漲5.4%,8月新增就業16.2萬人,前兩個月就業數據上修,CPI按年上漲3.4%,通脹仍明顯高於聯儲局2%的目標。與此同時,近期油價上漲尚未完全反映在未來通脹數據中。
在這一背景下,市場對聯儲局政策路徑的分歧仍存,FOMC會議及其政策指引將成為近期影響資產價格的重要催化劑。
動量因子劇烈反轉,市場內部持續重組
除了宏觀因素,市場內部的因子重組同樣值得關注。目前整體倉位較此前已經明顯下降,總敞口、淨敞口、多空比率、槓桿率和集中度均有所回落,槓桿ETF規模也出現下降。
但與此同時,動量因子正在經歷近年來少見的劇烈波動。三個月與12個月動量組合之間出現約11%的相對波動,長期動量單日跑輸幅度創近五年最大水平。
此前長期佔優的AI相關交易遭遇拋售,軟件及防禦性板塊則出現反彈,短期資金開始向能源、質量和防禦性方向傾斜。動量因子與AI主題之間此前高度緊密的關聯正在減弱,市場內部交易邏輯加速重排。