來源:聯想集團官微
過去兩年,AI敘事支撐了全球資本市場最強的一輪上漲。但當資本開支進入萬億美元量級,市場的耐心開始變短——投資者不再滿足於聽故事,而要看兌現。在今日舉辦的AI投資峯會上,這輪AI投資如何以及何時變成真實回報,成為經濟學家、投資人和產業各方的關切。作為全球AI基建龍頭企業,聯想集團正處於這輪AI基礎設施擴張與價值兌現的一線,也是少數能夠用真實數字作答的公司之一。
「AI產業的爆發才啱啱開始。」9月16日,在由新浪財經主辦的AI投資峯會上,這成為來自宏觀經濟學家、資本市場、產業一線等嘉賓們多次論及的判斷。
但所謂的「啱啱開始」,並不意味所有AI資產都會繼續共享同一條上漲曲線。恰恰相反,當算力投入以千億美元計、模型迭代以月甚至周計,AI產業正在迅速從單點技術突破走向系統競爭,資本市場的關注點也開始從AI故事的持續性,轉向增長最終的兌現。
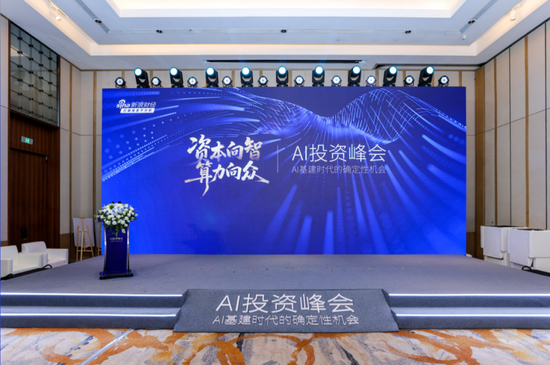

在由新浪財經主辦的AI投資峯會上,多位嘉賓認為AI產業的爆發才啱啱開始。
作為全球AI基建龍頭企業,聯想集團是本輪AI基礎設施擴張與價值兌現的重要參與者。最新IDC數據顯示,2026年第二季度,聯想x86服務器出貨量達到28.6萬台,按年增長45.6%,躍居全球第一;按收入計算,聯想x86服務器收入按年增長96%至82.6億美元,與排名第一的戴爾僅相差0.6個百分點。此外,聯想集團最新財季業績顯示,基礎設施方案業務集團(ISG)營收按年增長98%至579億元,運營利潤率升至9.1%的歷史新高。
從出貨量、訂單到收入和利潤,AI基建需求加速轉化為真實業績的同時,也讓聯想成為觀察這一輪AI投資兌現的代表性樣本。
AI產業繁榮迎接回報率檢驗
AI究竟正在創造一種怎樣的新經濟?
上海交通大學上海高級金融學院實踐教授、高金智庫首席經濟學家彭文生從規模經濟的視角分析稱,大模型實現了人類社會「認知的規模化生產」,具有革命性意義。但與過去輕資產的數字經濟不同,AI大模型呈現出明顯的重資產特徵,模型性能提升需要持續投入算力、數據、電力等資源。這意味着,AI正在推動數字經濟進入資本開支大幅前置的工業化階段。
彭文生指出,與互聯網平台相比,大模型作為重資產技術工具,可變成本不為零、網絡效應相對較弱,其創造的部分收益會通過知識和技術外溢轉化為整個社會的生產率紅利。對投資者而言,大規模資本開支最終能否帶來符合預期的回報,取決於AI如何創造經濟價值,以及創造的價值最終如何分配。
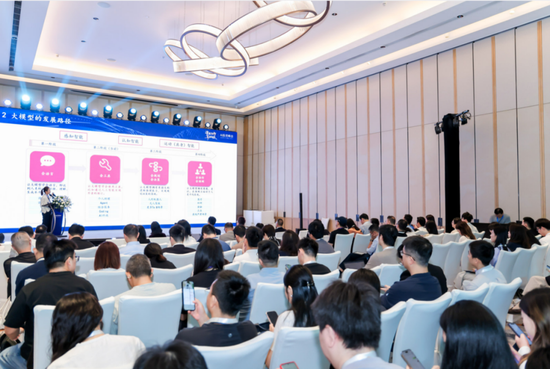
AI投資峯會現場解讀AI投資的商業化落地與兌現。
從投資視角看,中信建投證券黨委委員、執委會委員、未來產業和政策研究院院長武超則認為,與移動互聯網時代相比,AI資本開支已經躍升一個數量級。數據顯示,2026年第一季度,AWS、微軟、Google和Meta四家北美頭部雲廠商單季資本開支合計達到1316億美元,按年增長70.25%,全年總資本開支預計約7100億美元,AI服務器、GPU集群、數據中心、電力和網絡基礎設施仍在持續擴張。
但武超則並不認為AI產業本身存在泡沫,真正值得關注的是技術高速發展之下,底層資本開支與商業模式閉環應用之間所存在的鴻溝。因此,在她看來,只要模型持續迭代擴張,算力需求便仍具有較強確定性,而這輪高強度投入最終能否持續,則取決於應用能否形成足夠大的商業價值。
中國首席經濟學家論壇理事劉煜輝則將關注點進一步拉回到金融周期。他指出,從大語言模型、思維鏈到Agent、持續學習,AI正在向自我迭代的「智能奇點」逼近,而這恰恰也是整個AI進程中最燒錢的階段。與此同時,這一輪技術衝刺又遭遇美元貨幣金融周期中資金成本高企的階段,自有現金流之外,AI巨頭開始更多借助債務和表外孖展支持鉅額投入。劉煜輝認為,儘管資金成本高企,金孖展本仍在持續押注AI技術突破,這也意味着,AI技術周期正在與金融周期更深地交織。
這意味着,產業趨勢的確定性,並不天然等於每一種AI資產的確定性。當資本開支進入萬億美元量級,AI投資的核心問題正在進一步收縮至商業化落地與兌現上。

訂單與利潤暴增:全球AI基建龍頭價值兌現
在「AI基建的全球定價:尋找AI投資的確定性資產」巔峯對話中,美銀全球研究部中國研究部聯席主管、首席中國策略師、亞太區策略主管吳旖,把AI投資兌現的問題直接拋給聯想集團高級副總裁兼首席財務官鄭孝明:全球AI基建資本開支究竟仍處早期,還是已經局部過熱?企業又如何把鉅額投入轉化成真正的訂單、利潤和可持續股東回報?
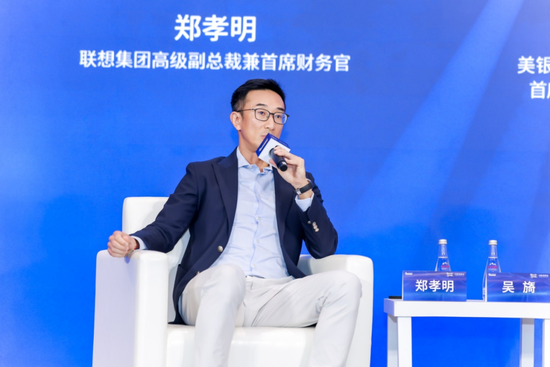
聯想集團高級副總裁兼首席財務官鄭孝明現場再次強調,聯想將持續平衡增長和利潤,長期淨利潤率將向5%乃至8%以上邁進。
鄭孝明的回覆,首先來自於公司的一線訂單。從2025/26財年第四財季的1400多億元,到2026/27財年第一季度超過3600億元,聯想集團AI服務器儲備訂單持續快速增長。在鄭孝明看來,短期市場當然存在周期和孖展模式的討論,但整體需求依舊長遠。隨着全球逐步建設「AI工廠」、「算力工廠」,基礎設施仍將是AI產業長期投入的重要方向。
而下一階段更大的增量,來自企業級推理。鄭孝明表示,大型國際化企業當前仍處於AI落地的早期階段,需要首先解決內部數據、組織架構和業務流程整合等問題,尤其對於經歷過併購的企業,不同系統之間的整合需要時間。但隨着這些基礎工作完成,未來存在大量的推理需求,「這是AI未來十年的機會,目前還只是剛開始階段。」
需求增長之外,資本市場最終看的仍然是盈利。事實上,在今年6月25日舉行的投資者日上,聯想已經給出了清晰的中長期盈利路線圖:未來一到兩年收入目標為1000億美元,淨利率目標為3%以上;三到五年內收入目標為1300億美元,淨利率目標提升至5%以上;五年以上,年收入目標為1500億美元,淨利率則計劃進一步達到8%以上。這意味着,在AI基礎設施規模快速擴張的同時,盈利能力的持續改善也已經成為聯想中長期增長目標的重要組成部分。
在本次峯會上,面對「聯想集團利潤率達到5%的目標是否可能提前實現」的問題,鄭孝明再次強調,聯想將持續平衡增長和利潤,長期淨利潤率將向5%乃至8%以上邁進。在AI基礎設施領域,聯想仍有相當大的客戶拓展空間。更值得關注的是,這種規模增長正在與盈利改善同步發生。
最新IDC數據顯示,2026年第二季度,聯想x86服務器出貨量已經躍居全球第一。聯想最新一個財季ISG收入按年增長98%至創紀錄的579億元人民幣,運營利潤率達到9.1%同樣創下歷史新高;AI服務器儲備達到3600億元,增長至上一季度的兩倍有餘。
談及聯想長期估值,鄭孝明直言,與戴爾相比,聯想在收入和淨利潤上的差距遠沒有估值差距那麼大。「我們目前的估值大概是戴爾的1/7,但我們的收入和淨利潤沒有差7倍。這方面我們是完全被市場低估的。」
鄭孝明同時強調,聯想當前看到的增長機會有真實訂單支撐,還有大量客戶項目正在洽談。與此同時,客戶拓展、定價、存儲和服務等業務本身也存在進一步優化空間。從這個意義上看,AI基建資產的定價正在進入一個新的階段,亦即訂單證明需求,利潤率證明商業模式,而現金流和持續回報,最終決定產業景氣能夠在多大程度上轉化為公司價值。
從「堆芯片」到系統競爭,錨定AI產業的長期確定性
AI需求持續增長的同時,基礎設施本身也在改變。
在「超節點引爆新周期」圓桌上,聯想集團副總裁、中國基礎設施業務群總經理陳振寬給出了非常明確的判斷,未來隨着模型參數持續增長,傳統8卡服務器越來越難獨立承載新一代大模型,超節點已經不是一個選擇題,而是行業必須推進的AI基礎設施。
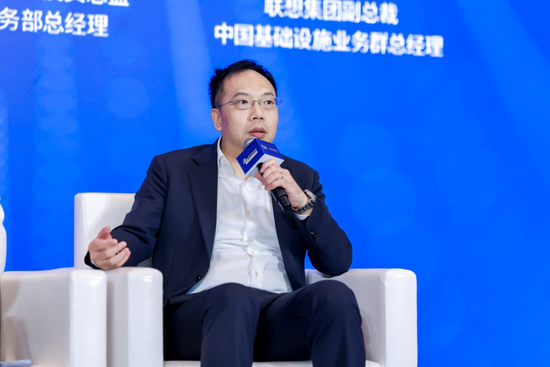
聯想集團副總裁、中國基礎設施業務群總經理陳振寬指出,超節點已經不是一個選擇題,而是行業必須推進的AI基礎設施,2027年將是超節點的大年。
更值得注意的是產業化時間表,目前已有多家AI芯片企業開始支持超節點。陳振寬預計,到明年頭部AI芯片企業將普遍具備相關能力,「明年一定是超節點的大年。今年如果大家還是在論證可行性的話,明年一定會大規模進行商用。」
這場變化影響的並不只是服務器。陳振寬舉例稱,超節點重量和功耗的大幅提升,已經開始倒逼工廠承重、電力設施等製造體系同步升級。一座超節點生產基地可能需要30MW甚至更高的電力支持。
而在產品層面,服務器、存儲、網絡、操作系統和軟件之間原本清晰的邊界正在消失。一個超節點需要計算、電力、存儲、連接共同協同,光、液冷、AI存儲、縱向擴展(Scale-Up)和橫向擴展(Scale-Out)等技術也隨之進入同一套系統。「今天一個純粹的服務器廠商去做超節點是做不出來的,所以要綜合能力,要全方位的能力,這是一個確定性。」陳振寬表示。
如果說超節點回答的是AI基礎設施如何演進,以「新AI周期:算力、大模型與產業商業化的共生新局」為主題的第二場圓桌則把問題進一步推向產業商業化。當前,大模型正在從簡單問答走向任務執行,從訓練為中心走向訓練、微調和持續推理並重。與此同時,AI進入生產系統後,企業關注的也已經不只是模型排行榜,而是併發、延遲、成本和數據隔離。
站在產業投資者視角,聯想集團副總裁、聯想創投首席投資官、高級合夥人宋春雨指出,AI是聯想創投過去十年重倉的第一大賽道,也是投資項目數量、投資金額和投資回報最好的賽道。目前聯想創投累計投資330多家企業,其中26家IPO,AI領域累計投資超過150家,形成從AI芯片、AI基礎設施、大模型、智能體到自動駕駛、具身智能的全棧式佈局。

聯想集團副總裁、聯想創投首席投資官、高級合夥人宋春雨指出,AI才啱啱開始,目前市場上主要仍是第一波基礎設施建設,實際還沒真正開始進入千行百業。
基於長期產業投資的觀察,宋春雨注意到硅谷投資界正在討論基礎模型「eating Agent」的趨勢。模型的長程推理和Agent能力快速增強,一些原本獨立存在的應用空間可能被基礎模型吞噬。因此,對於投資機構而言,判斷模型能力與應用創業公司之間的邊界,正在成為尋找下一輪機會的重要問題。
但對於AI產業的長期方向,宋春雨的判斷非常明確。他認為,AI才啱啱開始,當前確實是第四次工業革命的早期階段。考慮到生成式AI真正爆發至今還不到四年,目前市場看到的主要仍是第一波基礎設施建設,「實際進入到千行百業還沒有真正意義上開始」。
這意味着,從算力、模型到應用已構成如今AI投資的新價值鏈。算力基礎設施首先提供底座,模型能力持續降低智能生產的門檻,而真正決定這一輪AI投資最終能走多遠的,是技術能否進入千行百業、形成持續使用和商業回報。
這也讓聯想作為全球AI基建龍頭的價值座標變得更加清晰。當AI基礎設施從單機走向超節點、從單點算力走向系統工程,競爭已經不僅止於服務器本身,而是計算、存儲、網絡、液冷、供電、軟件與全球交付等綜合能力的競爭。而當AI進一步進入千行百業,基礎設施又需要與模型、終端和行業場景形成更完整的協同。
從全球x86服務器出貨量第一,到AI服務器儲備訂單達到3600億元,聯想正在承接的,正是AI從「堆算力」走向系統化、從基礎設施建設走向產業落地的這一輪價值遷移。這或許也是AI交易分化之後,確定性資產越來越清晰的含義。能否把AI產業的長期趨勢持續轉化為系統能力與經營結果,纔是確定性最終需要回答的問題。