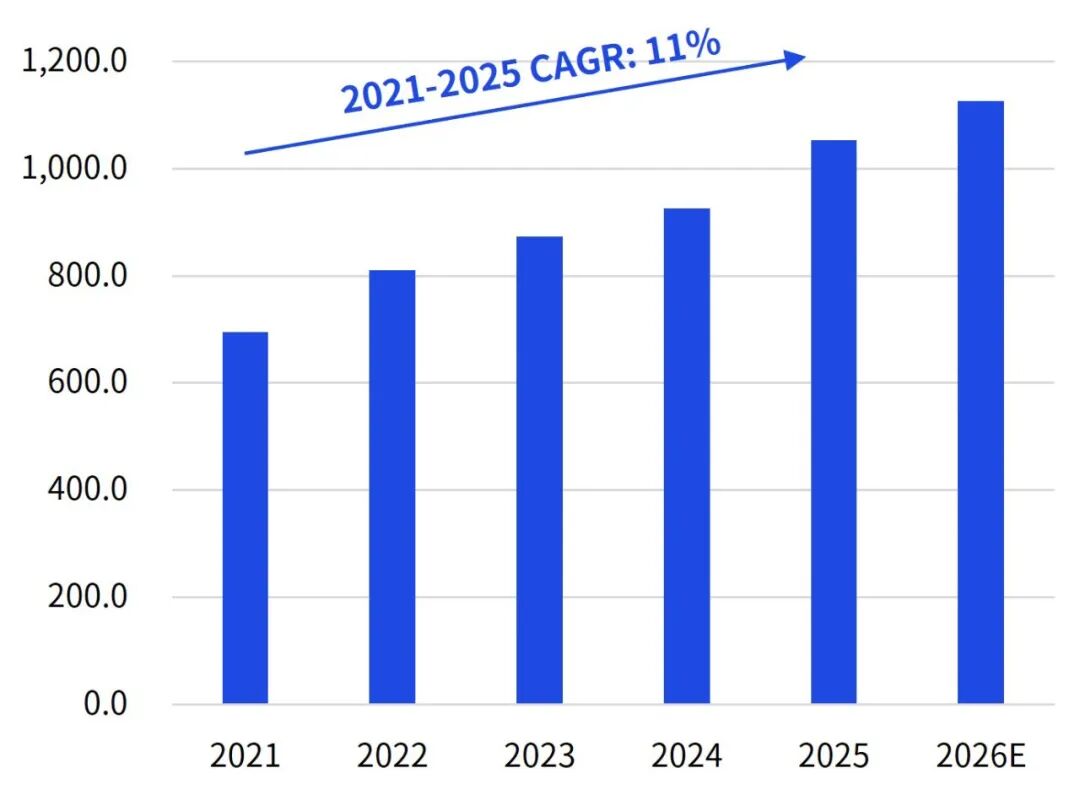
智通財經APP獲悉,畢馬威發布《2026中國智能穿戴市場洞察報告》。報告指出,中國智能穿戴市場正保持高速增長,由2021年的695億元增長至2025年的1053億元,期內年均複合增長率達11%,接近於全球12.2%的水平。腕戴設備是最成熟、規模最大的核心品類,2026年第一季度中國腕戴市場出貨量1814萬台,按年增長3.5%,佔全球腕戴市場出貨量達到38.6%,繼續保持全球最大腕戴設備市場地位。
圖:中國智能穿戴設備市場規模及預測,億元
數據來源:中商產業研究院2,畢馬威分析
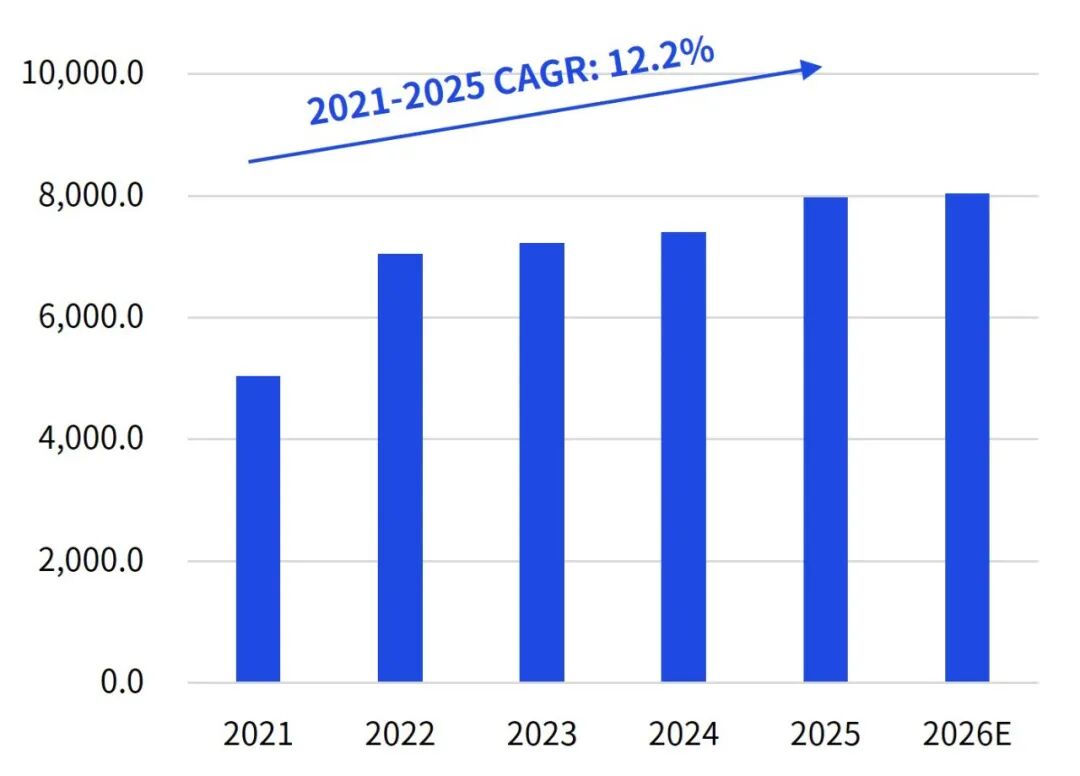
全球智能穿戴設備市場規模從2021年的5,036億元增長至2025年的7977億元,年均複合增長率達12.2%。北美以39%的市場份額佔據主導,憑藉領先科技企業聚集、高居民可支配收入及先進醫療健康體系,支撐消費級與醫療級場景的普及。
圖:全球智能穿戴設備市場規模及預測,億元
數據來源:中商產業研究院2,畢馬威分析
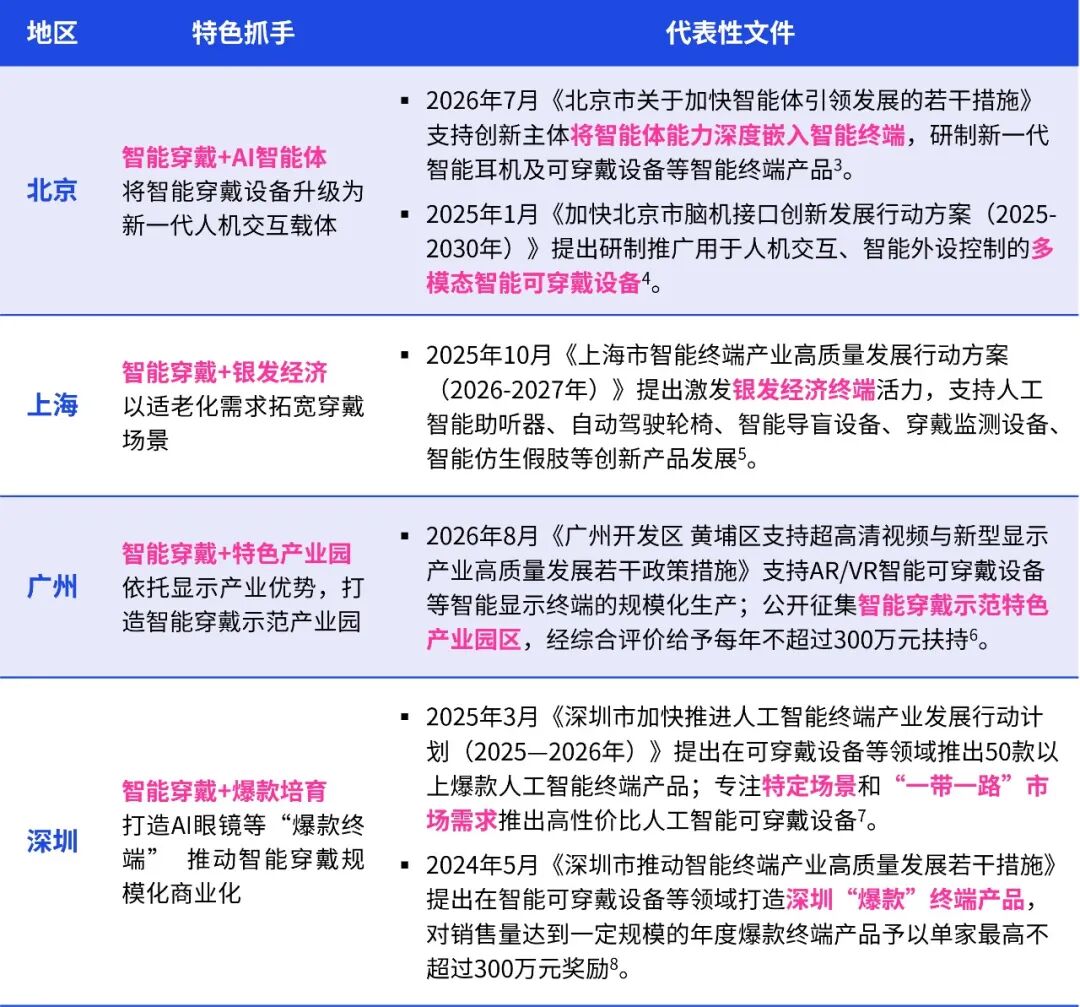
中國將智能穿戴納入國家戰略,重點城市差異化佈局。2025年,《提振消費專項行動方案》首次將智能穿戴納入國家提振內需戰略。北京聚焦「智能穿戴+AI智能體」,上海發力「智能穿戴+銀髮經濟」,廣州依託顯示產業打造特色產業園,深圳培育AI眼鏡等「爆款終端」。
中國智能穿戴資本市場分析
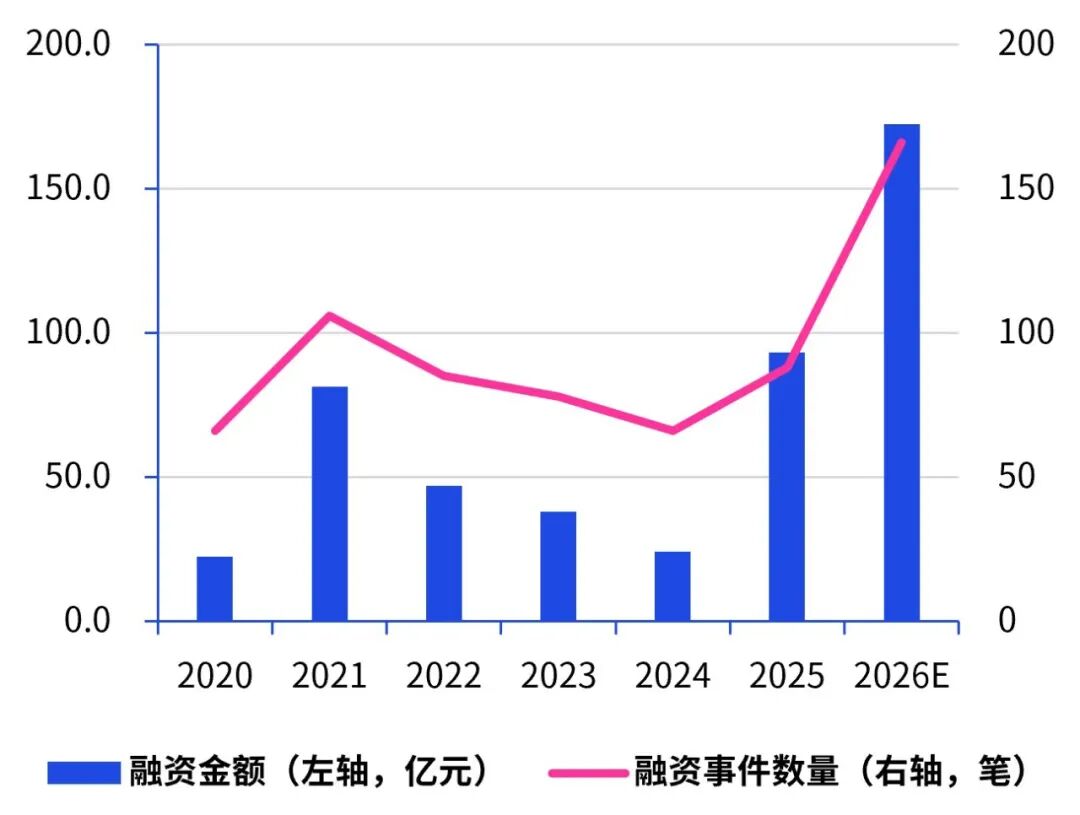
2025年投孖展創歷史新高,2026年持續升溫。根據投中數據,2025年,中國智能穿戴產業共發生88起投孖展事件,已披露的孖展總額達93億元人民幣,創下歷史新高,大幅超過前三年的孖展金額。2026年,智能穿戴投資熱度又創新高。2026年上半年,智能穿戴的孖展事件已經達到83筆,而已披露的孖展金額也已超過2022、2023及2024年各年份的全年水平,半年孖展金額約為2025年全年的92.53%,達到86.23億元人民幣。
圖:2020-2026中國智能穿戴產業孖展金額和事件數量,億元,筆
數據來源:投中數據,畢馬威分析
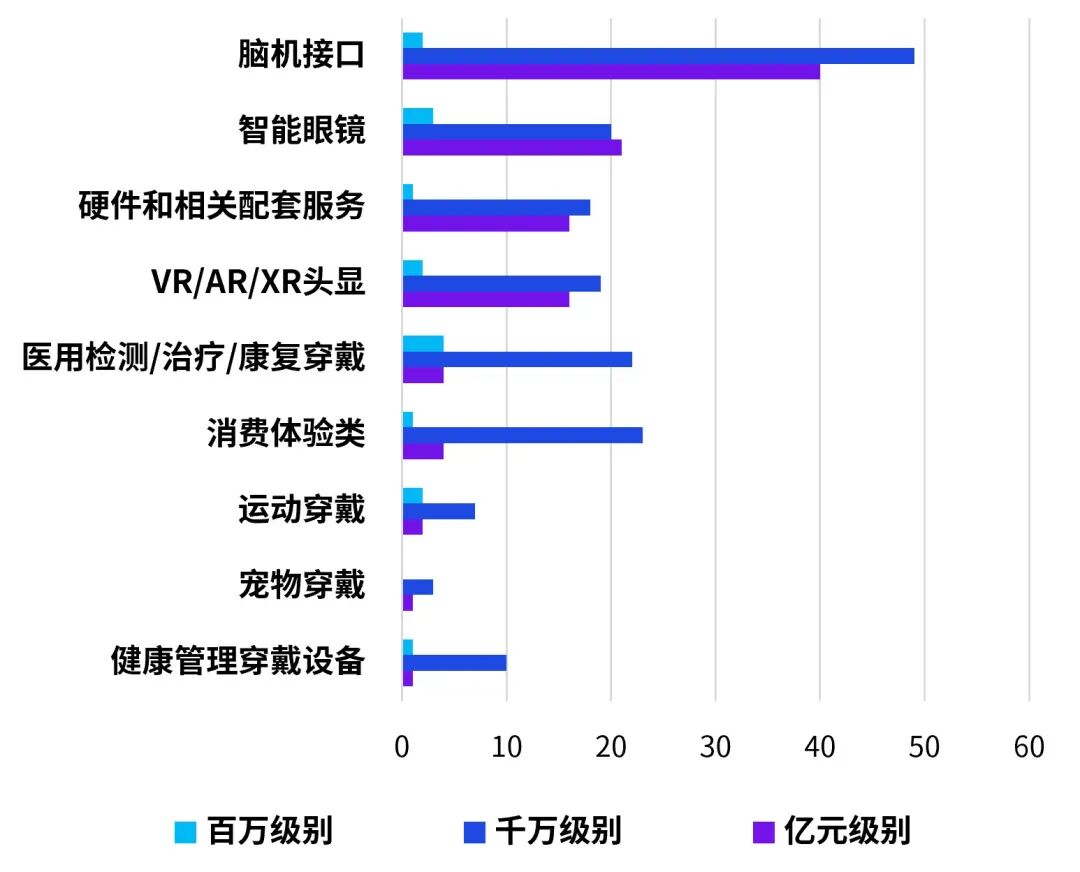
腦機接口與智能眼鏡引領孖展風潮。從細分領域來看,腦機接口、智能眼鏡、VR/AR/XR頭顯以及硬件和相關配套服務領域千萬級別和億元級別孖展的筆數幾乎平齊,是吸引投資的主要力量,而消費體驗、醫用檢測/治療/康復、健康管理和運動穿戴四大領域的孖展項目主要集中在千萬級別。
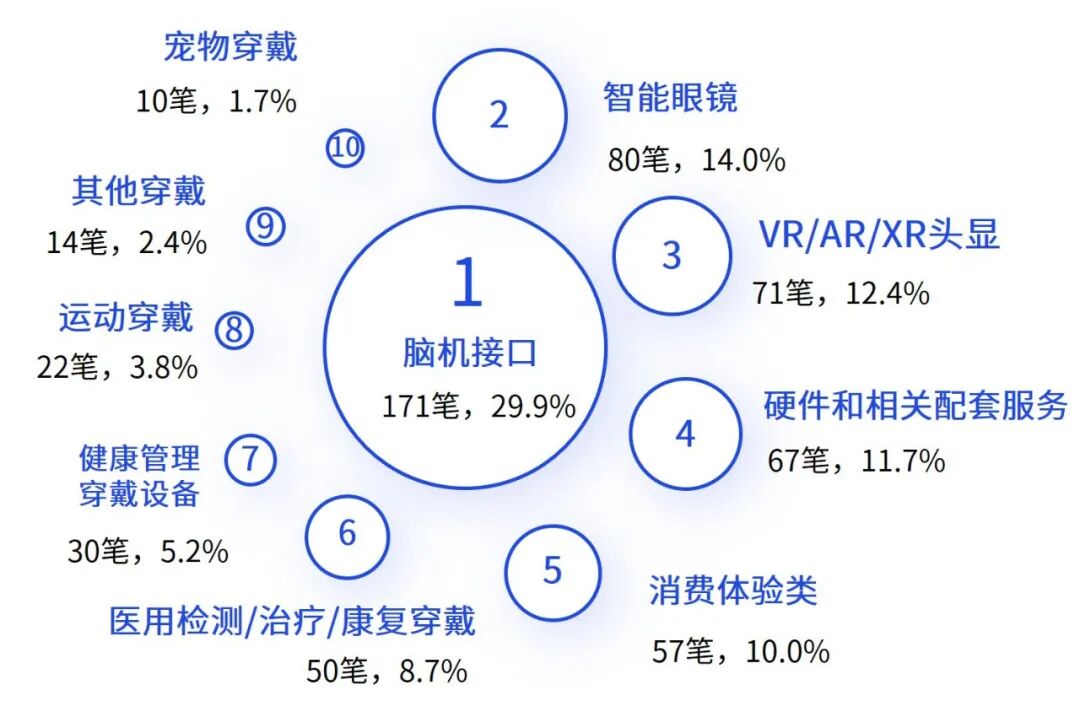
從孖展事件數量看,智能穿戴最熱門的賽道為腦機接口,該賽道在2020-2026H1有171件孖展事件數量,佔比約為30%;其次是智能眼鏡,孖展事件數量為80,佔比約為14%;VR/AR/XR頭顯緊隨其後,孖展事件為71筆。從孖展事件數量佔比來看,腦機接口和智能眼鏡的佔比從2020年開始,總體呈現穩步增長的態勢,引領智能穿戴產業孖展風潮。
圖:2020-2026H1中國智能穿戴產業各賽道孖展金額量級,筆
數據來源:投中數據,畢馬威分析
圖:2020-2026H1各賽道孖展事件數量和佔比情況,筆,%
數據來源:投中數據,畢馬威分析
展望未來,智能穿戴領域呈現十大趨勢
趨勢一
國產化:供應鏈創新優勢凸顯,國產新勢力即將席捲全球。
當前,中國智能穿戴設備全球供應鏈正從成本紅利為核心向創新驅動轉型,使中國成為支撐全球智能穿戴產業增長的重要力量。目前,上游環節呈現核心元器件國產化提速與軟件生態持續優化的發展態勢。中游是產業鏈的重要樞紐,整合設計研發、製造、品牌運營三大板塊,呈現製造專業化分工、產品附加值提高、品牌綜合運營能力提升的發展特徵。依託穩定創新的供應鏈,下遊中國智能穿戴設備廠商正加速出海,國際競爭力突出。
趨勢二
雙代共振引爆萬億藍海,Z世代與銀髮族共築智能穿戴新增長極。
「Z世代」群體是數字消費的主力軍,是推動智能穿戴設備市場增長的關鍵力量。同時,中國老齡化的趨勢與老年人的慢性病高發將進一步催生具有健康監測、防跌倒預警、精準定位、慢病管理、安全守護等核心功能的老年智能穿戴設備的需求。
趨勢三
數據資產:從記錄到資產,健康數據躍遷為數字經濟時代的新熱點。
智能穿戴類APP用戶規模持續攀升,既反映公衆對健康數據服務的剛性需求,也為行業積累海量的健康數據。智能穿戴APP月活用戶已達1.5億,連續健康數據正成為保險定價、臨床研究、個性化健康服務的核心資產,衍生出「監測-反饋-獎勵」等多元增值服務。
趨勢四
AI重塑智能穿戴交互邏輯,從智能工具進階為數字夥伴。
人機交互方式不斷演進,推動可穿戴設備逐漸形成AI終端。可穿戴設備的AI終端在交互、服務、應用與互聯四大維度發生質的變化,表現為交互模式呈現認知協同的特點;服務能根據場景進行預知預見;應用架構以意圖驅動;設備間實現無縫互聯流轉。
趨勢五
細分品類:多因素驅動AI眼鏡市場擴容,生態協同整合成為企業制勝點。
供需與政策共振,數據顯示,中國智能眼鏡市場規模從2022年的4.5億元大幅增長至2025年的112.1億元,期間複合增長率接近200.0%,為192.1%,該規模將保持增長態勢,預計2029年突破千億元,達到1,191.1億元9。
趨勢六
細分品類:智能戒指優勢凸顯,突破穿戴負重的最小健康終端。
智能戒指是集成微型傳感器、低功耗處理器與人工智能算法的可穿戴智能終端,屬於以輕量化健康監測為主、同時覆蓋智能交互與生產力應用的複合型穿戴設備。智能戒指憑藉僅2–4克的重量、2.5毫米左右的超薄設計和IP68級防水能力,可以實現24小時無感佩戴,尤其解決了傳統手錶夜間佩戴笨重、易壓腕、螢幕光干擾睡眠的痛點。
趨勢七
細分品類:非侵入式腦機技術產業鏈完善,開啓消費端「意念交互」元年。
2026年,「腦機接口」被首次寫入政府工作報告,是中國「十五五」時期重點培育的未來產業之一。目前,腦機接口(BCI)產業以醫療健康領域為主,運動功能重建、神經康復、腦疾病輔助治療等應用需求持續釋放,推動產業規模快速增長。2025年我國腦機接口相關產品市場規模約為51億元,其中醫療領域約為34.9億元。按照技術路徑劃分,非侵入式BCI因無需手術、安全性和易用性突出,廣泛應用於醫療診斷到消費電子等領域,市佔率最高達78%10。
趨勢八
場景多元化:健康監測專業化升級,從健康玩具轉變為腕上診所。
中國可穿戴健康監測設備正處在從消費電子向專業醫療輔助工具跨越的階段,展現出監測更精準、形態無感化、功能閉環干預的持續升級路徑。從「健康玩具」向「腕上診所」邁進,老齡化、慢病管理需求與政策三重紅利驅動增長,醫療級認證成核心壁壘。
趨勢九
場景多元化:新時代的運動健康,智能穿戴從可選配件進階為健身核心標配。
2025年全球運動健身可穿戴設備市場規模達433.13億元11,其中中國市場規模約134億元12。隨着大衆健康意識提升、AI/多模態傳感升級以及專業運動場景深化,預計未來7年CAGR約14%。AI端側落地驅動設備從數據記錄走向可執行洞察,場景化精準監測的商業價值持續凸顯。
趨勢十
場景多元化:智能穿戴技術外溢,重構軍事與工業人機交互模式。
2024年全球軍用可穿戴設備市場規模達41.7億美元。預計到2032年將達到55.3億美元13。在工業數據化、信息化、網絡化轉型升級的過程中,工業可穿戴設備得到越來越普遍的推廣和應用,2025年中國市場規模達274.36億元14。智能穿戴正從消費品向軍事態勢感知、工業安全防護與效率提升等專業領域延伸。