(來源:invest wallstreet)
這次聯儲局加息可以概括為:一次全票通過的鷹派加息,一次與白宮降息訴求正面衝突的政策選擇,也是一次「更高更久」利率路徑的確認。它不僅是三年來首次加息,也是2026年以來首次調整利率,點陣圖、經濟預測和聲明措辭都顯示,聯儲局當前優先任務是抗通脹,而非迎合政治壓力或過早轉向降息。
一、加息本身:三年來首次,全票通過
-
聯儲局將聯邦基金利率目標區間從 3.50%—3.75% 上調至 3.75%—4.00%,加息 25個點子。
-
這是聯儲局 2026年來首次調整政策利率,也是 自2023年7月以來首次加息。此前連續五次會議按兵不動。
-
本次決議 12票全票通過。而7月會議為 9比3,三名票委反對維持利率不變,主張加息。也就是說,7月內部分歧在於「加不加」,9月則變成「全票加」。
-
這與美國總統特朗普堅持要求降息的主張直接背離,因此被媒體形容為「打臉特朗普」。
二、聲明措辭:更簡、更鷹、更強調抗通脹
相比7月聲明,9月聲明有幾個關鍵變化:
-
刪除「中東衝突」具體提法改為更泛化的「地緣政治局勢發展」,但仍強調不確定性較高。
-
新增「國內支出保持韌性」說明聯儲局認為美國內需仍能承受緊縮。
-
資本投資評價微調從7月的「強勁」改為「穩健」,但生產率增長仍稱「強勁」。
-
通脹表述簡化刪除「部分反映了供應衝擊推動能源等領域價格上漲」的解釋,只保留「通脹仍處於高位」。
-
新增關鍵政策銜接聲明稱:「今天的政策行動將有助於更及時地實現委員會2%的目標。」這等於為加息提供直接理由:不是被動應對,而是主動加快通脹回落。
-
刪除反對意見段因本次全票通過,7月聲明末尾的反對者名單被刪除。
整體看,聲明延續新任主席沃什的極簡溝通風格:少解釋、重行動、強共識。
三、點陣圖:年內大概率還有一次加息,降息預期極低
點陣圖是本次會議最鷹派的部分之一:
-
18名提供利率預期的官員中:
-
12人預計今年還有一次25個點子加息;
-
4人預計今年還有兩次加息;
-
2人預計今年不再加息;
-
無人預計今年降息。
-
換言之,16人、佔比近89%預計今年至少還有一次加息。
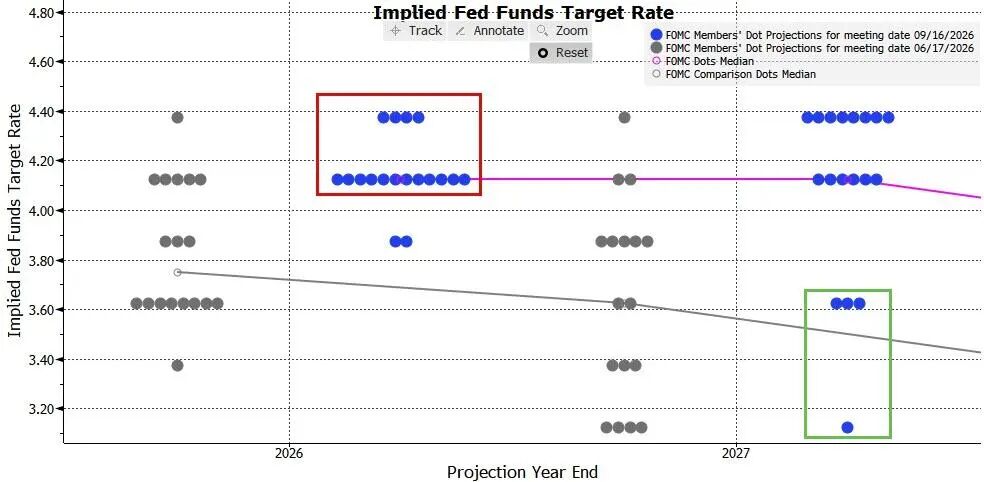
利率預測中位值也明顯上移:
|
時間 |
9月預期 |
6月預期 |
|---|---|---|
|
2026年底 |
4.1% |
3.8% |
|
2027年底 |
4.1% |
3.6% |
|
2028年底 |
3.9% |
3.4% |
|
長期 |
3.2% |
3.1% |
這意味着:不僅年內可能還有一次加息,明年也不急於降息,甚至部分官員預計明年還會加息。 降息在點陣圖中幾乎被邊緣化。
四、經濟預測:增長上修、失業率下修、通脹上修
聯儲局同時上調了經濟增長和通脹預期,下調了失業率預期:
-
GDP增速:2026年從2.2%上調至2.3%;2027年從2.3%上調至2.4%。
-
失業率:2026年從4.3%下調至4.1%;2027年從4.3%下調至4.1%;2028年從4.2%下調至4.1%。
-
PCE通脹:2026年從3.6%上調至3.7%;2028年從2.0%上調至2.1%。
-
核心PCE通脹:2026年從3.3%上調至3.4%;2028年從2.1%上調至2.2%。
這組預測傳遞的信號是:經濟比預期更有韌性,就業比預期更強,但通脹也比預期更頑固。 因此,聯儲局認為有必要繼續維持甚至加強限制性政策。
五、政治與市場背景:白宮要降息,聯儲局偏加息
-
特朗普堅持要求降息,但聯儲局全票加息,使其希望破滅。
-
「新聯儲局通訊社」Timiraos指出,這次加息削弱了白宮「通脹無需擔憂」的論調。
-
分析人士認為,近期最大變化不是CPI本身,而是能源和大宗商品價格上漲。前紐約聯儲主席杜德利提到,伊朗局勢再度緊張,能源價格衝擊規模再次擴大。
-
同時,AI投資激增也被視為重塑通脹前景的因素之一。
-
市場此前已高度定價9月加息:CME工具顯示,本周加息25個點子概率超過92%,10月再加息概率44%,到年底共兩次25個點子加息概率接近80%。
-
因此,加息本身不意外;真正偏鷹的是點陣圖確認「年內還有一次」,以及聲明強調加息有助於更快實現2%目標。

六、加息的主要影響
1. 對利率路徑:更高更久
聯儲局不是一次性加息,而是可能開啓新一輪緊縮。年內至少還有一次加息概率很高,2027年降息空間也很小。市場此前期待的「很快降息」被進一步推遲。
2. 對通脹:強化抗通脹決心
聲明新增「政策行動將有助於更及時實現2%目標」,表明聯儲局願意用加息壓制通脹,哪怕面對政治壓力。能源價格、地緣政治和AI投資帶來的通脹壓力,是其主要擔憂。
3. 對經濟:軟着陸敘事增強,但限制性更強
GDP上修、失業率下修,說明聯儲局認為經濟能承受更高利率。但通脹預期上修意味着政策必須保持限制性,經濟增長可能在未來受到高利率滯後影響。
4. 對市場:加息已被定價,鷹派點陣圖影響更大
由於9月加息已被市場高度預期,直接衝擊有限。但點陣圖偏鷹、年內還有一次加息、降息預期極低,可能推動:
-
美債短端收益率維持高位;
-
美元獲得支撐;
-
風險資產估值承壓,尤其是對利率敏感的成長股和AI相關投資;
-
市場重新定價「更高更久」的利率環境。
5. 對白宮與聯儲局關係:衝突顯性化
特朗普要求降息,聯儲局全票加息,且在中期選舉前七周行動,直接檢驗特朗普對沃什的「信任」能維持多久。聯儲局此舉也是在捍衛自身抗通脹信譽和獨立性。
6. 對全球:美元孖展成本更高,資本流向可能偏向美元資產
美國維持高利率,會推高全球美元孖展成本,對新興市場形成壓力。地緣政治和能源衝擊本就推升不確定性,聯儲局偏鷹進一步強化全球「高利率、強美元」的環境。

總結和展望
這次聯儲局加息的核心可以歸納為:
全票通過、三年來首次、點陣圖偏鷹、經濟預測上修通脹、政治壓力未改政策路徑。
它表明:
-
聯儲局當前首要目標是 壓制通脹、捍衛信譽;
-
年內很可能 還有一次加息;
-
降息預期被大幅推遲,甚至明年都可能不降息;
-
白宮與聯儲局在貨幣政策上的矛盾更加公開化;
-
市場將面對一個 「更高更久」 的利率環境。
一句話:這是一次鷹派加息,不是終點,而是聯儲局在能源衝擊、AI投資和地緣風險背景下,重新確認抗通脹優先的強烈信號。