智通財經APP獲悉,來自華爾街金融巨頭花旗的一名資深交易員表示,隨着韓國存儲芯片行業繼續大幅提振經濟增長,支撐韓元在年底前兌美元回升,經歷6月強勁匯率反彈之後韓元近期的疲軟走勢可能不會持續太久。相比於日元近期升值更側重貨幣政策正常化與匯率干預和穩定措施,韓元則擁有半導體出口和國際收支改善這些強勁產業支撐,持續擴大的芯片出口收入增加了潛在外匯供給,也提高了企業在韓國投資、繳稅和支付經營費用時的本幣需求,為韓元中期修復提供了基本面基礎。
花旗韓國交易主管此次提出的,是利用短期宏觀衝擊佈局韓元中期修復,而不是認定韓元已經結束波動。 依照他在最新採訪中的判斷,聯儲局偏鷹派與高油價可能使韓元短期進一步走弱,因此他將1美元兌1400韓元附近視為賣出美元、買入韓元的機會,維持2026年末1美元兌1330韓元的目標。
若圍繞存儲芯片的AI半導體周期長期延續、出口商們恢復大規模賣出美元,而且中東緊張地緣政治局勢緩和,2027年上半年還可能升至1美元兌1200多韓元區間的上端。這裏最重要的傳導環節是結匯:強勁出口首先創造美元收入,企業何時將其換成韓元,決定了這些收入何時形成更直接的本幣買盤。
這位花旗資深交易員觀察到出口商7月和8月賣出美元較快,目前韓元本幣資金充裕,因此近期不急於繼續結匯,甚至部分投機勢力趁機會沽空韓元本幣。這在很大程度上解釋了為什麼全球市場對於韓國半導體產品線需求以及出口需求基本面無比強勁可以與韓元短期回調並存,也構成其在1400附近逆向佈局的核心依據。
花旗韓國交易主管:在1美元兌1400韓元附近買入韓元
「受聯儲局鷹派立場以及油價上漲引發的通脹擔憂等外部因素推動,韓元短期內存在進一步貶值、使匯率突破1美元兌1400韓元的風險,」韓國交易主管李相勳(Lee Sanghun,音譯)在周三晚些時候接受採訪時表示。「我不認為韓元會在如此疲弱的水平停留太久,因此,1美元兌1400韓元附近的水平,將是賣出美元、買入韓元的好機會。」
在經歷兩個月的上漲、成為亞洲表現最強的貨幣之後,韓元周四連續第四個交易日下跌,一度跌至1美元兌1388.25韓元。聯儲局的鷹派立場正在拖累韓元,因為美國加息擴大了美韓利差,可能削弱韓國資產的吸引力。
周五早間,韓元開盤持穩於1美元兌1381.00韓元附近。
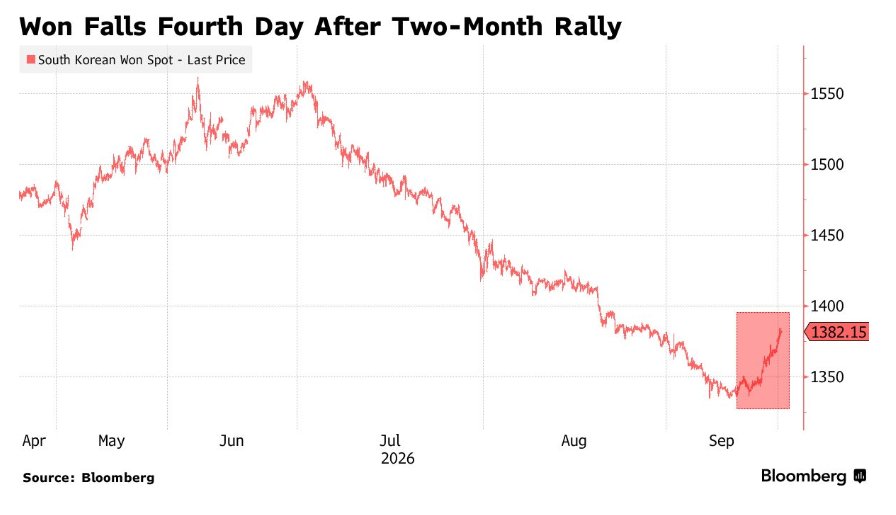
如上圖所示,經歷過去長達兩個月上漲時期後,韓元近日呈現出連續第四天下跌。
李相勳表示,聯儲局的行動促使交易員將進一步加息計入價格,部分逆轉了美元貶值的敘事。不過,考慮到韓國國內基本面強勁,他仍維持年底1美元兌1330韓元的目標。
儘管李相勳預計韓元將進一步走強,但他表示,升值速度不太可能趕上過去兩個月。本月早些時候,韓元曾升至約兩年來的最高水平。
李相勳表示,外部風險可能使未來的道路「顛簸不平」,而韓國龐大的經常賬戶順差,並不一定意味着企業會將全部美元收入兌換成韓元。
他還認為,如果半導體周期保持強勁、芯片出口商恢復大規模賣出美元,並且中東緊張局勢緩和,韓元有望在2027年上半年升至1美元兌1200多韓元區間的上端。
李相勳援引自己在客戶會面和出差期間的觀察補充說,出口商「在7月和8月賣出美元時過於急切」,目前可能擁有充裕的韓元流動性,因此現在「並不急於」賣出更多美元。
韓國存儲芯片雙雄夯實盈利底盤:韓元修復不只靠美元轉弱
日元與韓元前期走強的支撐並不完全相同:日元更側重貨幣政策正常化與匯率干預、穩定措施,韓元則擁有半導體出口和國際收支改善這條產業支撐。日本央行進一步加息的預期,加上7月底日美聯合買入日元的干預,曾推動日元在本月升至約1美元兌152.89日元的七個月高位;聯儲局重新加息後,日元於9月17日回落至155.50附近,體現了國內支撐與短線美元走強之間的拉鋸。
韓國的優勢則更加直接地體現為AI需求帶來的出口收入:8月出口額按年增長68.7%,達到982.6億美元,其中半導體出口達到466.5億美元,當月貿易順差為347.5億美元。 從國際收支機制推演,持續擴大的芯片出口收入增加了潛在外匯供給,也提高了企業在韓國投資、繳稅和支付經營費用時的本幣需求,為韓元中期修復提供了基本面基礎。
韓國存儲芯片雙雄對全球資本的吸引力,已經同時體現在股價重估與經營利潤擴張上。 統一採用韓國上市普通股、韓元計價的股價表現口徑,截至2026年9月17日收盤,SK海力士年內上漲168.05%,三星電子上漲110.59%,兩者均實現翻倍以上漲幅。支撐這一表現的並非只有AI主題熱度:SK海力士第二季度營業利潤達到約60.54萬億韓元,按年增長557%,高帶寬內存(HBM)、AI服務器DRAM和企業級固態硬盤(eSSD)是其高附加值產品佈局重點;三星電子同期整體營業利潤達到89.5萬億韓元,存儲業務季度收入與營業利潤再創紀錄,並擴大HBM4銷售。
從投資邏輯看,存儲芯片雙雄對於全球資金的投資吸引力來自「AI基礎設施擴大存儲需求—產品結構與價格改善—利潤大規模兌現」的完整鏈條;對於韓國股票資產,它們既是股票市場的盈利增長來源,也是出口與外匯收入的重要支柱。
韓元溫和升值,對未進行匯率對沖的海外韓國股票投資者具有直接利好——即意味着同樣的韓元資產,能夠兌換成更多美元。 用花旗交易主管的目標作情景測算,美元兌韓元從1400降至1330,意味着韓元的美元價值上漲約5.26%;假設同期持有的韓國股票以韓元計價上漲10%,則美元計價回報為 1.10×1400÷1330-1=15.79%,不計股息、稅費及交易成本。
韓元升值對韓國股市的積極意義,更準確地體現在海外投資回報與資金配置吸引力上;存儲芯片雙雄的盈利增長提供股價基礎,韓元溫和修復則有望為國際投資者增添一層額外的匯率收益。
從資金配置機制推演,若圍繞存儲芯片與整個半導體產業鏈的盈利增長吸引外資增加韓國股票配置,相應換匯需求可以強勁支持韓元,而韓元有序修復又能改善未對沖投資者的美元回報,從而形成潛在的股匯正向互動;但不能僅憑股價上漲便認定已有淨外資流入。韓國央行也曾明確指出,股票上漲、經常賬戶順差與韓元匯率並不必然同步,跨境資金流向和企業本幣需求共同決定實際傳導。
存儲芯片——對於韓國出口乃至韓國經濟而言可謂至關重要。韓國是世界上最大規模兩家存儲芯片生產商——SK海力士與三星的所在地,其中,全球HBM霸主SK海力士近年來為英偉達最核心的HBM存儲系統供應商。韓國另一存儲巨頭三星,則是全球最大規模DRAM與NAND存儲芯片供應商,並且近期也成為英偉達的HBM供應商,尤其是成為AI芯片霸主英偉達當前旗艦AI 算力集群產品——GB200/GB300系列的HBM存儲系統供應商。
AI服務器存儲芯片組件仍是最清晰的AI算力產業鏈層面供給瓶頸,TrendForce預計,2026年服務器DRAM合約價累計上漲約270%,企業級SSD價格累計上漲約235%;2027年HBM合約價仍可能上漲70%—140%,這些數據體現了AI算力擴張與存儲漲價的共同作用。TrendForce最新估算,DRAM與NAND合計佔主要雲服務商資本開支的比例,將由2026年的47%升至2027年的68%,背後同時存在採購量增長與價格上漲。