陳興系華福證券宏觀首席分析師、中國首席經濟學家論壇成員
報告正文
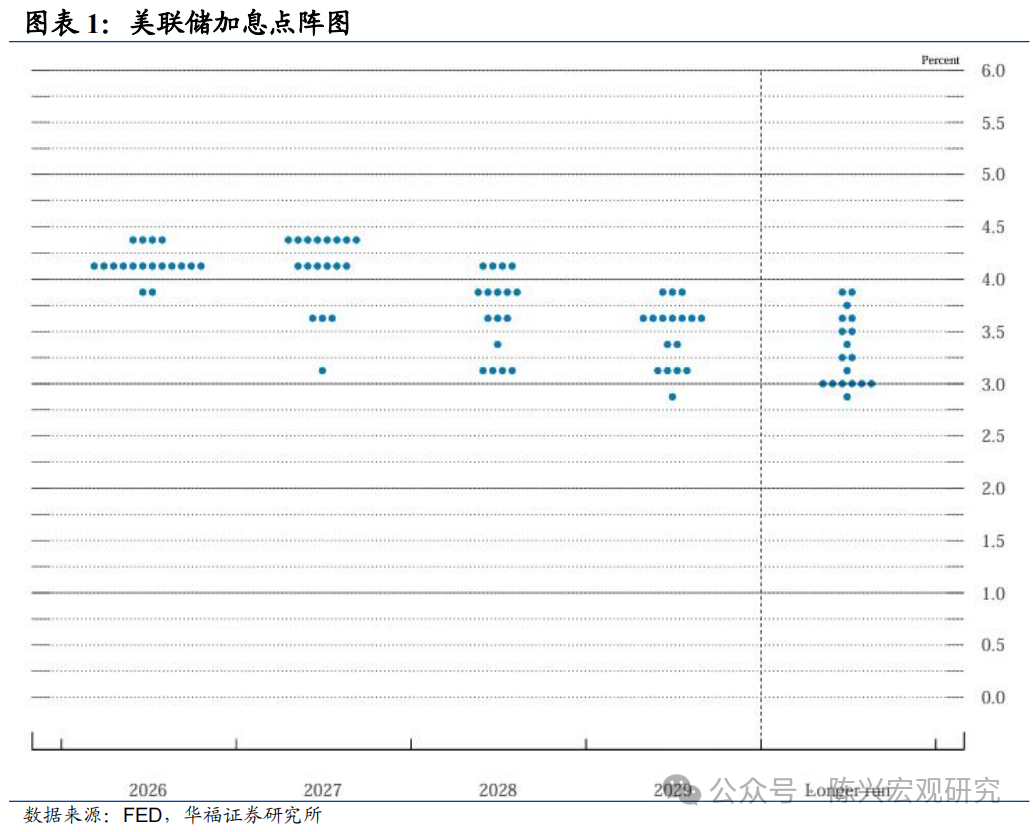
中長期利率預期進一步上修。本次議息會議中,聯儲局決定將聯邦基金利率提升25個bp至3.75%-4%的目標範圍內,這也是聯儲局自2023年7月以來首次重啓加息,基本符合市場預期,會議前市場對本次聯儲局加息的預期概率超過90%。利率決議投票結果為12:0,全票通過,內部也高度統一,無分歧爭議。且點陣圖顯示,大多數聯儲局官員預計年內還有一次加息,另有4位官員預計年內還有2次加息。中長期利率中樞預期同步大幅上修,2027年利率中樞提升至4.1%,6月份為3.6%;2028年利率中樞重新降至3.9%,也顯著高於6月份的3.4%,意味着高利率維持更久的政策格局進一步夯實。資產負債表變動方面,聯儲局維持既定操作節奏,準備金管理購買(RMP)行動按計劃有序推進,延續階段性穩定擴表態勢。
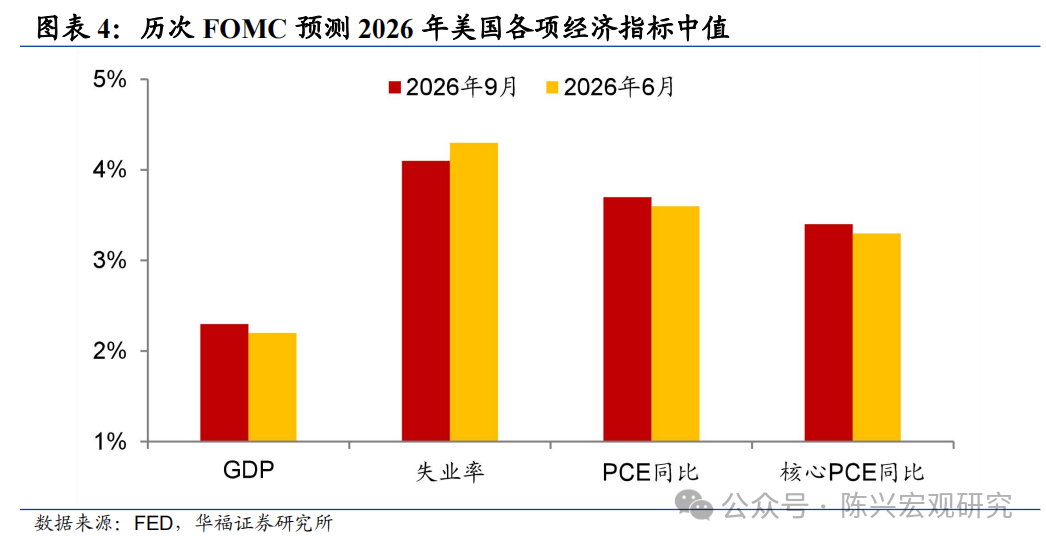
就業市場供需相對均衡,強調治理通脹。就業方面,本次聲明中,委員會維持「就業增長與勞動力保持同步(gains have kept pace with the workforce),失業率波動有限(has changed little)」的判斷。整體措辭繼續上次會議完全保持一致。通脹相關表述明顯偏鷹,「今天的政策行動將有助於通脹更及時地回到2%的政策目標,本委員會將實現價格穩定(Today's policy action will support a timelier return to the Committee's 2 percent goal. The Committee will deliver price stability)」,刪除了此前認為「通脹持續高於目標,部分源於供給衝擊推高能源價格(in part reflecting supply shocks that have driven price increases in certain sectors, including energy)」的表述,釋放了立即採取措施,維持通脹穩定的決心。在經濟指標預測中,聯儲局分別將2026年PCE按年和核心PCE按年預測中值上調至3.7%和3.4%,6月份分別為3.6%和3.3%。
沃什在新聞發布會上強調目前首要關注點就是通脹,「通脹太高,且持續了太久了」,近期太多品類的商品價格漲幅超過3%,委員會對通脹向2%的目標邁進缺乏信心,這也是本次會議加息的主要原因。就業方面,他認為美國勞動力市場形勢良好,失業率仍較低,基本達到了充分就業,且聯儲局不相信必須通過傷害勞動力市場來實現目標。
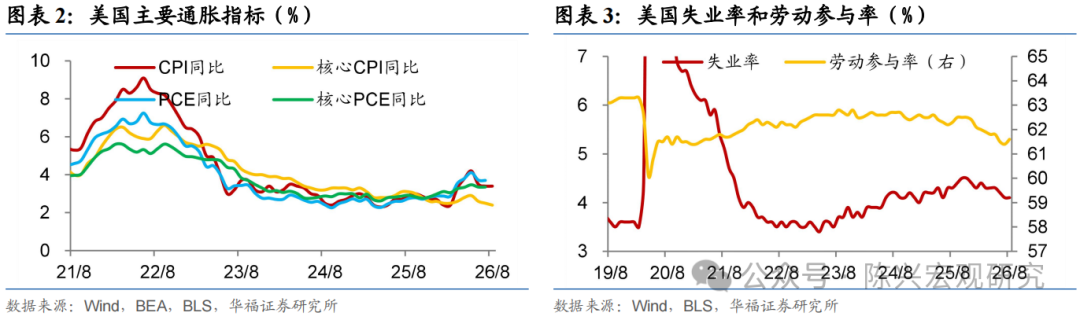
我們認為,美國勞動力市場供需緊平衡並未緩解。儘管單月非農新增就業人數存在階段性波動,但平滑後的就業增速中樞較2025年底已有明顯抬升。與此同時,勞動參與率較2025年明顯下滑,帶動失業率回落至4.1%的相對低位,勞動力市場緊張態勢並未緩解。通脹仍有潛在惡化風險。8月美國CPI按年持平至3.4%,但按月反彈0.4%,主要受能源價格反彈驅動,同時核心服務通脹持續凸顯韌性。當前中東地緣衝突持續升級,布倫特原油價格一度逼近110美元/桶,大宗商品價格波動風險顯著上行。疊加AI產業鏈相關分項漲價、關稅政策傳導效應逐步落地,聯儲局重點錨定的核心PCE物價指數持續偏強運行,整體通脹的反彈風險仍未消退。
經濟增長穩步擴張。在經濟增長方面,儘管地緣政治局勢導致的不確定性依然存在,委員會整體維持對經濟基本面的樂觀基調不變,本次聲明中增加了「國內支出依然具有韌性的表述(domestic spending has been resilient)」的表述,且將資本支出增長「強勁( strong)」改為「穩健(robust)」,或意指AI資本支出的更有持續性。在經濟指標預測中,聯儲局分別將2026年/2027年實際GDP增速上調至2.4%和2.3%,均較6月份提升0.1和0.1個百分點。沃什在新聞發布會上稱經濟產出表現穩健,企業尤其是AI相關高科技資本支出大幅增長,既支撐經濟增長,也讓通脹與供給端研判更復雜。
我們認為,美國內需增長展現強勁韌性。2026年二季度美國GDP按月折年率回落至 1.5%,主要受淨出口與庫存去化拖累;但私人國內實際最終購買(PDFP)按月折年率高達 3.9%。拆分結構來看,傳統消費低位修復,非住宅投資託底私人投資保持高位,反映美國內需基本面穩固。一方面,從高頻指標觀察,儘管7-8月美債利率顯著上行,但地產銷售、零售銷售數據並未進一步惡化,利率中樞上行對地產、零售等傳統經濟板塊的抑制效應並未持續放大。另一方面,二季度AI相關分項對美國實際GDP按月拉動升至1.2%,再創歷史新高,前值為0.75%。伴隨AI資本開支持續擴張,AI產業對經濟的貢獻將繼續抬升;疊加服務消費、地產等傳統板塊底部企穩,共同推動美國實際經濟增速上行。
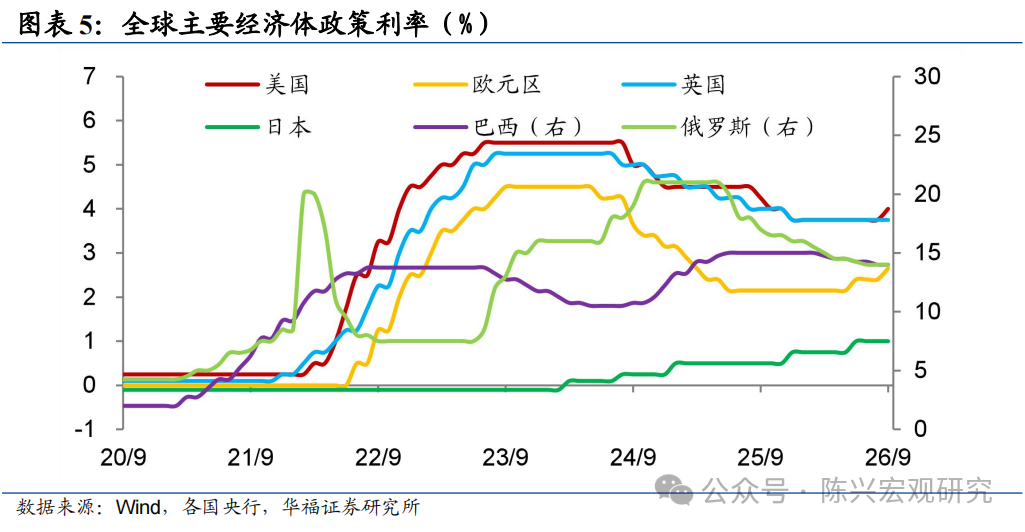
市場反應整體偏鷹。市場表現來看,利率決議聲明落地至沃什發布會期間,美元指數持續走高,重新突破100關口;2年期、10年期美債收益率分別上行10bp、5bp,報4.73%、5.02%,美債長短端期限溢價繼續收窄;黃金價格明顯回落;美股三大股指全線下跌。Fed watch數據顯示,市場預期聯儲局年底前繼續加息一次的概率由80.3%升至86.5%,鷹派加息預期持續升溫。我們認為,美國勞動力市場維持緊平衡,通脹仍存在潛在上行風險;疊加 AI 相關資本開支抬升美國潛在經濟增速,與此同時,在長端債券缺乏剛性買家的背景下,長端美債利率中樞將逐步向美國潛在經濟增速匹配,具備繼續上行空間。
風險提示:1)美國通脹上行超預期。商品和服務通脹超預期走高;2)聯儲局貨幣緊縮超預期。由於通脹上升超預期,聯儲局長期維持高政策利率;3)美國經濟下行超預期。美國消費和投資意外走弱。