本文作者 | 獨行俠
數據支持 | 勾股大數據(www.gogudata.com)

最近,寧德時代的股價弱得讓人意外。
9月16日盤中,A股一度摸到302.2元,較467.06元的高點回撤了35%;港股同樣距高點回調了38%。
光是9月的這半個月,就跌了16.3%,還有加速下滑趨勢。
在5月份,寧德時代市值還摸到過近2.2萬億元,轉眼4個月過去,已經跌去了三分之一。
算下來,差不多跌沒了一個比亞迪。
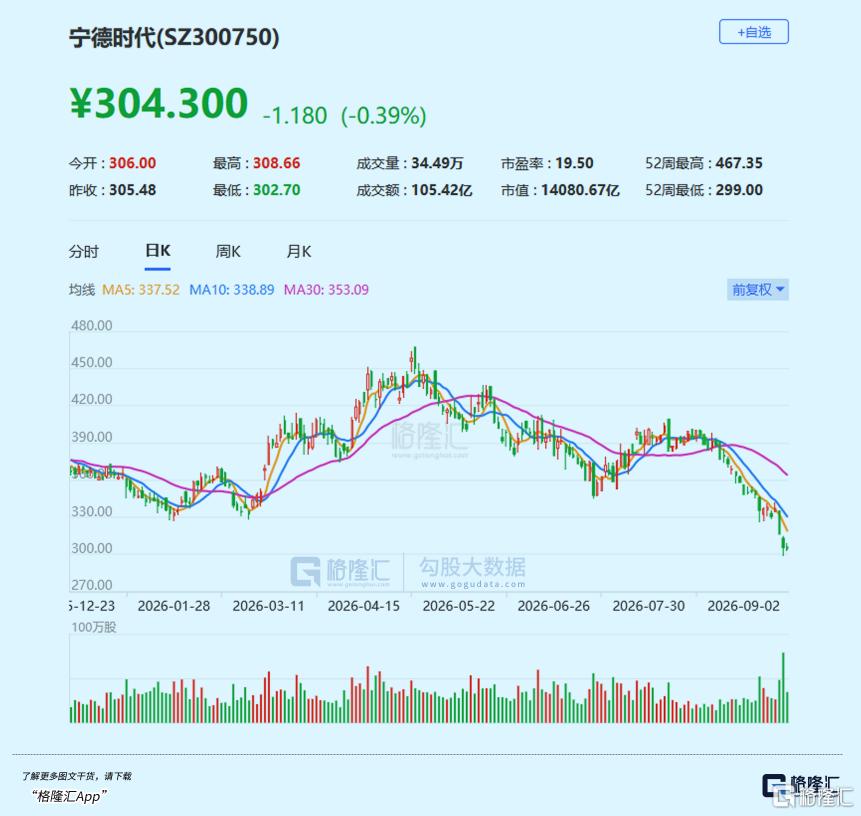
有意思的是,前兩年寧德時代每次大跌,評論區全是「抄底寧王」「黃金坑」,然而這一次,盤面冷得有點意外,現在大家討論最多的不是要不要抄底,而是「去寧化」的話題。
怎麼突然就吹起了冷風?
01
過去兩年,「減少對寧德時代的依賴更多是作為車企高管在業績會上被問到的一個例行問題。
但2026年,這件事開始越發具體化了。尤其在近期,「去寧化」甚至成為了熱點話題。
最先捅破窗戶紙的是理想。
9月初,理想汽車宣佈斥資26.5億元增資欣旺達動力,交易完成後持股11.17%,成為欣旺達動力第二大股東。
緊接着,2026年6月上市的全新一代理想L8全系採用欣旺達電芯,寧德時代退出該車型供應名單。
不止如此,理想MEGA因為訂單超預期,寧德時代的5C三元鋰電池儲備跟不上,後續也會切換成理想自研的5C三元電池,預計11月就開始交付。
等於說,理想的高端車型,正一步步把寧德時代從核心供應裏換出去。
緊接着是小米。
剛上市的澎程N70、N90,沒有延續SU7、YU7用寧德時代電池的路線,直接搭載了小米自己的龍甲電池系統,電芯全部由中創新航和欣旺達供應,寧德時代連入場券都沒拿到。
有第三方裝機數據測算:僅理想和小米兩家,合計就佔寧德時代國內裝機量的13.6%。
這還不是兩家企業的個別動作。鴻蒙智行、小鵬、零跑這些主流新能源車企,最近一兩年都在大力擴大二供、三供名單,不再把雞蛋放在寧德時代一個籃子裏。
而且和過去「邊緣車型用二供、主力車型靠寧德」的玩法不同,這一輪切換直接動了主力高端車型的蛋糕。
更值得玩味的是車企的新玩法:不再是寧德時代出什麼電池方案,車企就用什麼;而是車企自己定方案,電芯廠只負責按要求生產。
等於說,寧德時代正在從「全套方案服務商」,往「電芯代工廠」的方向退一步。
02
車企換電池這件事,不是2026年纔開始的。
早在2022年7月的世界動力電池大會上,時任廣汽集團董事長曾慶洪就當着全行業的面拋出了那句拷問:「電池佔了我一輛車60%的成本,那我不是在給寧德時代打工嗎?」
曾慶洪還說了一句更直白的話:除特斯拉之外的新能源整車廠都是虧損的,電池企業將成本壓力傳導給主機廠,主機廠也被迫造電池甚至佈局電池原材料。「我們甚至都在考慮購買鋰礦。」
那是碳酸鋰價格一路瘋漲的年頭,電池從產能瓶頸變成了成本大山,車企要拿貨還要先付預付款、排隊等產能。
所以那個時候沒人真的覺得這句吐槽會變成行動。2022年國內新能源車銷量增速還高達93.4%,行業還在狂奔,只要能拿到電池、賣出車,成本高一點總能靠規模攤掉。
只不過四年過去,曾慶洪的「玩笑」不再是玩笑。
2026年上半年,寧德時代歸母淨利潤432.84億元,而同期15家主流上市車企加起來,歸母淨利潤才210.5億元,還不到寧德時代的一半。
拉通整個鋰電產業鏈看更誇張。
2025年國內鋰電全產業鏈上市公司的歸母淨利潤合計是967.86億元,寧德時代一家就佔了74.6%,接近四分之三(來源:東莞證券鋰電池產業鏈業績綜述)。
也就是說,全產業鏈上上下下那麼多材料廠、設備廠等辛辛苦苦一整年,只能分剩下四分之一的利潤。
而整車環節的處境,還不只是賺多賺少的問題。
2025年,11家主流上市車企全年淨利率平均只有2.6%,很多車型賣一台虧一台,全靠走量攤薄固定成本,動力電池又佔了整車BOM成本的30%到40%,是車裏最貴的單項零部件,沒有之一。
這種情況下,二線電池廠商5%-10%的報價差,對車企來說就不是小錢,是生死線。一台車毛利本來就幾千塊,電池便宜幾千,直接決定了這款車是盈利還是虧損。
不只是下游車企,上游供應商同樣承壓。
截至2026年6月末,寧德時代應付票據及應付賬款合計3554.87億元,較2025年末的2636.06億大增了34.86%。
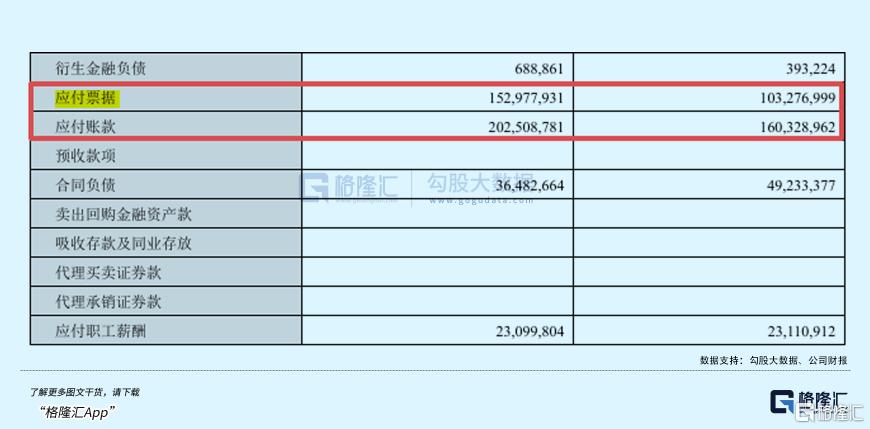
在2026年一季度,寧德時代應付賬款周轉天數約261天,而對下游客戶的應收賬款周轉天數僅約54天,兩者相差211天。
這意味着,寧德時代平均要近9個月纔給上游供應商付款,卻能在不到2個月內從下游客戶收回貨款。
上游客戶的壓力肯定是大。比如正極材料龍頭天賜材料,對寧德時代的付款賬期從2022年的60天內,拉長到了2025年的120天內,直接導致公司整體應收賬款周轉天數升到147天,現金流壓力肉眼可見。
更有標誌性的事件,是科創板上市公司瀚川智能將寧德時代告上法庭,指控其拖延支付貨款6087.99萬元。瀚川智能2024年全年淨虧損11.03億元,這筆被拖欠的貨款對其而言是實實在在的流動性壓力。
一邊是電池龍頭日進斗金,一邊是上下游薄利甚至虧損。這種利潤分配格局,在行業高速增長的時候沒人說什麼,蛋糕越做越大,大家都有的賺;一旦蛋糕長不動了,矛盾自然就浮上水面。
03
國內新能源車的滲透率,2020年才5.4%,2021年13.4%,2022年直接幹到25.6%,三年時間完成了從0到25%的滲透。那是行業的黃金期,銷量增速動輒百分之幾十甚至翻倍。
那個時候,所有人都在搶份額、鋪產能,電池貴一點、賬期長一點,都不是問題,只要能拿到貨、能賣出車,錢總能賺回來。
寧德時代作為產能最穩、技術最成熟的供應商,是行業的「賦能者」,大家搶着合作都來不及。2022年那句「打工論」更像是賣方市場下的情緒宣泄,說完該合作還是合作。
但到了2025年,國內新能源車滲透率已經到了51.3%,2026年預期也就55%左右。滲透率提升越來越慢。
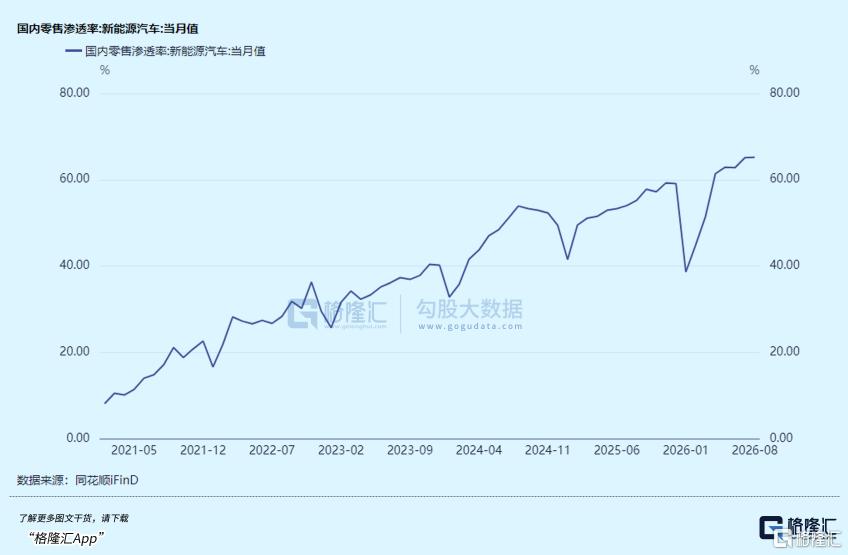
2025年,新能源車銷量增速16.2%,2026年預期只有10.1%,正式進入個位數增長時代。
對應的動力電池裝機量增速,也從2023年的42%、2024年的31%,回落至2025年的22%,2026年預計僅14%。
增量市場變成了存量市場,價格戰越打越兇,車企要活下去,必須動最大的那項成本。
這時候再看寧德時代的高利潤,在上下游看來,就難免顯得有點刺眼了。
寧德時代自己的增速也早已下了台階。
營收增速從2021年的152.4%,掉到2025年的17%;之前靠着搶二線廠商的份額,還能跑贏行業大盤,現在行業beta逐漸少了,自己的國內市佔率也從2024年的45.6%首次下滑到43.4%,雙重壓力一下子就都來了。
說白了,高速增長期,龍頭是大家的大腿;存量競爭期,龍頭就成了大家要一起分攤的成本。
04
尾聲
說到這裏,就能理解為什麼寧德時代業績還在增長,股價卻跌跌不休。
2025年5月市值衝到2.2萬億的時候,對應動態PE大概30倍。那個時候市場是按「高成長科技製造企業」給的估值,默認未來三年淨利潤複合增速不低於25%,PEG給1,是標準的成長股定價邏輯。
但現在,市場的預期已經悄悄變了。
國內市佔率開始下滑,海外貿易壁壘持續升級,儲能打價格戰,算下來未來三年的淨利潤複合增速預期,已經從25%以上掉到了10%左右。
這個增速水平,對應的就不再是科技成長股的估值,而是成熟周期製造業的估值中樞——10到15倍PE。
當然,不是寧德時代不優秀了。它的技術積累、規模效應、成本控制能力,依然是行業第一,短期內沒人能撼動龍頭地位。
變的只是市場對它的定位,或開始從「引領行業的科技成長公司」,慢慢變回了「製造業裏的頭部公司」。
現在,新能源行業確實走到了一個新的階段:電動車從狂奔的滲透率提升期,進入了平穩的存量競爭期;產業鏈的利潤分配,從一家獨大的失衡,開始走向多方博弈的再平衡;海外市場也從藍海擴張期,進入了貿易摩擦頻發的存量博弈階段。
與之對應的,是企業的高利潤、高份額、高估值,都會跟着行業一起迴歸常態。
接下來,寧德時代需要繼續拿出更多真金白銀的成績,才能讓市場重新相信,16倍PE不是市場犯錯,而是一個合理的新起點。
在此之前,冷風可能還會繼續吹。(全文完)