
中糧期貨研究中心
概要
國內PP期貨盤面出現明顯回落,市場整體情緒快速降溫。本次價格下跌並非單一利空衝擊所致,而是前期行情上漲支撐邏輯逐步弱化,疊加聯儲局偏鷹表態、旺季需求落地不及預期、市場風險偏好回落等多重因素共振的結果。前期依託地緣局勢升溫、原料價格走高帶動的上漲行情,在宏觀與基本面未能持續跟進的背景下,迎來階段性估值回調。
一、宏觀&能源影響
海外宏觀層面,聯儲局加息重啓和偏鷹表態是拖累本輪化工品估值的外部變量。市場重新定價海外高利率延續的可能性,推升美元指數和美債實際收益率,直接壓制全球大宗商品估值。對於PP這類和原油強綁定的油制化工品種,美元走強會壓低以美元計價的原油與丙烷價格,從成本端削弱PP的上行基礎。同時,全球孖展成本抬升,海外製造業消費意願走弱,間接拖累塑編、包裝等出口類訂單,內外貿需求同步承壓。這一輪宏觀壓力不是短期一次性衝擊,而是持續壓低工業品估值中樞,疊加地緣溢價消退,共同促成今日原油與PP同步走弱。
以原油為首能源原料端估值回調,則是本次PP價格走弱的直接誘因。此前一段時間,國際地緣局勢持續擾動大宗商品市場,推升國際原油、丙烷等上游原料報價,化工板塊整體受益於成本抬升,PP盤面被動走高,行情中包含了較多的地緣風險溢價。今日市場避險情緒消退,原油價格快速回落,前期透支的風險溢價降溫。
二、基本面現狀
國內PP產能結構中,油制工藝佔比過半,原油價格的波動直接決定行業整體成本中樞。與此同時,丙烷價格同步下行,雖然小幅修復了PDH裝置的虧損狀態,但並未改變產業鏈的採購心態,下游企業並未因原料降價開啓補庫,成本端從前期的行情支撐,轉變為短期價格拖累。
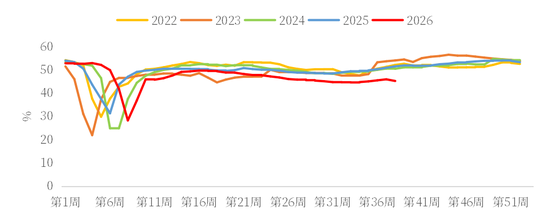
終端需求旺季兌現乏力,是壓制盤面反彈、引發資金離場觀望的核心內因之一。進入傳統 「金九」 旺季,市場前期普遍看好下游包裝、塑編、注塑行業訂單回暖,提前博弈需求復甦行情。但從數據來看,終端行業回暖力度顯著弱於歷年同期水平。面對前期持續走高的原料價格,下游企業拿貨意願低迷,普遍採取按需採購、少量補庫的保守策略,市場無集中備貨行情支撐。
圖表1 PP下游行業加權開工率
三、中期展望
從中期走勢來看,後續PP市場難以走出單邊趨勢性行情,整體將以區間震盪運行為主,價格中樞將在聯儲局貨幣政策預期、原料成本波動、新增產能投放、終端需求修復四者之間反覆博弈,呈現 「上有壓力、下有支撐」 的格局。
行情上行空間將持續受限。海外方面,聯儲局高利率環境延續會持續壓制原油估值,美元走強的背景下,大宗商品很難出現持續性趨勢上漲。國內端,年內行業仍有新增PP產能計劃落地投產,遠期市場供應壓力持續累積,一旦盤面價格反彈修復至合理利潤區間,企業增產、復產意願將快速提升,持續壓制價格上行高度。另一方面,終端需求缺乏全面復甦動力,地產上下游配套的管材、注塑需求依舊疲軟,包裝類需求僅存在季節性短期脈衝效應,無法形成持續性的需求拉動,難以支撐行情持續走強。
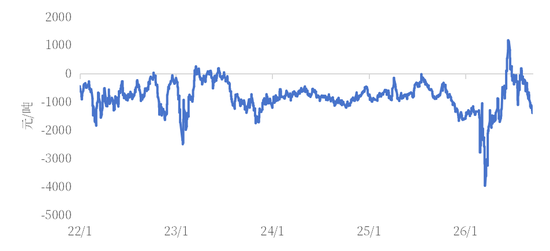
而盤面下方存在明確支撐底線。中期國際原油價格大幅深跌的概率偏低,行業整體成本中樞相對穩固;同時當前PDH工藝生產長期處於虧損狀態,一旦盤面持續下行、加工虧損進一步加劇,生產企業將主動降負、臨時停車避險,收縮市場流通貨源,形成階段性供需支撐,託底盤面價格。但該支撐屬於被動託底,僅能觸發短期反彈,無法驅動趨勢性上漲行情。
圖表2 PDH制PP利潤
四、總結
整體而言,現階段PP市場旺季利好基本充分消化,疊加海外貨幣政策收緊帶來的估值壓制,前期上漲邏輯已階段性終結,中期行情依舊圍繞供需弱修復、成本波動展開。
後續市場需要重點關注幾大邊際變量:一是聯儲局政策表態、美元和美債收益率變化帶來的全球宏觀定價變化;二是原油及丙烷原料價格波動帶來的成本變化;三是終端旺季訂單的實際落地情況與庫存去化節奏。若後續需求持續疲軟、庫存持續累積,疊加裝置全面復產,盤面價格中樞存在進一步下移可能;若終端訂單超預期回暖、企業集中補庫,疊加原料價格企穩回升,行情有望迎來階段性修復反彈。
作者簡介
劉冠民
中糧期貨研究院 資深研究員
交易諮詢號:Z0020357