TradingKey - 聯儲局9月重啓加息後,國際油價連續走低。周三,WTI原油下跌3.28%,收於102.02美元/桶;布倫特原油下跌2.66%,報105.58美元/桶。進入9月17日亞洲交易時段,兩大基準油價繼續下挫,布倫特和WTI分別回落約1.6%和1.1%。
油價此次調整並非單一因素所致。聯儲局釋放鷹派信號、美元升值、美國成品油庫存增加,以及沙特尋找替代出口渠道,共同削弱了市場此前對供應缺口進一步擴大的擔憂。
聯儲局加息為何會壓制國際油價?
聯儲局9月將聯邦基金利率目標區間上調25個點子至3.75%—4.00%,這是2023年7月以來首次加息。最新點陣圖顯示,在18名官員中,12人預計2026年內還需加息一次,另有4人預計需要再加息兩次,只有2人認為當前利率已經足夠。換言之,共有16名官員支持年內至少再收緊一次貨幣政策。
主席Kevin Warsh將此次行動形容為移除一部分政策寬鬆,並強調通脹仍然偏高。這一表態推動美元和美債收益率走強,也令市場重新評估美國經濟增長及能源需求前景。
利率上升首先通過美元影響國際油價,原油以美元計價,當美元走強時,對於使用其他貨幣購買原油的海外買家而言,實際成本會上升,從而對需求形成一定壓制。
與此同時,更高的利率也會增加孖展成本,並可能抑制經濟活動。如果聯儲局未來繼續維持較高利率,市場對於美國乃至全球能源需求增長的預期也可能受到影響。
因此,聯儲局加息雖然不會直接增加原油供應,卻會通過匯率和需求預期壓低油價。對於此前已經因中東衝突大幅上漲的原油市場而言,鷹派政策信號也為投資者獲利了結提供了理由。
沙特擴大替代出口,美國庫存數據偏空
相比利率因素,供應擔憂有所緩解可能是本輪油價回落更直接的原因。
此前沙特東西輸油管道遭到襲擊,連接東部產油區與紅海沿岸出口設施的運輸能力受到影響,市場一度擔心全球原油供應進一步收緊,並推動布倫特油價逼近110美元。
但最新情況出現了一定變化。沙特阿美開始通過阿曼蘇哈爾港進行船對船轉運,將部分原油繞開受影響的出口路線後運往亞洲煉廠。由於蘇哈爾位於霍爾木茲海峽之外,這種方式能夠在一定程度上降低關鍵基礎設施遭到進一步攻擊對出口造成的影響。
瑞銀分析師Giovanni Staunovo認為,沙特擴大海灣地區原油出口的消息,緩解了市場對供應中斷繼續惡化的擔憂。只要替代運輸渠道能夠穩定運行,此前計入油價的部分供應風險溢價就可能進一步消退。
與此同時,美國庫存數據也沒有給油價提供太多支撐。美國能源信息署數據顯示,截至9月11日當周,美國原油庫存僅減少約64萬桶,明顯低於市場此前預期的162萬桶;汽油和餾分油庫存則出現增加。
換句話說,美國市場目前沒有出現特別明顯的原油去庫存信號,而成品油庫存增加也意味着需求端暫時沒有給油價帶來新的上漲動力。
不過,中東局勢仍在惡化,霍爾木茲海峽通航受限和能源設施遇襲意味着地緣風險溢價尚未完全消失,油價暫時更可能進入高位震盪,而非直接轉入持續下跌趨勢。
原油價格技術分析
來源:TradingView
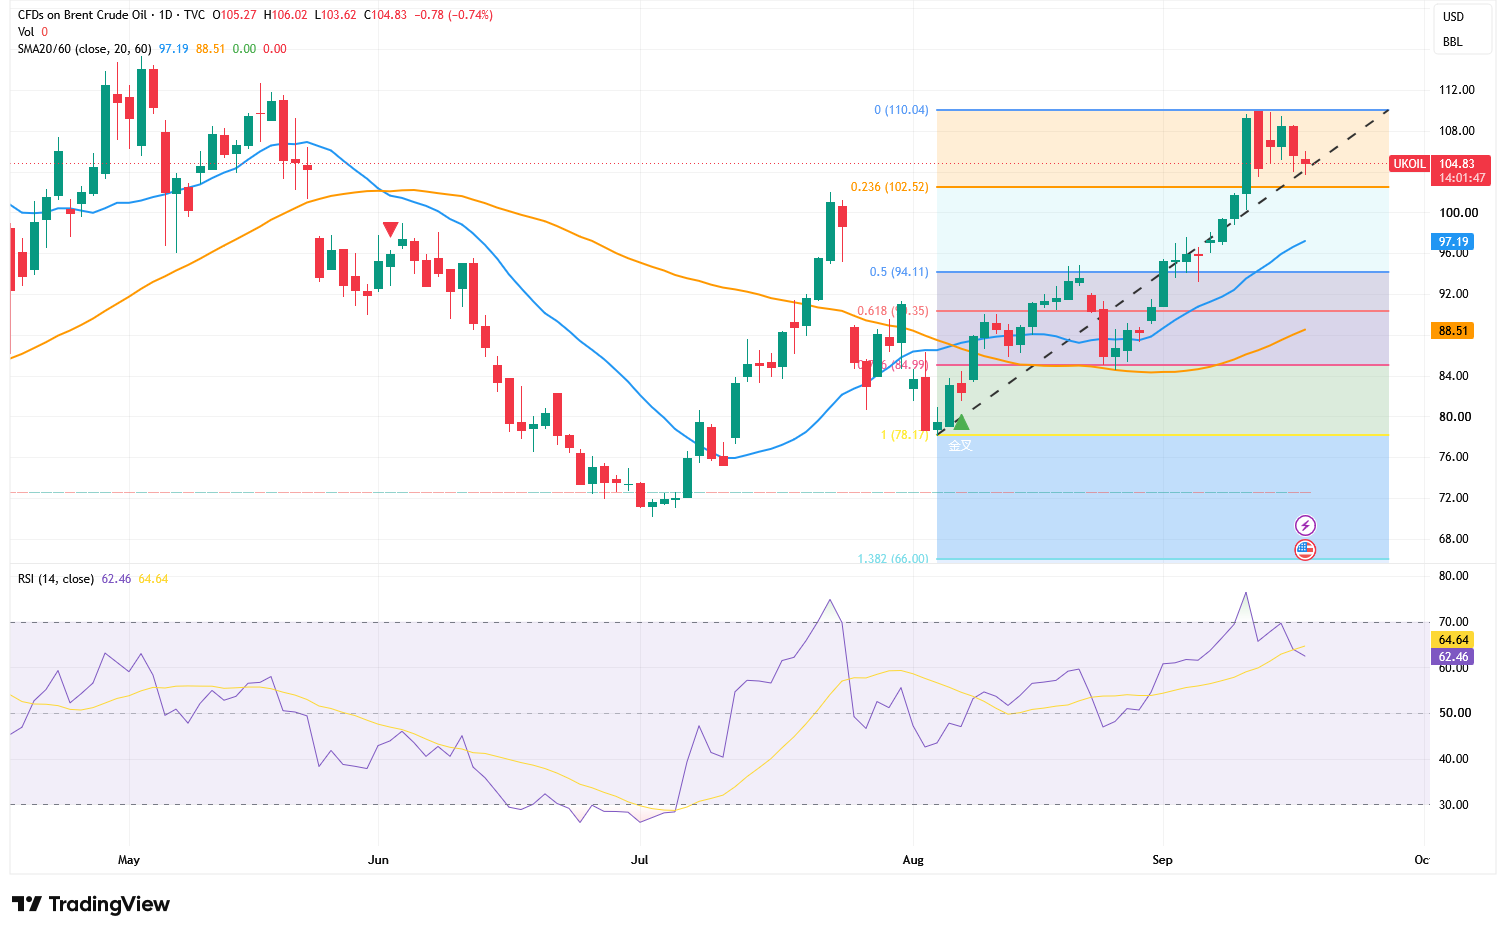
從日線走勢看,布倫特原油在觸及110.04美元后進入回調,最新報104.83美元。不過,油價仍高於20日均線97.19美元和60日均線88.51美元,且兩條均線繼續向上,表明當前更接近快速上漲後的技術性調整,中期多頭結構尚未被破壞。
短線首先關注102.52美元的斐波那契回撤位,該位置也接近上升趨勢線。如果油價能夠守住102—103美元,後續仍有機會重新測試107—108美元,並再次挑戰110.04美元;只有日線收盤突破110美元,纔可能打開進一步上漲空間。
RSI已經由超買區域回落至62.46,並跌至64.64的信號線下方,說明上漲動能正在降溫,但仍保持在50以上,暫未轉為明顯弱勢。
若102.52美元失守,100美元將成為關鍵心理與技術支撐,日線收盤跌破100美元,則回調可能擴大至20日均線及38.2%回撤位附近的97—98美元,進一步支撐位於94.11美元。
原文鏈接