智通財經APP獲悉,國際數據公司(IDC)最新發布的《全球智能眼鏡市場季度跟蹤報告》顯示,第二季度全球出貨量按年增長35.3%,音頻及拍攝類眼鏡成為增長主力,AR/ER眼鏡加速滲透,頭顯市場則面臨調整。國際大廠持續主導行業方向,生態與AI體驗成為競爭新焦點;中國創新廠商加快全球化步伐,通過產品多元化和渠道拓展提升海外影響力。與此同時,市場結構正向高階智能化演進,應用場景不斷拓展。儘管中國市場短期承壓,但行業活力未減,技術創新、生態協同和全球化佈局為未來發展注入新動能。
全球市場
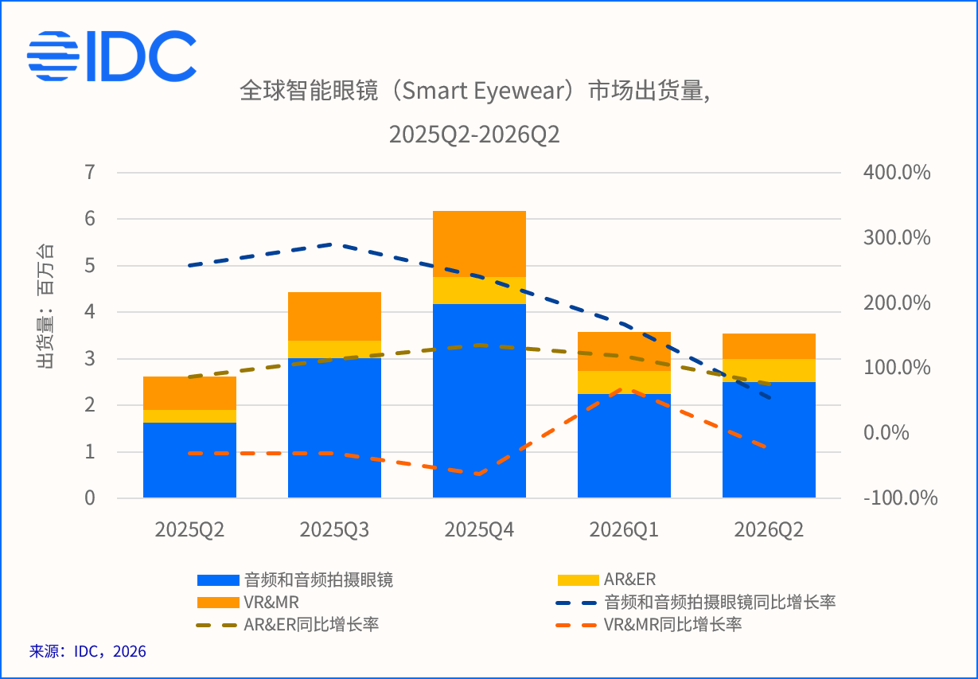
IDC最新數據顯示,2026年第二季度全球智能眼鏡(Smart Eyewear)市場出貨量達到354.7萬台,按年增長35.3%。其中,音頻及音頻拍攝眼鏡出貨量為249.4萬台,按年增長54%;AR/ER眼鏡出貨量為50.5萬台,按年增長75.7%;VR/MR頭顯出貨量為54.8萬台,按年下降23.3%。
2026年上半年,全球智能眼鏡市場累計出貨量達到711.4萬台,按年增長70.5%。本輪增長主要由眼鏡形態產品推動,市場結構正逐步向更高階和智能化方向演進。下半年,隨着新品發布和技術融合,行業格局有望進一步調整,但整體需求表現還需持續觀察。
全球市場產品動態
1.國際大廠份額領先,資源投入重心明顯轉移
國際頭部廠商持續引領智能眼鏡行業發展方向。Meta憑藉音頻類智能眼鏡穩居市場領先地位,並積極籌備新品發布。蘋果首款智能眼鏡產品已進入量產倒計時,行業競爭重心正由單純的硬件出貨量轉向生態系統和AI體驗的深度融合。儘管國際大廠多線佈局,但資源投入重心已發生明顯轉移。
Meta(META.US):繼續保持全球智能眼鏡市場的領先份額,二季度推出更具性價比的新品,進一步鞏固其在大衆消費市場的基礎。Ray-Ban Display等顯示類智能眼鏡受限於良率和產能,出貨量尚未形成規模,細分市場優勢尚待建立。頭顯方面,Quest系列持續推進,但整體出貨量預計有限。
Apple(AAPL.US):首款智能眼鏡產品進入量產倒計時,頭顯產品線節奏相應調整,下一代頭顯發布時間或將大幅延後。
2. 中國科技創新廠商加速全球化,產品線與渠道多元化
中國科技創新廠商加速全球化佈局,通過豐富產品線、拓展海外渠道和深化本地化運營,在顯示類眼鏡領域形成差異化競爭力,海外市場份額持續提升。
雷鳥:加速產品迭代,推出主打高端觀影體驗的GT系列和輕量化V4 AI拍攝眼鏡,同時Q3將正式發布iO系列顯示類智能眼鏡。其今年海外市場拓展加快,線下渠道建設提速,上半年在全球及中國消費級AR&ER眼鏡市場保持領先。
Xreal:海外市場出貨佔全球比例已超過60%。產品線持續豐富,覆蓋不同價位段和細分場景,包括入門級XBX A01+、和麪向遊戲市場的R1。同時Q3將在海外正式發布Project Aura,進一步完善高端顯示類智能眼鏡布局,全球市場區域覆蓋日益完善。
Inmo、Viture等廠商也在海外市場持續發力。Inmo計劃Q3推出王嘉爾聯名款,拓展時尚消費場景;Viture專注細分市場,持續擴展海外零售渠道,在北美等地表現穩健。
3. 生態搭建與跨界合作提速,應用場景持續拓展
生態搭建與跨界合作加速,智能眼鏡應用場景持續拓展,廠商通過AI能力、內容生態和多終端協同不斷提升產品價值。
千問:千問在國內帶攝像頭、以AI功能為主的智能眼鏡市場中快速上量,依託大模型與電商、支付生態的深度整合,取得領先。三季度有望與新品千問AI耳機協同,進一步完善AI硬件生態佈局。
Rokid:海外出貨開始增加,二季度在全球非全綵眼鏡市場保持領先。生態層面,Open Day 2026發布Yoda OS完善底層系統,後續計劃引入騰訊WorkBuddy AI辦公能力,探索眼鏡在辦公場景的落地。
中國市場
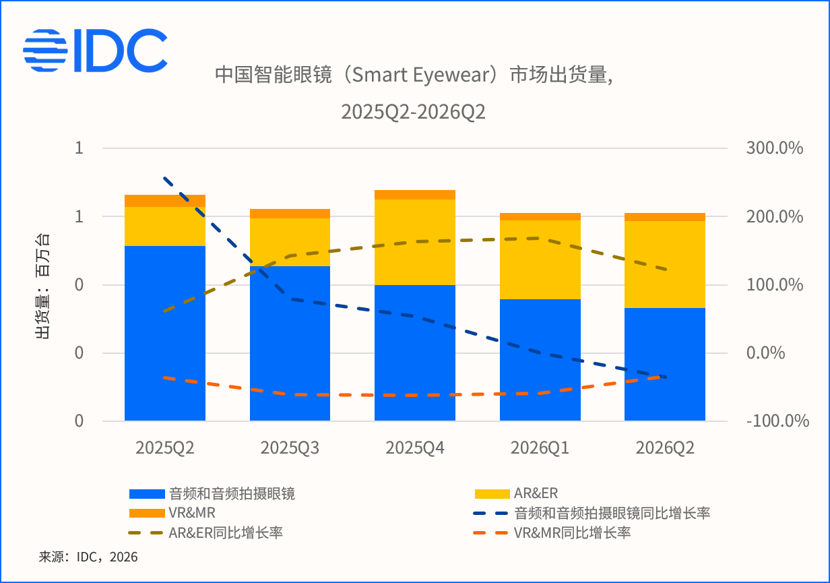
2026年二季度中國智能眼鏡市場出貨61.1萬台,按年下滑8.0%,市場首次出現負增長。下滑主要受到音頻眼鏡市場影響,但整體行業競爭依然活躍,廠商持續優化產品線和渠道佈局,新玩家不斷進入,市場活力未減。
中國細分市場概況及市場格局
音頻和音頻拍攝眼鏡市場
2026年二季度,中國音頻和音頻拍攝眼鏡市場總出貨量為33.2萬台,按年下滑35.4%。市場結構繼續升級,音頻拍攝眼鏡市場份額已超過音頻眼鏡,佔比達到55.3%,按年增長81.4%。
本季度市場下滑,主要是由於頭部品牌產品逐步進入生命周期末期,導致整體出貨承壓,而市場上推出的新產品尚未形成有效接力。同時,音頻眼鏡產品同質化問題突出,缺乏差異化創新,進一步影響了消費者的換新意願。儘管促銷季帶來了一定關注,但對銷量的拉動作用有限。在此背景下,部分新廠商對市場持觀望態度,入局節奏相對緩慢。未來市場能否恢復持續增長仍取決於創新功能的落地和用戶需求的進一步釋放。
AR/VR市場
2026年二季度,中國AR/VR市場出貨量27.9萬台,按年增長85.8%。
AR&ER眼鏡市場按年增長123.0%,其中受益於以AI功能為主的輕量級眼鏡的帶動。單色眼鏡的市場份額首次超過全綵眼鏡,達到51.2%,以千問、Rokid、Inmo等品牌為代表。價格段覆蓋主流消費區間,滿足不同用戶需求。同時從《中國智能眼鏡市場月度跟蹤報告》數據來看,訊飛將於7月開始出貨,預計將進一步推動市場格局變化。行業整體呈現出技術創新加速、應用場景多元化的積極趨勢,AI與AR&ER硬件的深度融合為市場帶來更多想象空間。
VR&MR頭顯市場二季度出貨量按年下滑34.4%,下滑有所收窄。隨着行業應用的不斷拓展,頭顯在大空間商用、機器人後台數據採集、遠程操控等新場景中展現出新的增長機會,有助於消化部分庫存。同時Pico或將在年底發布頭顯新品,將對市場格局及未來走向帶來較大影響,行業將普遍關注其在產品量級和生態建設方面可能帶來的變化。整體來看,隨着新產品的推出和行業應用的深化,頭顯市場有望回暖,迎來結構性增長機遇。
未來展望與新機
IDC中國市場分析師葉青清認為,儘管有國補政策和促銷活動的支持,智能眼鏡作為新興科技產品,用戶的購買決策依然偏向謹慎。當前,智能眼鏡作為終端生態與AI能力融合的重要交互入口,其潛在價值尚未完全釋放。只有當產品體驗、內容生態和實際應用場景進一步豐富,產業鏈參與者和終端消費群體纔會持續擴大。
展望下半年,市場將出現以下幾個動向:
第一,產品線分化與創新加速。下半年,廠商將加快產品線分化,針對不同用戶需求在色彩顯示、重量控制、佩戴舒適性等方面推出更多組合方案。輕量化全綵眼鏡將成為佈局重點,既滿足日常佩戴的便攜性,也提升視覺體驗。部分廠商還將探索AI、影像、健康等多功能融合,推動產品從單一功能向多場景應用轉型,進一步激發用戶換新意願。
第二,出海步伐加快,全球化佈局深化。隨着國內市場競爭加劇、增長空間階段性受限,越來越多中國廠商加速海外市場拓展。海外細分市場尚未完全飽和,尤其在AR&ER等領域,國產品牌憑藉技術積累和性價比優勢,已在部分區域建立知名度。輕量級產品的推出有望進一步打開海外市場空間,降低與國際大廠正面競爭壓力。除科技創新企業外,部分傳統大廠也在積極佈局或關注海外機會,全球化將成為行業主旋律。
第三,生態建設與場景落地持續推進。生態體系的完善和跨界合作將成為智能眼鏡行業發展的關鍵。廠商將加大與內容、AI、支付、電商等生態夥伴的協同,推動智能眼鏡在辦公、娛樂、健康、教育等多元場景的落地。AI大模型與終端硬件的深度融合將提升產品智能化水平,帶動新一輪應用創新。