2026年6月,大連達沃斯。有人問曾毓群固態電池,這位全行業最有錢、投得最狠的人,給了一個少見的直白回答:按1到9級的技術成熟度劃分,固態電池目前只處於第4級——剛完成實驗室小型樣品的原理驗證。
第4級是什麼概念?從它到規模量產的第9級,製造業的歷史經驗裏通常隔着5到8年。
同一年的另一側:重慶璧山,比亞迪20GWh硫化物全固態量產線啓動建設;9月1日起,固態電池免徵消費稅;一季度,全國25個固態電池項目密集簽約開工,總投資超350億元。而在A股,一隻做磷化銦的公司頂着839倍的市盈率,被歸在"固態電池"概念裏。
一邊說「還早」,一邊在動工、在加碼、在漲價。這兩件事不矛盾,它們只是站在了產業化時鐘的不同刻度上。
讀懂這座鐘,只需要三樣東西:一份中報、一張成本表,和830噸硫化鋰。830噸,全世界2026年硫化鋰的有效產能,就這麼多。這個由材料學決定的數字,比任何一份研報都更早地給這場行情定好了邊界。
第4級是什麼意思
技術成熟度評級(TRL)是NASA和各國軍工度量技術產業化的標尺:第4級是實驗室原理驗證,第6級是相關環境下的樣機演示,第9級是通過實際應用的考驗。
第4級到第9級之間,隔着的不是工程量,是良率、成本和產業鏈。這三個詞在2026年的固態電池身上,都有具體的數字。
成本上,全固態電芯1.6至2.2元/Wh,磷酸鐵鋰0.39至0.5元/Wh——3到5倍。攤到一輛100kWh的車上,光電池貴出15萬元以上,相當於一台比亞迪海鷗。
良率上,全固態中試線綜合良率只有60–70%,液態電池已超過94%;豐田試產線92%,已是行業最好的成績之一。
產線上,硫化物電解質遇水生成有毒的硫化氫,全程要在露點零下60度的乾燥環境裏生產,現有液態產線90%無法複用,單GWh設備投資15–18億元,是液態產線的8到12倍。
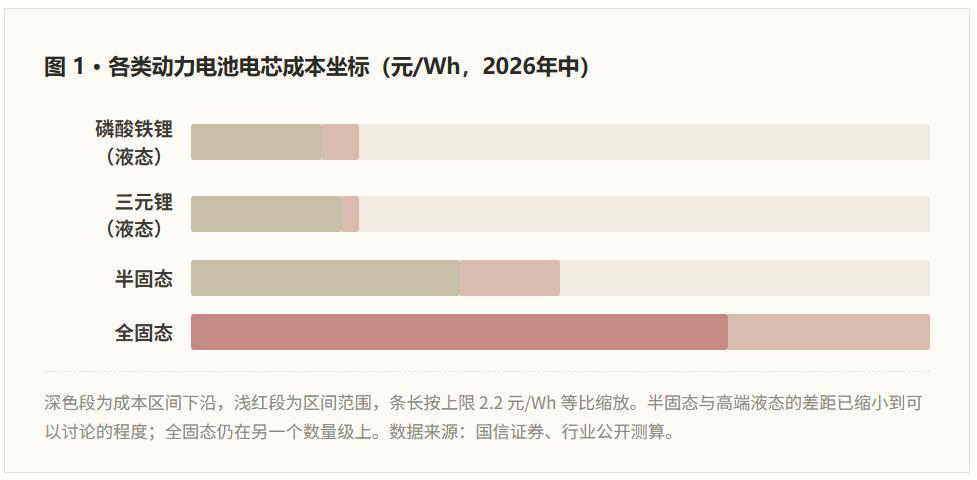
但成本表裏有一個容易被忽略的細節:半固態已經接近液態。0.8–1.1元/Wh,只比高端液態貴兩三成,因為90%的工藝環節可以複用現有產線。這就是為什麼2026年你能買到的所有"固態電池車",幾乎全是半固態;也是為什麼GB/T 43568-2026國標要用"0.5%失重率"這道門檻把話說清楚:目前沒有一款量產車達到全固態標準。
第4級,說的是全固態。而A股的固態電池板塊,定價的也主要是它。
那麼問題來了:技術處在第4級的公司,報表應該長什麼樣?答案很簡單:難看。收入還沒來,錢在往外流:收入來自舊業務,成本來自新業務,固態含量越高,當期報表越難看。
所以在這個板塊裏,PE全是廢紙。正確的問法只有一個:錢現在在誰的賬上。
報表站在第幾級
把27家核心樣本的中報攤開,逐家穿透主營構成,會發現一個比"錯配"更尷尬的事實:這個板塊2026年上半年的利潤增長,幾乎全部來自液態鋰電池的一輪超級景氣。
年初至今漲幅為正的只有5家。逐家查完主營,驅動分別是:
●雲南鍺業,磷化銦和砷化鎵,AI光通信,化合物半導體貢獻了32.84%的毛利潤,同期鍺的毛利率反而在降;
●馳宏鋅鍺,白銀產量從87噸幹到212噸、黃金翻近三倍,典型的貴金屬公司;
●三祥新材,鋯,營收只增長0.23%,淨利增長全靠毛利率;
●●驕成超聲,儲能和半導體,定增13.44億主要投向半導體封裝;
中一科技,鋰電銅箔,全球出貨漲了60.1%,淨利翻了將近十倍。
也就是說,五家裏,四家的上漲與固態電池毫無關係。第五家的驅動是液態鋰電的景氣——而這恰恰又是固態電池要終結的東西。
毛利率的排序把這個規律釘得更死。提升最猛的四家:贛鋒鋰業+20.4個百分點、天賜材料+14.9、多氟多+9.6、翔豐華+6.3,它們的主業分別是鋰鹽、電解液、六氟磷酸鋰、石墨負極。四者全部是固態電池的替代對象。翔豐華99.44%的收入來自石墨負極,而固態時代的主角是硅碳和鋰金屬。
這背後藏着一條被普遍忽略的負反饋。產業化的常識是"技術成熟、成本下降、放量替代",但真實的產業史裏還有另一條:在位者的現金流越好,切換的意願越低。
想想2026年上半年電池廠的處境:儲能需求爆發,產線滿產,液態電池每一環都在賺錢。這時候讓管理層投一條成本3到5倍、良率六七成、產線九成不能複用的全固態中試線?理性答案寫在報表裏:寧德時代在建工程330億元,全行業最大,按年卻是-5.9%。龍頭在液態上的資本開支進入了收獲期,不是在為新路線大舉投入。
產業史的鏡像是現成的。2000年代多晶硅漲到400美元一公斤,薄膜電池被寄予厚望;2008年之後多晶硅兩年跌去九成,薄膜的全部成本優勢瞬間蒸發。反過來同樣成立:當液態鋰電的每一環都在賺錢時,固態電池的窗口就會被推遲。
買板塊裏最賺錢的那批公司,買的其實是固態的反面。這不是市場的錯誤定價——市場在給"液態鋰電的最後一次繁榮"定價,定得很準。
75%的BOM成本是硫化鋰
接下來這張成本表,是全文最硬的一段,因為它不依賴任何一家公司的口徑。
全固態為什麼是1.6–2.2元/Wh?把BOM拆開:正極材料佔30%,固態電解質佔25%,負極(金屬鋰/硅)佔15%,製造及其他佔30%。製造環節佔比是液態的近兩倍,幹法工藝、等靜壓全是新增工序,良率還低。
但這還不是要害。要害藏在電解質內部。國軒高科在2026全球科技大會上給過一個口徑:硫化物固態電池成本的70–80%來自電解質,電解質成本的70–80%又來自硫化鋰——兩項相乘,硫化鋰這一種材料,佔全固態電池總成本的一半到三分之二。長江證券的BOM拆解更極端:當前1Wh全固態的1.66元BOM成本里,硫化鋰佔75%。
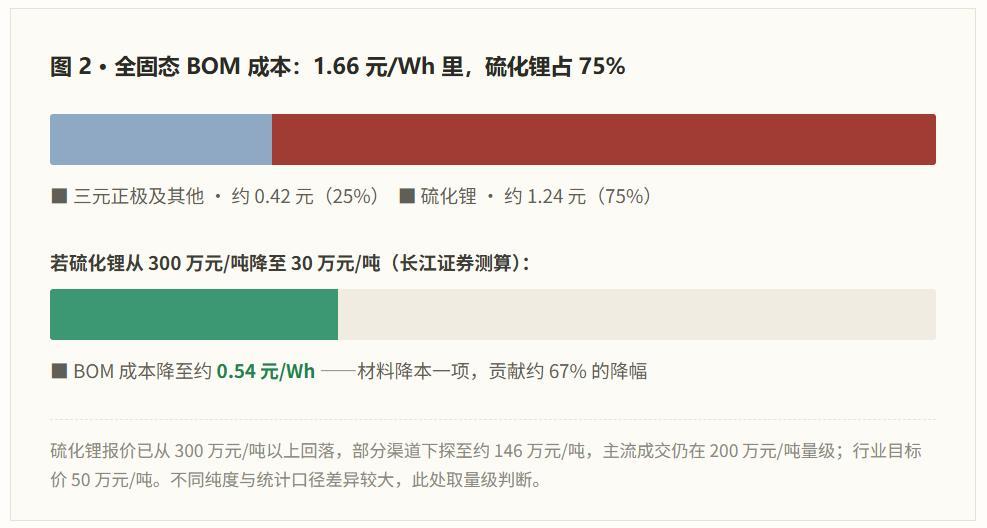
這推出一個不太好聽但必須接受的結論:全固態電池的降本,本質上就是硫化鋰的降本。這不是一條重要的路徑,是唯一的路徑。
其他三條路也都真實存在,只是量級小得多。工藝上,幹法電極把七步工序簡化成五步,無需昂貴的NMP溶劑,廣汽的正極成膜速度幹到每分鐘50米、溼法的三倍,綜合降本約15%;良率上,比亞迪深圳坪山的2GWh全固態中試線,號稱已把良率提到95%,單位制造成本掉了兩成;系統上,固態電解質兼做隔膜、熱管理可以簡化、兼容鋰金屬負極。三條加起來,頂不過硫化鋰一條。
而硫化鋰的降本,撞在一堵牆上:830噸。
按主流配方倒推:1GWh電池約需700噸電解質,每噸電解質約需400公斤硫化鋰,兩項相乘,單GWh需求約280噸。全球2026年的硫化鋰有效產能830噸,月產量不足10噸。物理上,只夠裝約3GWh。而設備端在手訂單折算出的產能想象,已經是這個數的五倍以上。
於是出現了一個三環死鎖:材料廠不敢擴產,百噸級產線投資上億,沒有批量訂單誰敢建;電池廠不敢量產,原料貴且不穩定,成本是液態的三四倍;沒有量產,就沒有規模需求,裝車量停在示範級別。三個環節互相等待,誰先動,誰承擔風險。
這個死鎖的核心已然不是技術本身,而是風險分配。
這堵牆上有一個現成的溫度計:上海洗霸。按中報口徑,它的新能源先進材料收入佔比5.72%,已是全A股固態含量最高的公司——半年合計1337萬元。它在2025年四季度把1.86億元在建工程轉固,固定資產從0.6億暴增到2.61億,百噸級硫化鋰產線真的建成了。然後呢?2026年上半年,在建工程只剩40萬元,按年-99.8%。
產能建好了,需求沒跟上,所以不敢再建。市場把它的硫化鋰出貨解讀成"佔全國三成",但公司自己用資本開支投了反對票。
免稅、國標與350億
政策當然知道這堵牆在哪,2026年也確實給了前所未有的力度。
GB/T 43568-2026在7月1日實施,用0.5%失重率把液態、混合固液、固態劃清界限——業內測算,僅清理"僞固態"一項,就能幫全行業省下約30%的無效研發試錯。9月1日起,固態電池免徵消費稅,一免兩年半。工信部把全固態電池和固態電解質寫進"十五五"重點攻關方向;深圳給設備投資發3000萬專項補貼。資本端更熱:一季度25個項目、350億投資、110GWh規劃產能。
但這些都在改變同一件事:報表的成本側。免稅改善利潤表,國標清理賽道,補貼降低設備賬單。它們改變不了那個三環死鎖:材料廠要訂單纔敢擴產,電池廠要便宜穩定的原料纔敢量產,而便宜穩定只有在規模生產之後才能實現。
免稅能改變報表,但改變不了死鎖。解開死鎖的鑰匙只有一把:硫化鋰的月產量什麼時候從10噸爬到100噸。
這裏還有一個容易被政策熱度掩蓋的分歧,它比大多數人以為的更根本。蜂巢能源董事長楊紅新的判斷是:即便到2035年,全固態電池也難以在成本上取得對液態的優勢,固液混合將長期主流。歐陽明高院士的觀點與之呼應:固液混合纔是未來5到10年真正的增量擔當。與之相對,比亞迪的目標是2030年"固液同價",把全固態電芯打到0.5–0.7元/Wh。
一邊是"永遠追不上",一邊是"2030年追平"。這個分歧在2026年內無解,但它劃出了一條投資紀律:用"全固態必然到來"作為買入理由是危險的。更穩健的做法,是去找那些無論哪條路線勝出都能收到錢的環節。
中試線的錢
這樣的環節只有一個:設備。
9家設備公司2026年中報的合同負債合計324.8億元,相當於半年營收的104%——客戶預付的貨款已經躺在賬上,不依賴任何收入確認政策。現金流的分化更直觀:設備組經營現金流÷淨利潤普遍大於1.5,先導智能4.27、納科諾爾3.75、贏合科技2.89;電芯和材料組普遍低於0.7,天賜材料0.14、國軒高科0.31。億緯鋰能更極端:淨利33億元,經營現金流負3.88億。
利潤是觀點,現金是事實。在這個行業裏,只有設備商握住了事實。
但這裏必須誠實地打兩個折扣。第一,合同負債不等於固態訂單。納科諾爾在手訂單27.18億元,其中智能輥壓設備佔了77%,那是液態和幹法共用的常規設備。第二,現金流改善也不全是固態的功勞。先導智能82億營收裏,鋰電池智能裝備61.2億、佔75%,增長主要來自液態擴建和出海,固態整線只說"Q2密集斬獲訂單",沒給金額。
真正值錢的信息藏在訂單的結構裏:專機廠商的合同負債增速是整線龍頭的三到八倍。這說明眼下遍地開工的是中試線——單線小、設備非標、以驗證工藝為目的。GWh級量產大線還沒有來。真到那一天,整線龍頭的彈性會重新超過專機廠商。但那是另一輪行情,另一個定價。
設備環節還有一個別的環節都沒有的性質:它無法被內部化。電池廠不會為了省3億元設備款,去自建一家設備公司。那意味着養一支跨機械、電氣、控制、工藝的團隊,去做一個一年只用幾次的東西。設備的不可替代性來自組織成本,不是技術祕密,這反而最穩固。
上一輪鋰電擴產潮裏,沃特瑪2019年破產清算,當年給它供貨的設備商今天還在牌桌上。賭技術路線可能賭錯,賣設備不會。
誰在為2027年買單
時鐘的另一側,站着一批用今天的錢賭明天的公司。它們的中報需要換個讀法:不看利潤,看三個數——扣非淨利、現金自給率、利息覆蓋。
金龍羽,一家電纜廠All in固態。半年新增有息負債10.3億元(年初8.14億,年中18.44億),年化淨利約0.77億元,按4%孖展成本算年利息約0.74億。就是說,利息支出幾乎等於全部淨利潤。規劃投資惠東12億加大鵬12億,是年化淨利的31倍。固態收入佔比0.09%。這哪裏是投入,這是槓桿化的期權:賭對了是十倍,賭錯了是債務重組,兩種結果都不取決於技術,取決於時點。
國軒高科,歸母淨利+278.05%,扣非只有1.07億,92%的利潤來自非經常性損益。資本開支84.78億,經營現金流只有4.28億,現金自給率0.05,有息負債571.6億,擴張完全依賴外部孖展。它同時做電芯、硫化鋰(規劃2萬噸,折算可支撐約71GWh,遠超自身裝機,定位就是外供)。2027年節點若兌現,它是最大贏家;若推遲兩年,571億有息負債的利息就是沉重的負擔。
國軒那2萬噸硫化鋰規劃,還順帶宣判了獨立材料商的命運。硫化鋰的合成路徑是公開的,難點在純度和成本,不在配方——一旦需求起來,電池廠的最優解一定是自己做。獨立硫化鋰材料商的有效窗口,只有2026到2028這三年。等電池廠自己的產線跑通,外部供應商要麼被收編,要麼被壓成代工。
至於真正的固態收入,全A股能查到金額的只有兩張紙:上海洗霸1337萬元,佔比5.72%;金龍羽203.54萬元,佔比0.09%。市場公認"最純正"的金龍羽,固態收入佔比是上海洗霸的六十分之一。當升科技的固態材料批量導入了清陶、衛藍、輝能、贛鋒鋰電、中汽新能——全板塊最具體的客戶名單,但它136%的營收增長來自LGES和SK on的海外長協。固態材料的收入在報表上找不到,因為它小到不值得單列一行。
未來三年的劇本
把所有證據串成時間線,接下來三年的劇本大致是這樣的:
2026 H2,液態的繁榮繼續,固態的報表繼續難看。儲能與動力需求支撐液態滿產,電池廠更不願意切換;國標落地清理"僞固態",免稅改善利潤表但解不開死鎖。固態相關公司的收入佔比仍在5%以下。
2027,全固態示範裝車,真正的定價節點。寧德、比亞迪的裝車時間表都指向這一年,清陶計劃開始全固態產品交付。但按830噸硫化鋰產能推算,全行業合計上限仍在個位數GWh。示範的意義是驗證,不是放量。
2028,830噸能否變成8000噸,是這輪周期的物理開關。若電池廠自建產線跑通(國軒2030年目標5萬噸),獨立材料商窗口關閉;若沒有,全固態成本永遠下不來。半固態有望降到0.49元/Wh,與高端液態的差距縮到0.1元以內。
2030,成本平價的第一次檢驗。行業共識:全固態從1.6–2.2元/Wh降到約1元,比亞迪目標"固液同價",全球滲透率預計9%、約271GWh。若楊紅新的判斷是對的,這一格會跳票——固液混合長期主流。
比預測更重要的是知道自己該盯什麼。四個窗口,按硬度排序:
一是硫化鋰的月度產量。價格會因短期供需波動,產量不會。月產量從10噸爬到100噸的那一天,死鎖就鬆動了。
二是上海洗霸的在建工程何時重新增長。它是全行業對需求最敏感的溫度計,它敢建第二條線的那天,訂單就真的來了。
三是當升、廈鎢何時在財報裏單列固態收入。值得單列,意味着佔比過了1%,那是從故事變成業務的分界線。
四是電池廠硫化鋰自產線的投產公告。獨立材料商的喪鐘,和全固態成本下降的起點,會是同一天。
最後留四條能推翻這篇文章的路徑:鹵化物路線意外跑通,硫化鋰稀缺性整體失效;某廠宣佈GWh級量產且成本接近液態,時間線前移兩年;液態景氣破裂,在位者現金流惡化纔是新技術的催化劑;電解質配方代際變化導致單位用量大幅下降,280噸/GWh的係數作廢。
結語
回到達沃斯那句"第4級"。
它的價值不在悲觀,在於給了整件事一個可以校準的座標。第4級意味着收入不會來、成本必須付、產能建好也不敢開。這三件事,2026年的中報全部應驗了:全板塊最高的固態收入佔比5.72%,毛利率下滑的清一色是中游製造,上海洗霸把在建工程降了99.8%。
也意味着,在830噸變成8000噸之前,這個板塊裏一切上漲都是預付款——上游資源收的是液態繁榮的錢,設備收的是擴產周期的錢,中游製造收的是一份尚未行權的期權。
誰都沒有錯。只是你得分清楚,自己付的是哪一筆。
本文系基於公開資料撰寫,僅作為信息交流之用,不構成任何投資建議