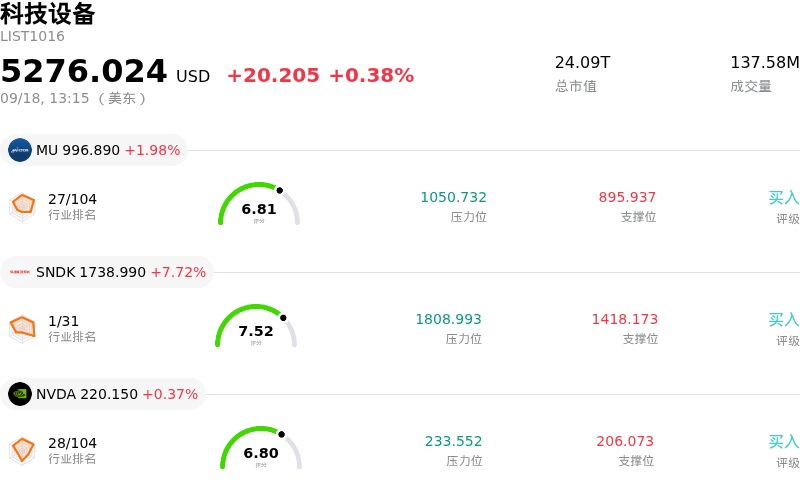
科磊 (KLAC) 盤中上漲3.10%, 所屬行業科技設備上漲0.38% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 1.98%;閃迪 (SNDK) 上漲 7.72%;英偉達 (NVDA) 上漲 0.27%。
今日是什麼導致了科磊(KLAC)股價上漲?
在交易時段內,科磊(KLA Corporation)股價顯著上漲,反映出隨着機構投資者輪動流入關鍵設備供應商,整個半導體設備板塊的需求十分強勁。推動市場情緒的主要催化劑是知名賣方機構發布的研報,將該公司列為芯片資本設備領域的首選標的。華爾街分析師指出,在近期板塊整固後,科磊擁有優異的風險收益比,並強調隨着全球芯片製造商加速推進下一代晶圓廠建設,該公司在工藝控制與良率管理方面發揮着舉足輕重的作用。
受人工智能基礎設施建設驅動,長期資本支出預期不斷擴大,整個半導體設備細分板塊由此受益。對全球晶圓製造設備支出的預測表明,在超大規模企業投資、定製芯片部署以及設備供應緊張的推動下,一個加速發展的多年上行周期正在到來。在這一背景下,投資者正日益將工藝控制龍頭與普通半導體股票區分開來,他們意識到,複雜的節點製程演進和高帶寬內存(HBM)生產都需要依賴科磊的專用計量與檢測設備來維持良率。
底層的機構持倉配置與基本面表現為股價的上漲走勢提供了額外支撐。信息披露顯示主要機構大幅加倉,結合科磊強勁的季度營收增長以及通過股息提供的持續資本回報,進一步強化了投資者信心。儘管由於大盤震盪以及高管近期依據預先設立的交易計劃執行例行減持導致盤中波動加劇,但圍繞AI驅動的晶圓廠擴建和強勁的長期盈利可見度這一核心邏輯依然主導市場,推動該股最終收盤走高。
科磊(KLAC)技術分析
科磊 (KLAC) 技術面來看,MACD(12,26,9)數值0.256,處於中性狀態,RSI數值43.735處於中性狀態,Williams%R數值66.218處於賣出狀態,注意關注。
科磊(KLAC)媒體輿情
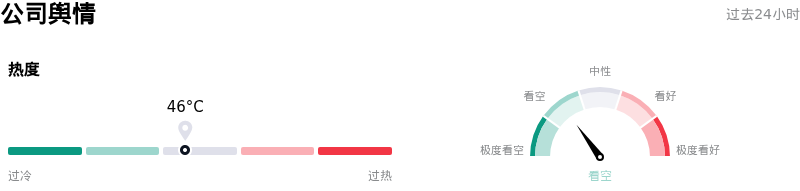
科磊 (KLAC) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
科磊(KLAC)基本面分析
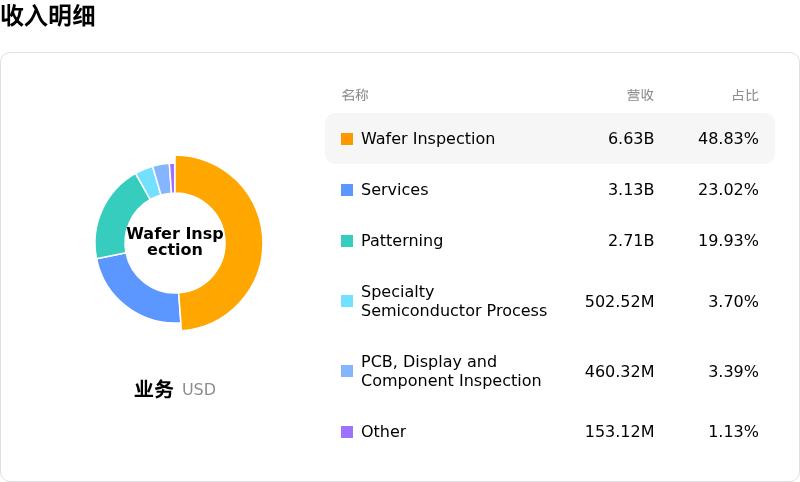
科磊 (KLAC) 處於科技設備行業,最新年度營業收入$13.58B,處於行業15,淨利潤$4.83B,處於行業11。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$229.27,最高價為$325.00,最低價為$138.80。
關於科磊(KLAC)的更多詳情
公司特有風險:
- 高管內部人減持壓力: SEC Form 4 文件顯示,總裁兼 CEO 理查德·P·華萊士(Richard P. Wallace)於 2026 年 9 月 15 日出售了價值 1238 萬美元的 72,019 股普通股,將其直接持股比例削減了 9% 以上,加劇了市場對高層獲利了結的擔憂。
- 嚴重估值溢價與 AI 資本支出脆弱性: 盤中波動和板塊性拋售凸顯了市場對 AI 基礎設施建設的敏感性,分析師警告稱,KLAC 目前的估值(市盈率約為 45 倍,相比之下其 5 年中位數為 28 倍)使該股極易面臨估值乘數壓縮和評級下調風險。
- 利潤率承壓與投入成本逆風: 近期的前瞻性評論強調了源於存儲零部件成本居高不下、貿易關稅上漲以及持續的存儲定價壓力的執行風險,預計這些因素將在 2027 年之前持續擠壓毛利率。
- 地緣政治貿易政策與營收集中度: 機構分析強調,KLAC 持續依賴中國大陸市場(佔其營收的 25% 至 35%),這使其長期面臨美國半導體出口限制升級以及關鍵代工客戶推遲資本支出所帶來的下行風險。
原文鏈接