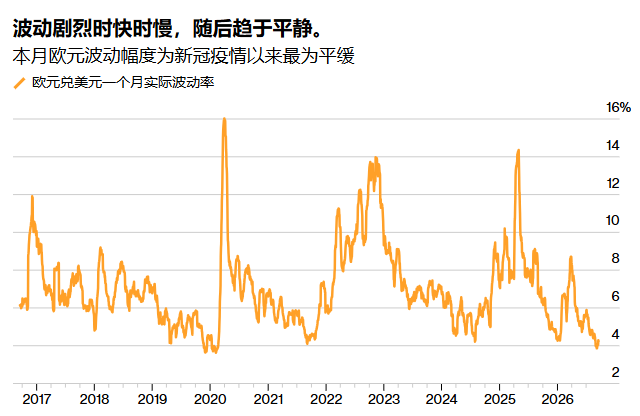
智通財經APP獲悉,在阿姆斯特丹舉行的TradeTech FX 2026年度行業會議上,匯率波動率的長期低迷連續第二年成為主導話題。與會投資者描述的,是一個債券、原油和地緣政治劇烈變化、卻依然推不動匯率持久波動的市場。
「我們哀嘆的是匯率波動率的長期下行趨勢,」系統化趨勢跟蹤基金 AlphaEngine Global Investment Solutions 的聯合首席投資官哈里什·尼拉坎丹(Harish Neelakandan)說。「這就是我們拿到的牌。我們只能學會與之共處。」
對於一個日均交易量高達 9.6 萬億美元的市場來說,波動率的缺席正在成為交易員們年復一年的難題——他們本指望靠大行情喫飯。但這種更平靜的環境,對希望對沖自身敞口的資產管理公司和實體企業而言,大概率是好事。
據主辦方官網信息,會議於 9 月 15 日至 17 日在阿姆斯特丹 Mövenpick 酒店舉行,共有 800 餘名與會者,其中買方與實體企業代表超過 300 名。
央行協調壓住了波動,衝擊只留下脈衝
尼拉坎丹表示,央行之間更強的協調性幫助遏制了匯率波動,使地緣政治衝擊只能產生短暫的波動率脈衝。除非這一背景發生根本性變化,交易員很可能繼續把這類脈衝視為再次沽空波動率的機會。
「我們看到的是‘什麼都不會發生’交易,人們只是一直在賣出波動率,」管理加拿大國家鐵路養老金計劃的 CN Investment Division 貨幣投資組合經理托馬斯·卡魯(Thomas Carreau)說。
卡魯說,即便是日元近期的走勢也相對剋制。過去幾個月裏,日元一直是市場焦點:它先是一路跌至四十年最弱水平,隨後美國與日本的聯合干預推動其出現一連串急漲。儘管如此,其波動率水平仍處於歷史尾部。
日元 7 月下旬一度跌破 160、逼近 1 美元兌 164 日元,創 1986 年以來新低;7 月 30 日日本財務省、7 月 31 日美國財政部通過紐約聯儲先後在市場上拋售美元、買入日元,8 月 3 日由日本財務大臣片山皋月與美國財長斯科特·貝森特共同確認,這是 1998 年以來美日首次聯合買入日元。
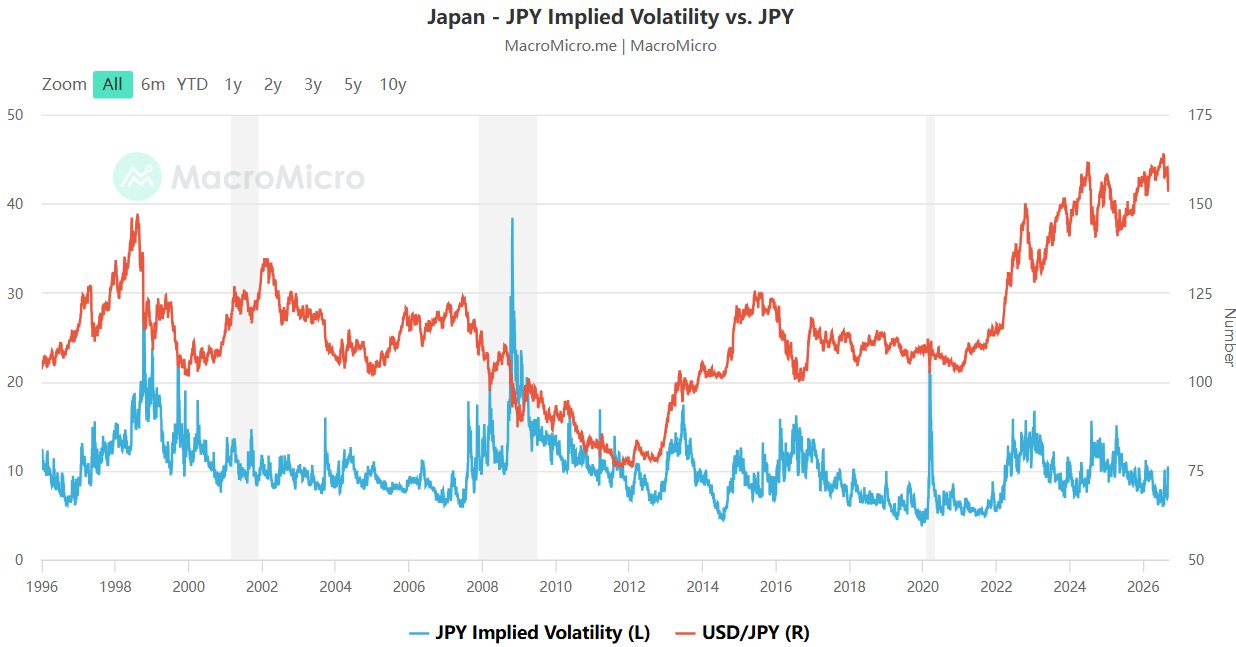
日本財務省數據顯示,7 月 30 日至 8 月 26 日日本政府共動用 15.4 萬億日元(約合 964 億美元)入市干預,創下單月干預規模的歷史紀錄。干預初期成效明顯,日元從 164 附近快速反彈、8 月 3 日一度升至 155.20,但提振效果未能轉化為持續上行——8 月 31 日日元再度跌破 160,直到 9 月 8 日才重新走強至 152,當日紐約匯市尾市美元兌日元收於 156。一場規模近千億美元的聯合干預,最終把匯率拉回了起點附近。
此外,電子交易與算法交易的進步也被部分市場人士認為正在壓低波動率,有人警告說,行情缺乏劇烈變化會讓做市商因難以獲利而退出。
「套息為王」
卡魯補充說,套息交易——投資者借入低收益貨幣、買入高收益資產——繼續表現良好。他傾向於把這類交易結構做成美元中性,因為美國總統特朗普的社交媒體帖子仍可能引發美元的日內小幅波動。這是一種在低波動環境下表現良好的策略。
「套息為王,」他說。
他的判斷與今年外匯市場的整體格局一致。最近,各類資產波動率低得出人意料,推動投資者湧入套息交易,使這一最經久不衰的外匯押注迎來數十年來最好的行情;數據顯示,花旗集團等機構的策略師推薦的「借入歐元、買入巴西雷亞爾、哥倫比亞比索和土耳其里拉一籃子貨幣」策略,截至 7 月中旬年內上漲約 18%,創 2005 年以來最大年內升幅。
低波動還在更廣的範圍內回饋套息交易者:今年年初,摩根大通波動率指數顯示,新興市場貨幣的波動幅度已連續近 200 天低於七國集團貨幣,為 2008 年以來最長紀錄。
賣方也把低波動直接換算成了策略。5月,德意志銀行由喬治·薩拉維洛斯(George Saravelos)領銜的外匯策略團隊建議交易員把注意力從美元移開、轉向外匯交叉盤中的相對價值;富國銀行分析師阿爾瓦羅·比萬科(Alvaro Vivanco)團隊建議買入南非蘭特、賣出墨西哥比索;摩根大通的策略師團隊則表示,在全球經濟增長經受住能源成本上升考驗的背景下,持有套息交易的多頭倉位仍是他們最有信心的外匯策略之一。
企業在適應
低波動對所有人都不是壞消息。它也可能反映出一個流動性充裕、運轉高效、能在動盪世界裏持續吸收衝擊的市場。「世界也許不可靠,但外匯市場可靠,」會議主席、Hilltop Walk Consulting 董事艾倫·吉爾(Allan Guild)說。
企業正在調整自己的策略。日立能源集團資金部金融風險管理主管喬治奧斯·韋利薩里烏(Georgios Velissariou)說,更低的波動率讓期權成為對沖某些貨幣敞口更有吸引力的方式。他也是本屆大會的演講嘉賓之一。
與此同時,對一些銀行而言,這一環境正促使它們重新思考部分業務。南非蘭特銀行(Rand Merchant Bank)外匯產品管理主管卡雷爾·桑德斯(Karel Sanders)說,美元兌蘭特波動率處於二十年低位,正迫使這家南非銀行重新考慮如何經營期權業務。
「我們是繼續做外匯波動率的做市商,還是轉做代理業務?我們更傾向於代理業務,」他說。
會場上的跡象也顯示,交易員正在傳統外匯之外尋找行情。在一個展台,參會者被荷蘭糖漿華夫餅吸引着投票,競猜當天波動最大的貨幣對——結果白銀兌美元勝出。
定時炸彈?
同期本應攪動匯市的幾件事,都沒有做到。聯儲局 9 月 16 日加息 25 個點子、將聯邦基金利率目標區間上調至 3.75%-4.00%,為 2023 年 7 月以來首次;當天美元指數上漲 0.70% 至 100.33,歐元兌美元下跌 0.67% 至 1.1464,10 年期美債收益率報 5.021%、30 年期報 5.361%,布倫特原油主力合約維持在 105 美元上方。
次日美債收益率全線下行,10 年期回落 9.1 個點子至 4.934%,美元指數收於 100.248,歐元兌美元報 1.1475、美元兌日元報 156.04。換言之,一次加息、10 年期美債在 5% 上下襬動、布倫特原油在百元關口反覆,以及仍在持續的中東衝突,最終只讓歐元兌美元在兩個交易日內移動了不到 0.1%。
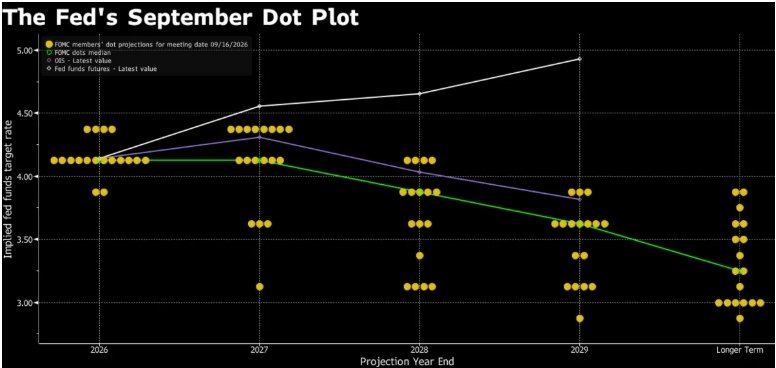
問題在於,市場並不缺少可能引爆波動的催化劑。據公開數據,聯儲局點陣圖顯示有 16 位官員預計2026年還應再加息。KKR 預計聯儲局將在 12 月、然後明年 3 月再度加息,此後利率將維持不變至 2029 年初,畢馬威美國首席經濟學家迪安·斯旺克(Diane Swonk)則認為這次加息「並非一次就結束」,實際所需幅度可能超過官方估計。
一個越來越建立在低波動之上的市場,在平靜罕見地被打破時,防護可能嚴重不足。一些人認為,沒什麼理由提前準備。
「市場正處於這樣一種境地:我們不知道下一次爆發的催化劑會是什麼,也沒有人為它布好倉位,因為如果你早了,你就是錯的,」卡魯說。
長期平靜確實帶來風險。對沖基金 Capstone Investment Advisors 的副投資組合經理哈雷爾·雅各布森(Harel Jacobson)說,更低的波動率迫使交易員建立更大的頭寸才能產生相同的回報,一旦罕見的巨幅波動來襲,組合的敞口會更大。
「最終你的投資組合裏就坐着一顆滴答作響的定時炸彈,」雅各布森說。他的基金例行買入廉價的對沖工具,專門用於防範異常大的市場波動,並指出去年新台幣的暴漲正是他們想要覆蓋的那類事件——2025 年 5 月 2 日與 5 日兩個交易日,新台幣兌美元累計升值 1.872 元、升幅達 6.21%,5 日盤中一度觸及 29.59 元兌 1 美元,創近三年新高。據報道,中國台灣主要保險公司在境外約有 7000 億美元投資,其中約 2000 億美元沒有做任何匯率對沖。