9月17日,聯儲局周三如期加息,並釋放了年內可能繼續加息的鷹派信號,KBW銀行股指數當日收跌2.9%,為2月以來最大單日跌幅,本周跌幅擴大至5%。本周銀行股的拋售,是多重壓力疊加的結果:美國銀行(BAC.US)CEO釋放的謹慎業績指引直接點燃了市場對銀行業基本面走弱的擔憂,而更深層的原因則指向持續頑固的通脹、利率結構的異常變化,以及全球債務市場的不確定性。
直接導火索:美銀CEO謹慎業績指引帶崩板塊
本周銀行股拋售的直接觸發因素,來自美國銀行首席執行官布萊恩·莫伊尼漢在巴克萊行業會議上的一番表態。
莫伊尼漢表示,該行第三季度交易業務收入預計將與去年同期「基本持平」,這一預測與上半年華爾街交易業務的強勁表現形成鮮明反差。莫伊尼漢預計第三季度投資銀行業務費用收入約為16億至18億美元,而分析師此前預期接近20億美元。
莫伊尼漢發表上述言論後,美國銀行股價周一盤中一度大跌6%,為去年4月以來最大盤中跌幅,最終收跌5.14%。高盛(GS.US)、摩根士丹利(MS.US)等其他華爾街大行股價同樣承壓。
值得注意的是,莫伊尼漢明確指出,利率環境的不確定性是目前影響資本市場活動的關鍵因素。只有當企業對未來孖展成本擁有更高確定性時,才更願意作出發債決定。換言之,當前的問題不僅是利率水平本身,利率的劇烈波動同樣在壓制企業孖展意願和銀行的資本市場業務。
深層根源:通脹高企,銀行淨息差遭「兩頭擠壓」
美銀的業績預警之所以引發如此強烈的市場反應,是因為它暴露了一個更深層的問題:持續高於預期的通脹,正在以一種對銀行不利的方式推高利率。
本輪通脹的源頭可以追溯到約七個月前美伊衝突爆發。衝突導致全球遭遇能源價格衝擊,油價大幅攀升,並迅速傳導至整體物價。聯儲局偏好的通脹指標——個人消費支出價格指數(PCE)從2月的不到3%躍升至5月的4%以上,剔除食品和能源價格波動影響的核心PCE也一度衝高至3.5%。儘管此後有所回落,但整體PCE仍高於3.5%,核心PCE約為3.3%,遠高於聯儲局2%的目標。
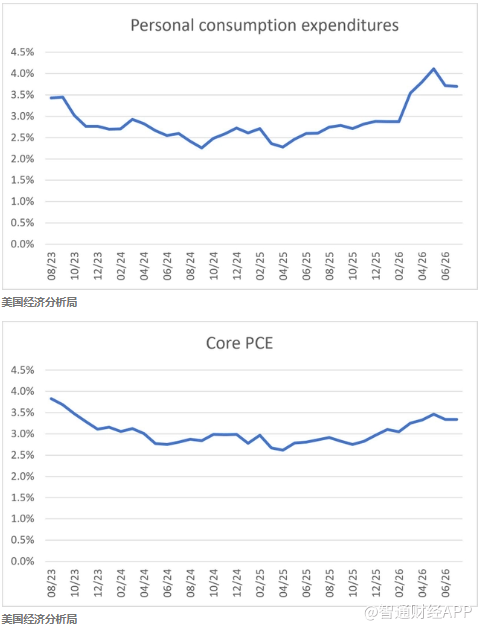
通脹之所以對銀行股構成壓力,關鍵在於它對利率結構的扭曲。固定收益投資者將通脹視為其資金未來購買力的損失,當通脹預期上升時,他們要求更高的回報率作為補償。這推高了長端利率——10年期美國國債收益率本周突破5%,正是通脹預期升溫的直接體現。
在Seeking Alpha撰稿人Jeremy LaKosh看來,問題的核心在於銀行的盈利模式。銀行在短期市場借入資金,在長期市場放出貸款,賺取的是兩者之間的利差——即淨息差。在正常加息周期中,短期利率上升帶動貸款利率上升,銀行的淨息差往往隨之擴大。但本輪的情況截然不同。
美國財政部正在通過「賣短債、買長債」的操作來壓低長端利率。數據顯示,自上次聯儲局會議以來,美國長端國債收益率上升了約15個點子,而2年期至5年期國債收益率上升超過40個點子。儘管美國財政部的操作取得了一定的成效,但仍需要發行短期債券來籌集資金,這又進一步推高了短端利率。
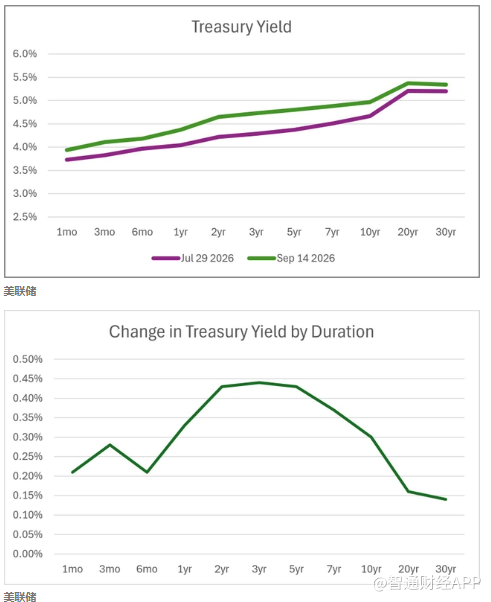
這意味着銀行的短期孖展成本在快速上升,但長期貸款的收益率卻被美國財政部的市場操作所壓制。借款成本漲得快,放貸收益漲得慢,淨息差被明顯壓縮,最終將拖累銀行盈利。
銀行股壓力仍存:加息難消通脹擔憂,利率波動成核心變量
聯儲局周三如期加息25個點子至3.75%—4.00%區間,這是2023年7月以來首次加息,並釋放了年內可能繼續加息的信號。但對銀行股而言,關鍵不在於加息本身,而在於投資者擔心加息未能有效壓低通脹預期,反而與美國財政部的發債操作一起擠壓淨息差。
不少市場參與者認為,當前通脹主要由供給側因素驅動,加息難以有效應對。LaKosh認為,這種觀點在理論上成立,但判斷當前通脹是否為短期現象,關鍵在於服務通脹是否會被「點燃」。
目前多數通脹壓力仍集中在商品端。問題在於,如果等到通脹開始向服務端蔓延,屆時可能需要更大力度的加息才能將物價重新控制住。疫情後的經驗已經證明了這一點:一旦服務通脹紮根,政策代價會顯著上升。
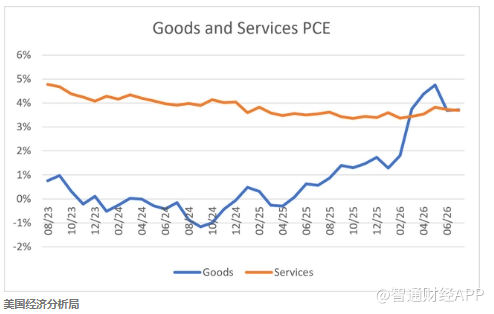
在聯儲局行動之前,有觀點主張應提前加息,以防止通脹在服務領域紮根,並避免利率波動進一步惡化。如今聯儲局已經選擇了加息,並釋放了年內可能繼續加息的鷹派信號。但本周市場反應表明,加息本身並未打消通脹擔憂。多數經濟學家預計至少要等到2028年才能回到2%通脹目標。
對銀行股而言,短期業績波動固然值得關注,但更重要的變量在於利率環境能否儘快穩定下來。莫伊尼漢也表達了類似看法:「利率最終會穩定下來,我認為這將有助於部分交易活動。」
從投資邏輯看,利率上升對銀行盈利的影響並非單向利好。在基本面強勁、信貸擴張與淨息差同步走闊的時期,銀行股往往能震盪上行;但如果基本面預期承壓,加息反而可能形成「業績與估值雙殺」。當前的市場反應表明,投資者正在重新評估銀行在通脹環境下的盈利前景,而這種重新定價可能尚未結束。