全球毫米波雷達芯片市場長期由德州儀器、英飛凌、恩智浦等歐美巨頭主導,但國產替代正在加速。
近期,一家來自上海的通信毫米波雷達芯片企業迎來了科創板IPO新動態。
格隆匯獲悉,加特蘭微電子科技(上海)股份有限公司(簡稱「加特蘭」)近期進入問詢階段,此前公司招股書於8月13日獲受理,由中金公司擔任保薦人。
01
聚焦毫米波雷達芯片領域,國家集成電路基金參投
加特蘭成立於2014年2月,2026年2月完成股份制改制,總部位於上海。
本次發行前,公司董事長、總經理陳嘉澍通過直接持股及控制南昌硅創,合計控制公司33.01%的股份表決權,為公司的實際控制人。
在2026年4月的孖展中,加特蘭的投後估值約83億元。公司的主要機構投資者包括國家集成電路產業投資基金二期、華芯鼎新、央視融媒體、國風投新智、聚源啓芯、先進製造二期、上海國鑫、華登國際、硅力傑、廣汽資本等。
陳嘉澍出生於1984年出生,本科畢業於香港城市大學電子工程系,博士畢業於美國加州伯克利大學電氣工程與計算機科學系。
2013年8月至2013年12月,陳嘉澍任職於Tensorcom,Inc.;2014年2月,陳嘉澍投資設立加特蘭,目前擔任公司董事長、總經理職務。
加特蘭是一家專注於車規級無線感知和通信芯片研發、設計、銷售的企業,採用Fabless模式經營。
公司的產品組合包括毫米波雷達芯片以及超寬帶芯片,廣泛應用於汽車高級輔助駕駛、自動駕駛、車身內外感知、數字鑰匙等車規級領域以及機器人、智能家庭、智慧城市等工業及消費領域。
其中,毫米波雷達芯片現有的主要產品平台為Alps平台、Andes平台以及Kunlun平台,可以廣泛應用於包括前雷達、角雷達、成像雷達等汽車高級輔助駕駛、自動駕駛領域,艙內雷達、門雷達、側雷達、尾門雷達等車身內外感知領域,以及機器人、智能家庭、智慧城市等工業及消費領域;
超寬帶芯片現有的主要產品平台為Dubhe平台,主要應用於數字鑰匙、自動泊車、艙內雷達、腳踢感應、哨兵模式等汽車級應用領域,以及可穿戴設備、智能家電等消費級領域。
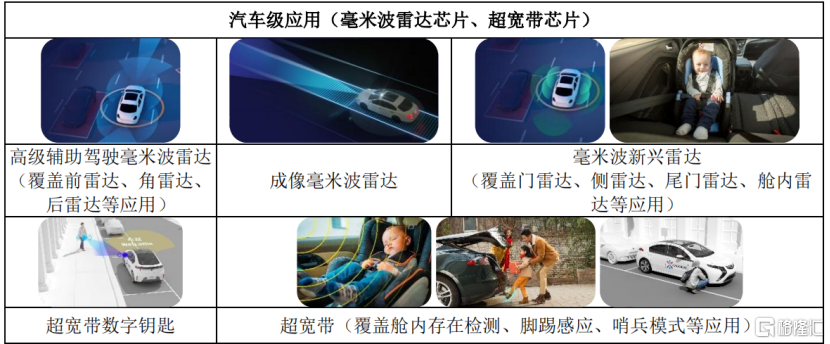
公司部分產品應用場景,來源:招股書
在車規級領域,公司的毫米波雷達芯片累計出貨超3000萬顆,已覆蓋包括比亞迪、吉利、長安、奇瑞、上汽、一汽、東風、零跑、賽力斯、蔚來等在內的國內知名主機廠。
此外,公司也切入了瑞典沃爾沃、美國裏維安(Rivian)等海外主機廠的主力車型,加快了中國毫米波雷達芯片的國際化步伐。
公司此次上市計劃募資34.89億元,主要用於投資高性能毫米波雷達芯片研發及產業化項目、高精度超寬帶先進連接芯片研發及產業化項目、前沿技術創新中心及總部建設項目等。
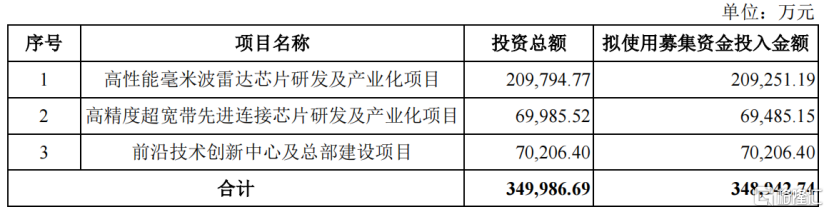
募資用途,來源:招股書
02
報告期累計虧損9.1億元,研發投入金額較大
近兩年,受市場需求的拉動,加特蘭的收入有所增長。
2023年、2024年、2025年、2026年1-3月(報告期),公司的營業收入分別為2.06億元、3.03億元、6.32億元、1.54億元,淨利潤分別為-3.23億元、-3.34億元、-1.93億元和-6028.66萬元,報告期累計虧損9.1億元。
截至2026年3月底,公司累計未彌補虧損為1.72億元。
公司持續虧損的主要原因在於,所處的無線感知及通信芯片設計行業屬於技術密集型產業,核心技術難度高、開發流程長、技術迭代速度快,此外,車規級芯片量產和商業化周期長,驗證流程嚴苛、主機廠供應鏈導入極為耗時,對資金投入強度要求極高。
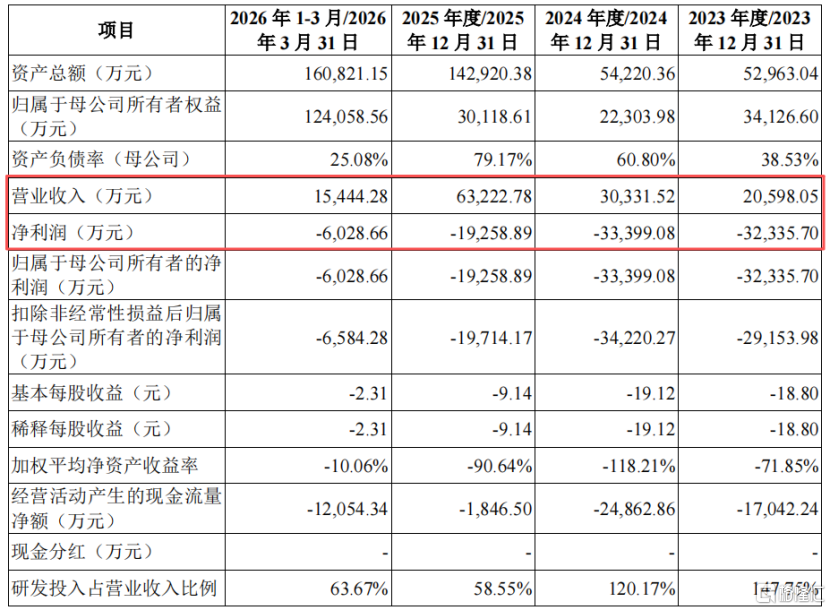
關鍵財務數據,來源:招股書
從公司收入佔比來看,毫米波雷達芯片是公司的核心收入來源。
2025年,公司來源於高級輔助駕駛應用領域的收入佔比約90.64%,來源於車載其他應用領域的收入佔比約7.59%;工業級應用領域的收入佔比約1.7%。
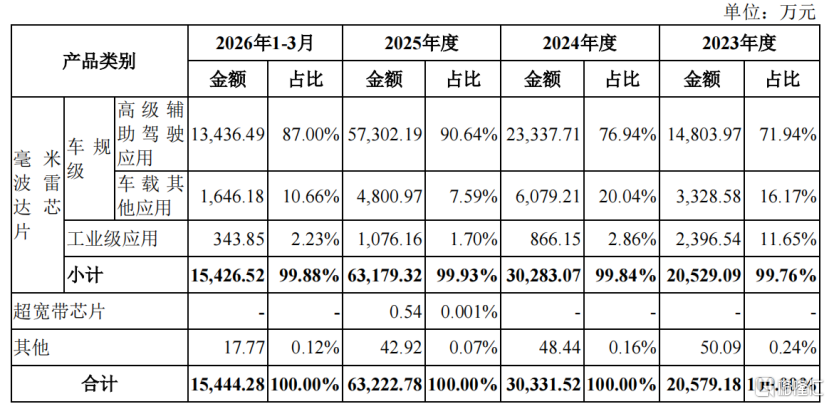
按產品劃分的收入明細,來源:招股書
作為芯片設計企業,公司主營業務毛利率主要受產品平均銷售價格與晶圓、封測等成本影響。報告期內公司主營業務毛利率分別為47.80%、43.81%、47.25%、48.97%。
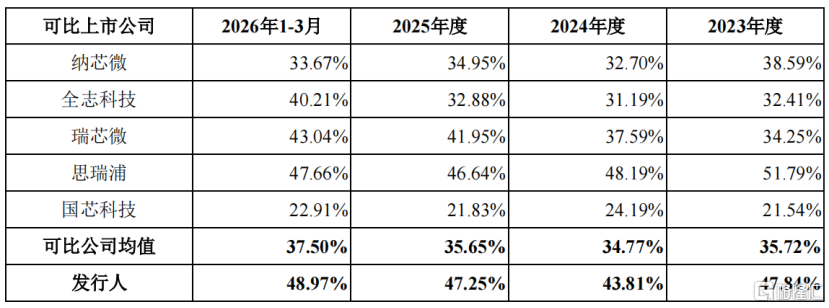
同行業可比公司毛利率對比情況,來源:招股書
公司自設立以來,為保持技術領先優勢,持續投入大量資金用於車規級毫米波雷達芯片及超寬帶芯片的研發。
報告期內,公司的公司研發費用分別達到3.04億元、3.65億元、3.7億元、9833萬元,佔營業收入的比例分別達到147.75%、120.17%、58.55%和63.67%,報告期研發投入金額累計達11.37億元。
截至2026年3月底,公司正式員工總人數419人,其中研發人員275人,佔比66%。
加特蘭的直接客戶集中度較高,報告期內公司前五大直接客戶銷售收入佔比達99%以上,主要為行業知名集成電路經銷商。
公司主要終端客戶是毫米波雷達模組廠商,這些終端客戶業務穩定性及經營業績波動可能通過下游主機廠需求向上傳導至公司。
受毫米波雷達模組廠商面對的下游汽車行業主機廠市場集中度較高的影響,公司終端客戶集中度也相對較高,2025年第一大終端客戶銷售收入佔比超過50%。
2026年以來,受下游主機廠引入第二供應商影響,公司第一大終端客戶收入承壓,並已傳導至公司。未來如果終端客戶因戰略調整、自研、競爭或供應鏈多元化等變化,公司與主要客戶的合作可能生變,將可能影響客戶穩定性。
報告期各期,加特蘭的經營活動產生的現金流量淨額持續為負,分別為-1.7億元、-2.49億元、-1846.50萬元、-1.21億元。
近兩年得益於孖展所得現金流,公司賬上現金有所增加。截至2026年3月底,公司賬上現金及現金等價物約11.78億元。
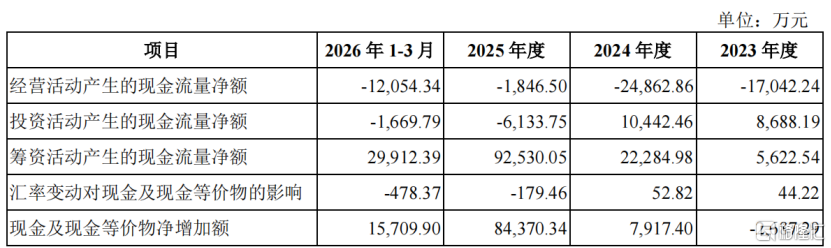
現金流量表概要,來源:招股書
03加特蘭在全球車載毫米波雷達芯片市場的市佔率約4%,面臨德州儀器等的競爭
公司主要產品為毫米波雷達SoC芯片,屬於車載毫米波雷達的核心部件之一。
毫米波雷達憑藉其對目標距離、速度、角度和微動等信息的精準動態感知、獨有的全天候環境適應能力以及多場景功能支撐等特性,在現代智能系統、尤其是汽車駕駛自動化系統中具有不可替代的重要性。
其中,毫米波雷達芯片是毫米波雷達的最核心部件,由於技術門檻複雜,長期以來由境外廠商主導,國產供應鏈開拓的重要性和必要性日益提升。
現階段,毫米波雷達的成本佔比較高的部分為毫米波雷達芯片,佔比達到53%;其他部件、組裝、整機測試分別佔比為26%、11%、11%。
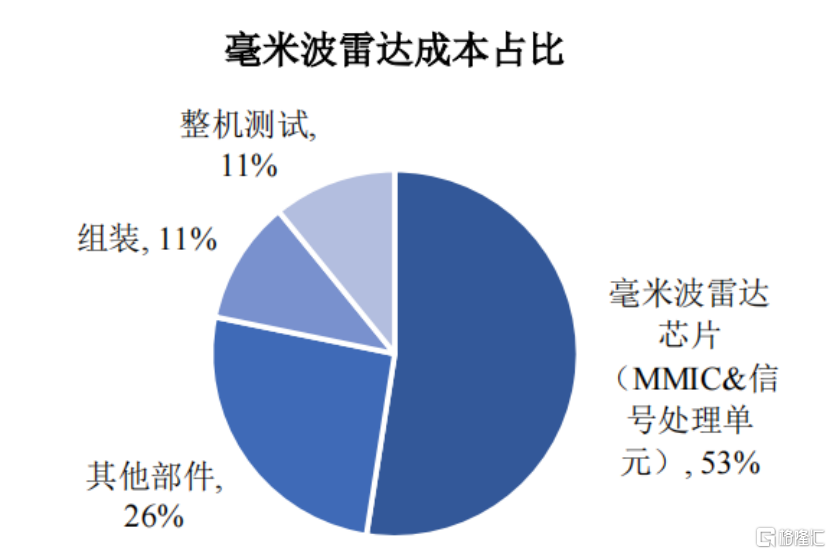
毫米波雷達成本佔比,來源:招股書
根據車輛安裝位置,車載毫米波雷達通常可分為前向雷達和角雷達。在高級輔助駕駛(ADAS)的傳感器佈局中,角雷達通常部署於車輛兩側及後部區域,主要用於探測橫向穿越目標,支持盲區監視系統、變道輔助等橫向安全功能;前向雷達通常集成於前格柵或保險槓位置,專注於實現汽車自適應巡航、自動緊急制動等縱向主動安全功能。此外,座艙雷達、門雷達作為車載毫米波雷達的細分新興品類,分別部署於車內座艙區域及車門內側。
根據上海市集成電路行業協會,全球毫米波雷達市場規模呈現快速增長態勢,由2021年的202.8億元增長至2025年的344.8億元,年均複合增長率為14.20%。
2030年,預計全球毫米波雷達市場規模將增長至約494.9億元,複合年增長率將達7.49%。
其中,車規級應用是毫米波雷達最大的下游應用市場,2025年,全球車載毫米波雷達市場規模預計約288.8億元。
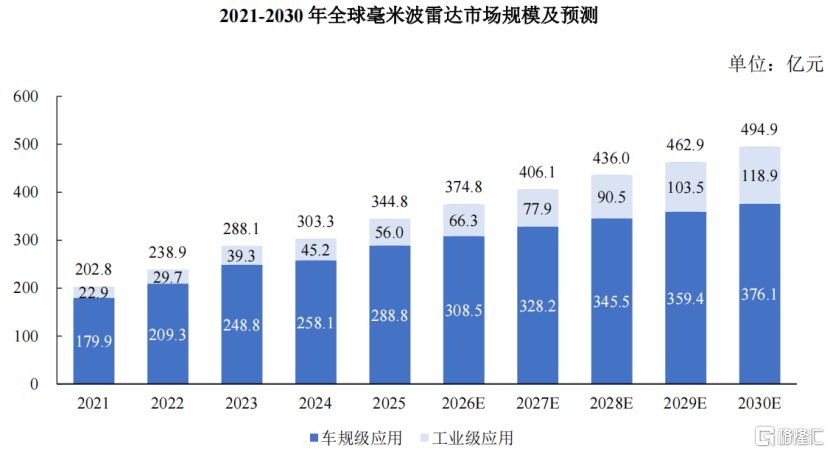
2021-2030年全球毫米波雷達市場規模及預測,來源:招股書
單看國內市場,根據上海市集成電路行業協會,我國毫米波雷達行業市場規模由2021年的35.4億元增長至2025年的74.7億元,年均複合增長率為20.55%;
預計2030年將達到164.0億元,2025-2030年年均複合增長率達到17.02%。
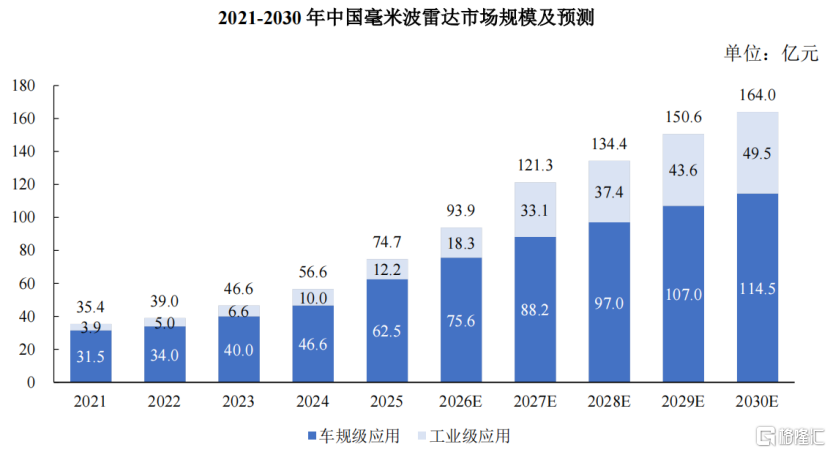
2021-2030年中國毫米波雷達市場規模及預測,來源:招股書
當前,全球毫米波雷達芯片行業的主要參與者是以英飛凌(Infineon)、恩智浦(NXP)、德州儀器(TI)等為代表的歐美企業。
2025年,根據Yole統計,加特蘭在全球車載毫米波雷達芯片(含高級輔助駕駛及兒童艙內檢測應用)市場的排名達全球第四,市佔率約4%。
根據上海市集成電路行業協會,2025年公司在國內車載毫米波雷達芯片市場的市佔率達31.1%,僅次於德州儀器,排名國內市場第二。